Prime de naissance de mutuelle : montant, carence et rattachement à vérifier
Une mutuelle peut verser une prime de naissance, mais cette aide n’est ni systématique ni automatique. Son montant, sa date de versement et ses conditions dépendent du contrat souscrit. Avant l’arrivée de l’enfant, vérifiez la garantie naissance, le délai de carence et les règles de rattachement comme ayant droit.
Une aide distincte de la prime CAF et de l’éventuelle prime employeur
La prime de naissance de mutuelle, aussi appelée forfait naissance ou allocation de naissance, est une somme versée par certaines complémentaires santé, sociétés d’assurance ou institutions de prévoyance. Elle aide à financer les premières dépenses liées à l’arrivée de l’enfant : équipement, soins non remboursés, consultations ou besoins du nouveau-né. La garantie apparaît généralement dans le tableau des garanties ou dans les conditions particulières du contrat.
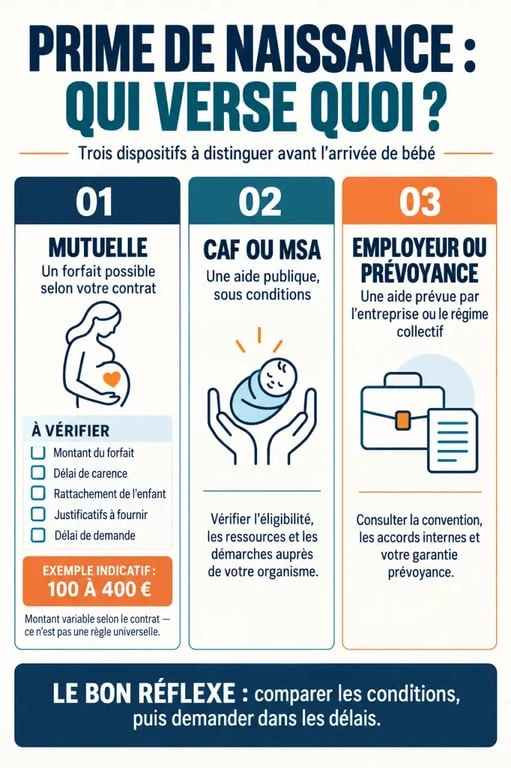
À la différence de la prime de naissance de la CAF, elle ne repose généralement pas sur les revenus du foyer. La CAF ou la MSA attribue ses aides selon ses propres règles, notamment des conditions de ressources et des formalités liées à la grossesse ou à l’adoption. La prime de la mutuelle relève d’une garantie contractuelle : si elle est prévue et si les conditions sont respectées, elle peut être versée quel que soit le niveau de revenus.
Une prime ou un congé de naissance peut aussi être prévu par l’employeur, une convention collective, un comité social et économique ou un régime collectif de prévoyance. Ces dispositifs ont des financeurs et des règles distincts. Examinez donc chaque aide séparément plutôt que de supposer que l’une exclut les autres. Le versement d’une prime par la mutuelle ne remplace pas les démarches à effectuer auprès de la CAF, de la MSA ou de l’employeur.
| Dispositif | Principe | Point à vérifier |
|---|---|---|
| Mutuelle | Forfait prévu par le contrat santé | Garantie, carence, rattachement et délai de demande |
| CAF ou MSA | Aide familiale soumise à ses propres règles | Déclaration et conditions de ressources |
| Employeur ou prévoyance | Avantage professionnel éventuel | Convention collective, RH et régime collectif |
Montant, carence et garanties : ce qu’il faut comparer avant de choisir
Il n’existe pas de montant unique pour une mutuelle avec prime de naissance. Le forfait est librement fixé par l’organisme et peut varier selon la formule choisie. Les montants souvent rencontrés se situent entre 100 et 400 €, avec des offres à 50 €, 100 €, 160 €, 200 €, 250 €, 300 € ou davantage. Un forfait élevé peut attirer l’attention, mais il ne suffit pas à évaluer une complémentaire santé. Le coût de la cotisation et le niveau des remboursements doivent aussi entrer dans la comparaison.
Prime à la naissance : conditions et démarches officielles : Découvrez les conditions de ressources, le montant et les démarches pour bénéficier de la prime à la naissance versée par la Caf.
Lire le tableau des garanties au-delà de la ligne « naissance »
Comparez le forfait avec le niveau de cotisation supplémentaire demandé pour l’obtenir. Une formule plus chère uniquement pour recevoir une prime ponctuelle peut perdre son intérêt si ses remboursements courants ne correspondent pas aux besoins de la famille. Regardez aussi les garanties d’hospitalisation, les dépassements d’honoraires, l’optique, le dentaire et les consultations de spécialistes.
Vérifiez le libellé exact de la garantie. Certains contrats parlent de « forfait naissance », d’autres de « prime maternité » ou de « prime d’adoption ». Le montant peut être prévu par enfant, par grossesse ou par événement. En cas de jumeaux ou de naissance multiple, le doublement du forfait n’est donc pas automatique. La notice contractuelle précise le mode de calcul et les éventuelles limites.
La garantie peut également s’appliquer à l’adoption, avec une prime équivalente ou un forfait spécifique. Ne déduisez pas cette possibilité de la seule présence d’une garantie naissance : recherchez la mention consacrée à l’adoption dans le tableau des garanties ou les conditions particulières. Cette vérification évite d’engager une démarche sur la base d’une interprétation trop large du contrat.
Le délai de carence peut neutraliser l’avantage
Le délai de carence correspond à une période suivant la souscription pendant laquelle certaines prestations ne sont pas encore ouvertes. Une mutuelle peut exiger plusieurs mois d’ancienneté avant de verser la prime. Changer de contrat une fois la grossesse engagée dans le seul but d’obtenir un forfait naissance peut alors ne produire aucun effet, même si le nouveau contrat affiche un montant plus élevé.
Ne vous fiez pas uniquement à une page commerciale. Demandez les conditions générales et particulières, ou interrogez un conseiller par écrit. Faites préciser la date de prise d’effet de la garantie, le traitement des changements de formule et la situation d’une mutuelle d’entreprise obligatoire. Conservez la réponse avec vos documents d’adhésion. Cette trace peut être utile si le montant annoncé, la date d’ouverture du droit ou les conditions de versement prêtent ensuite à discussion.
Le rattachement de l’enfant : une formalité qui influence le versement
Dans de nombreux contrats, l’enfant doit être rattaché à la complémentaire santé comme ayant droit pour déclencher la prime. Un ayant droit est une personne couverte par le contrat d’un assuré, ici le parent adhérent. Cette exigence conditionne parfois le paiement de la prime, mais aussi la prise en charge des soins du bébé. La garantie ne suffit donc pas toujours : l’inscription de l’enfant peut être une étape indispensable.
Après la naissance, le dossier peut réunir une attestation, un acte de naissance, un numéro de Sécurité sociale, un choix de rattachement et des documents concernant l’autre parent. Préparez la procédure dès que possible pour éviter une erreur fréquente : envoyer la demande de prime sans avoir finalisé l’ajout de l’enfant au contrat. La mutuelle peut alors suspendre le dossier, même si la garantie est bien acquise. Vérifiez aussi si le contrat prévoit un délai précis pour déclarer le nouveau-né.
Quel parent doit rattacher le nouveau-né ?
Lorsque les deux parents disposent d’une complémentaire santé, comparez les deux contrats avant de rattacher l’enfant. Le choix ne doit pas reposer sur la seule prime. Examinez les cotisations familiales, les garanties pédiatriques, l’hospitalisation et les modalités de télétransmission. Certaines familles choisissent un seul contrat pour simplifier les remboursements. D’autres utilisent deux couvertures selon les règles de coordination applicables.
Pour une mutuelle collective, le service des ressources humaines ou l’organisme gestionnaire peut imposer une procédure spécifique. Le délai d’ajout du nouveau-né est parfois court. Demander la liste des documents dès la déclaration de grossesse permet d’anticiper les formalités et de savoir à qui adresser la demande. Cette préparation est particulièrement utile lorsque les parents dépendent de contrats différents ou lorsque l’un d’eux bénéficie d’une complémentaire santé obligatoire.
Demander la prime : checklist et calendrier de démarches
Le versement n’est habituellement pas automatique. La demande se fait depuis l’espace adhérent, par courrier, via une application ou avec l’aide d’un conseiller. Certaines mutuelles acceptent un document avant la naissance, tandis que d’autres demandent impérativement l’acte de naissance. Le contrat fixe également le délai maximal de déclaration. Une demande complète et envoyée dans les temps limite les retards de traitement.
- Relisez le tableau des garanties et la notice pour confirmer l’existence du forfait.
- Contrôlez la date de souscription et le délai de carence éventuel.
- Vérifiez le montant prévu et la règle applicable à une naissance multiple.
- Rattachez l’enfant au contrat si cette condition est prévue.
- Réunissez l’acte de naissance, le livret de famille ou, en cas d’adoption, le justificatif correspondant.
- Déposez une demande identifiable et conservez l’accusé de réception ou la confirmation en ligne.
- Relancez l’organisme si le délai annoncé est dépassé, avec le numéro de dossier.
En cas d’adoption, une prime d’adoption équivalente ou spécifique peut être prévue. Les documents et les délais diffèrent selon l’assureur. Pour une naissance multiple, posez directement la question du mode de calcul : « forfait par enfant » et « forfait par naissance » n’ont pas la même conséquence financière. Si les conditions du contrat sont difficiles à interpréter, demandez une confirmation écrite avant d’envoyer le dossier.
Cumul des aides : vérifier chaque droit sans confondre les procédures
La prime de naissance de la mutuelle peut, selon les règles de chaque organisme, se cumuler avec les aides de la CAF ou de la MSA et avec une aide de l’employeur. Elle n’a ni le même objet ni le même financeur. Le cumul reste toutefois à confirmer si les deux parents sont couverts par des contrats distincts. Une mutuelle peut limiter le versement à un seul forfait par enfant ou demander que l’enfant soit inscrit sur son contrat.
Pour comparer des contrats, adoptez une méthode simple : notez le montant du forfait, l’ancienneté exigée, la règle applicable aux jumeaux et à l’adoption, les pièces attendues, le délai de demande et le coût réel de la formule familiale. Vérifiez ensuite si le rattachement de l’enfant modifie la cotisation. Cette lecture évite de choisir une offre pour une prime immédiatement visible, mais moins adaptée aux dépenses de santé qui suivront la naissance.

- Appareils auditifs : 69 devis révèlent les points à vérifier avant de choisir - 15 octobre 2026
- Récupération après une opération chez une personne âgée : retour à domicile ou rééducation ? - 14 octobre 2026
- Reste à charge santé : la base de remboursement qui change tout avant de choisir un soin - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance médecin : pourquoi la RCP, la prévoyance et le cabinet ne couvrent pas les mêmes risques ?
 MDPH et neuropathie des petites fibres : prouver le handicap invisible avec des preuves concrètes
 Voyager avec un cancer : rémission, rapatriement, exclusions, que couvre l’assurance ?
 Mutuelle santé, assurance obsèques ou capital décès : qui paie vraiment les funérailles ?