Mutuelle et portabilité : 12 mois maximum pour garder ses garanties après la rupture
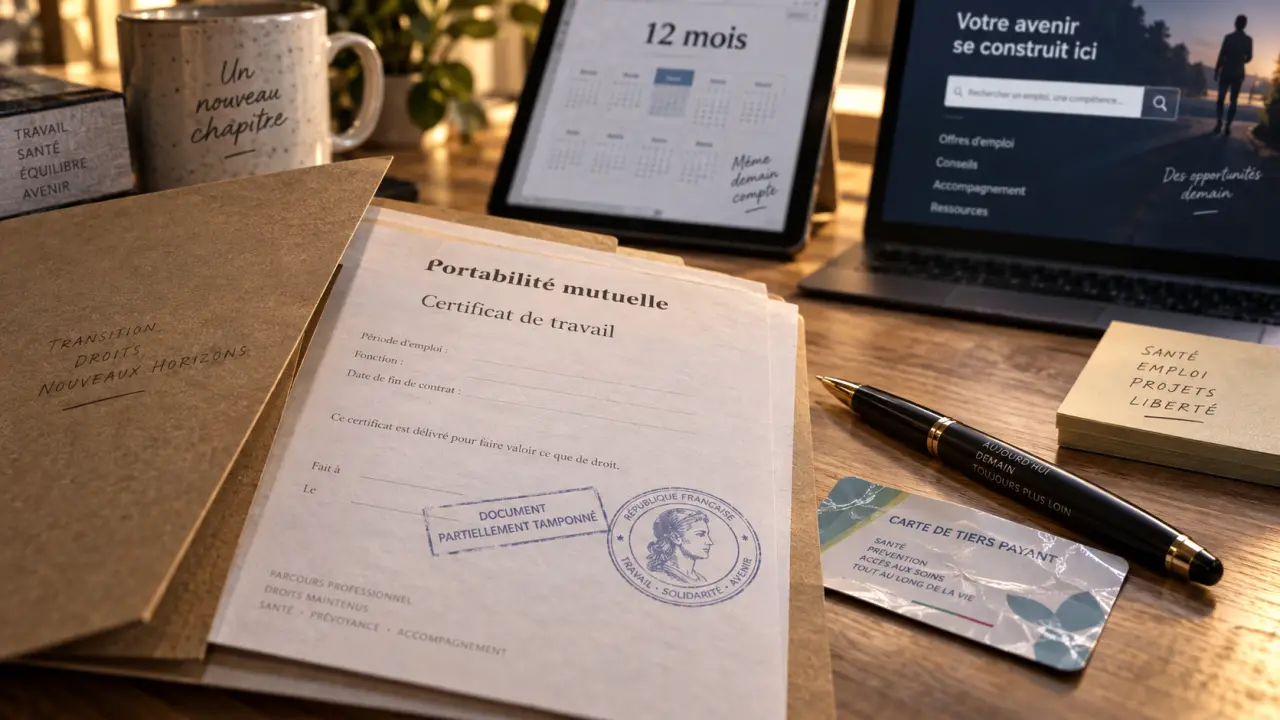
Après la fin d’un contrat de travail, la portabilité permet de conserver temporairement la mutuelle d’entreprise sans payer de cotisation. Ce maintien limite le risque de rupture de couverture pendant la recherche d’emploi. Il dépend toutefois de plusieurs conditions, notamment l’affiliation préalable au régime collectif et l’ouverture de droits à l’Assurance chômage. Sa durée correspond à celle du dernier contrat de travail, dans la limite de 12 mois.
Ce que maintient la portabilité de la mutuelle
La portabilité de la complémentaire santé prolonge temporairement les garanties collectives dont bénéficiait le salarié lorsqu’il était en poste. Ce dispositif est prévu par l’article L911-8 du Code de la Sécurité sociale. Le maintien commence à la cessation du contrat, généralement dès le lendemain de sa fin, sans période volontairement laissée sans couverture.
Testez vos connaissances sur la portabilité de la mutuelle
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Les garanties de frais de santé sont conservées dans les mêmes conditions que pour les salariés actifs. Elles peuvent inclure les remboursements des consultations, des soins dentaires, de l’optique et de l’hospitalisation, selon le contrat collectif. Les ayants droit déjà inscrits sur le contrat au moment du départ peuvent aussi rester couverts pendant la période de portabilité.
Le dispositif peut également concerner la prévoyance lorsqu’elle était prévue dans l’entreprise. Cette protection couvre notamment l’incapacité de travail, l’invalidité ou le décès. Elle se distingue de la mutuelle santé, qui rembourse des dépenses médicales. Les garanties de prévoyance protègent plutôt le revenu ou les proches en cas d’événement grave. Les deux dispositifs peuvent être maintenus, mais ils ne couvrent pas les mêmes risques.
Les trois conditions pour conserver ses garanties
Le maintien des droits repose sur trois conditions cumulatives. Il faut avoir été affilié à la mutuelle collective, avoir quitté l’entreprise dans des conditions ouvrant droit à l’indemnisation chômage et ne pas avoir été licencié pour faute lourde. Le motif indiqué sur le certificat de travail ne suffit donc pas à lui seul.
Être déjà couvert par le contrat collectif
La portabilité prolonge une adhésion existante. Elle ne permet pas d’adhérer à la mutuelle d’entreprise après le départ. Un salarié dispensé d’adhésion ou qui n’était pas affilié à la complémentaire santé collective ne peut donc pas demander ce maintien. La même règle s’applique aux ayants droit, qui doivent avoir été couverts avant la rupture du contrat.
Une rupture ouvrant droit à l’Assurance chômage
Un licenciement, une rupture conventionnelle ou une fin de CDD ouvrent en principe droit à la portabilité lorsque l’ancien salarié peut être indemnisé par l’Assurance chômage. Une démission simple n’y donne habituellement pas accès, car elle ne permet pas une indemnisation immédiate. Une démission légitime peut toutefois ouvrir des droits si elle est reconnue par l’Assurance chômage. La faute lourde exclut expressément le dispositif.
| Situation de départ | Portabilité possible ? | Point à vérifier |
|---|---|---|
| Licenciement | Oui, en principe | Droit à l’indemnisation chômage |
| Rupture conventionnelle | Oui | Affiliation préalable à la mutuelle |
| Fin de CDD | Oui | Durée du contrat et ouverture des droits |
| Démission légitime | Possible | Reconnaissance par l’Assurance chômage |
| Faute lourde | Non | Exclusion légale |
| Retraite | Non | Étudier le maintien individuel prévu par la loi Evin |
Durée et coût : un maintien gratuit, mais limité
La portabilité de la mutuelle repose sur un financement mutualisé. L’ancien salarié ne paie pas de cotisation pendant la période de maintien. Le coût est intégré au financement collectif du régime, assuré par les salariés actifs et l’employeur selon les règles applicables dans l’entreprise.
La durée du maintien correspond à celle du dernier contrat de travail, ou à la durée cumulée des contrats consécutifs chez le même employeur, dans la limite de 12 mois. Un CDD de 6 mois peut ainsi ouvrir jusqu’à 6 mois de portabilité. Deux CDD successifs de 3 mois peuvent conduire à 6 mois de maintien. Pour un contrat de 6 mois et 15 jours, le décompte présenté conduit à 7 mois de couverture.
La portabilité accompagne une transition entre deux situations professionnelles. Elle suit les garanties applicables aux salariés actifs, leurs éventuelles évolutions et la durée de l’indemnisation chômage. Il faut donc surveiller les paiements de France Travail, la date de fin du maintien et l’arrivée éventuelle d’une mutuelle chez un nouvel employeur.
Les démarches à effectuer sans attendre
L’employeur doit mentionner le maintien des garanties dans le certificat de travail et informer l’organisme assureur de la cessation du contrat. Le droit découle des conditions prévues par le dispositif, mais l’ancien salarié doit pouvoir justifier sa prise en charge par France Travail. La portabilité n’est donc pas une nouvelle adhésion classique, même si elle demande un suivi administratif.
Préparer les documents utiles
Conservez le certificat de travail, l’attestation employeur remise pour France Travail et tout document confirmant votre affiliation antérieure à la mutuelle. Dès l’ouverture de vos droits, transmettez à l’assureur l’attestation France Travail ou le justificatif demandé. Selon l’organisme, une actualisation régulière peut être nécessaire pour confirmer la poursuite de l’indemnisation.
Vérifiez aussi les modalités de transmission prévues par l’assureur. Le document peut être envoyé depuis un espace client, par courrier ou selon une autre procédure indiquée par l’organisme. Gardez une copie des justificatifs transmis et, si possible, la preuve de leur envoi.
Prévenir tout changement de situation
Informez l’assureur si vos allocations cessent, si vous êtes radié de France Travail ou si vous reprenez un emploi qui met fin à votre indemnisation. Ne supposez pas que la carte de tiers payant reste valable jusqu’à la date imprimée : les droits peuvent s’arrêter avant. En cas de doute sur les garanties ou les ayants droit, contactez l’organisme assureur avec votre certificat de travail et votre attestation d’indemnisation.
Après la portabilité : choisir une couverture sans délai
La portabilité prend fin lorsque la durée calculée est atteinte, au plus tard après 12 mois, ou lorsque l’indemnisation chômage cesse. Une reprise d’emploi peut aussi modifier la situation, notamment si le nouvel employeur propose une complémentaire santé collective. Anticiper cette échéance évite de découvrir trop tard que les dépenses de santé ne sont plus couvertes.
La loi Evin pour conserver les frais de santé
À la fin du maintien collectif, l’assureur doit proposer un maintien individuel au titre de la loi Evin, au plus tard 2 mois après la fin de la portabilité. L’ancien salarié dispose ensuite de 6 mois maximum pour le demander. Ce contrat est payant et concerne les frais de santé, pas la prévoyance.
Le contrat loi Evin n’est pas limité dans le temps, mais son tarif évolue. Il est égal à celui des actifs la 1re année. Il peut être majoré au maximum de 25 % la 2e année et de 50 % la 3e année. À partir de la 4e année, la cotisation est librement fixée.
Comparer avec un contrat individuel ou la mutuelle d’un nouvel emploi
La loi Evin permet de préserver une continuité de garanties, mais elle n’est pas nécessairement la solution la plus adaptée à long terme. Une mutuelle individuelle permet d’ajuster les niveaux de remboursement aux besoins du foyer et au budget. En cas de nouvel emploi, vérifiez la date d’effet de la mutuelle obligatoire de l’employeur. Une période sans couverture peut nécessiter une solution provisoire.
Avant la fin effective de vos droits, comparez les garanties, les exclusions, le délai de prise d’effet et le coût. Cette vérification permet de choisir entre le maintien individuel, un contrat individuel ou la complémentaire santé du nouvel employeur, sans attendre la dernière échéance.

- Appareils auditifs : 69 devis révèlent les points à vérifier avant de choisir - 15 octobre 2026
- Récupération après une opération chez une personne âgée : retour à domicile ou rééducation ? - 14 octobre 2026
- Reste à charge santé : la base de remboursement qui change tout avant de choisir un soin - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Calcul GIR : 17 rubriques AGGIR pour lire un niveau de dépendance de 1 à 6
 Arrêt de travail pour un ulcère : une durée qui dépend des symptômes, du traitement et du poste
 Contrat mutuelle labellisé : validité de 3 ans, participation employeur et points de contrôle
 Ordonnance, remboursement, urgence : faut-il une ordonnance pour consulter un dermatologue ?