Reste à charge santé : la base de remboursement qui change tout avant de choisir un soin
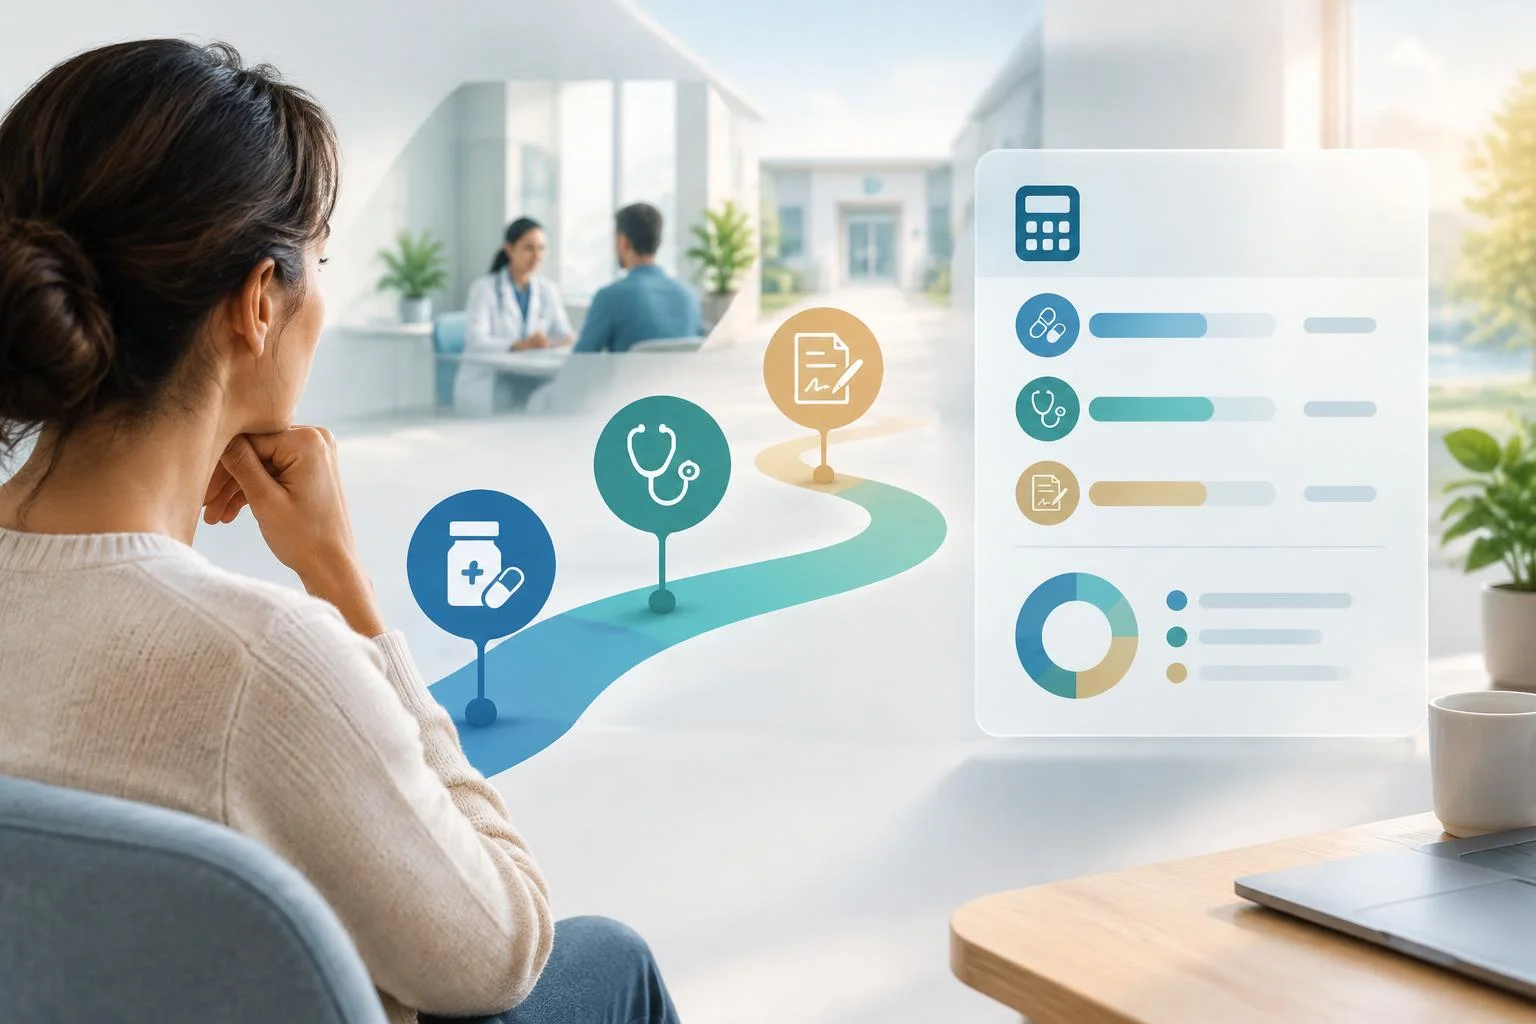
Un même soin peut laisser un reste à charge de quelques euros ou de plusieurs centaines selon la manière dont il est engagé. La différence ne tient presque jamais au hasard : elle dépend du respect du parcours de soins, du choix du professionnel, du type de médicament prescrit ou encore de la lecture attentive d’un devis avant de signer. Comprendre ces mécanismes permet de garder le contrôle sur son budget santé sans renoncer à se soigner correctement.
Comprendre ce qui détermine réellement votre remboursement
La confusion la plus fréquente consiste à croire que l’Assurance maladie rembourse un pourcentage du prix payé. En réalité, le taux s’applique à la base de remboursement, un montant de référence fixé pour chaque acte, qui peut être très inférieur au tarif réellement facturé. Pour une consultation de médecin généraliste de secteur 1, la base de remboursement s’élève par exemple à 23 €. Si le praticien applique ce tarif de convention sans dépassement, le calcul reste simple ; s’il pratique des dépassements d’honoraires, l’écart entre le prix payé et la base reste à la charge de l’assuré, sauf garantie spécifique de la complémentaire.
Le rôle du ticket modérateur et de la complémentaire santé
Une fois la base fixée, l’Assurance maladie applique son taux, 70 % dans le parcours de soins coordonnés pour une consultation classique, et laisse un ticket modérateur à la charge de l’assuré. C’est précisément ce ticket modérateur, ainsi que les éventuels dépassements, que la complémentaire santé est censée couvrir, selon le niveau de garantie souscrit : 100 %, 150 % ou 200 % de la base de remboursement selon les contrats. Une franchise médicale de 0,50 € par boîte de médicament, plafonnée à 50 € par an, et une participation forfaitaire viennent compléter ce schéma.
Pourquoi le parcours de soins coordonnés pèse autant
Consulter sans passer par son médecin traitant déclaré fait chuter le taux de remboursement à 30 % de la base au lieu de 70 %. Ce mécanisme, souvent sous-estimé, explique une bonne partie des mauvaises surprises constatées sur les décomptes. Déclarer un médecin traitant et l’orienter vers un spécialiste avant toute consultation hors champ généraliste reste le réflexe le plus rentable, avant toute optimisation plus fine.
Les bons réflexes administratifs pour accélérer la prise en charge
Une carte Vitale à jour et activée permet la télétransmission automatique entre le professionnel de santé et l’Assurance maladie, ce qui évite l’envoi d’une feuille de soins papier et raccourcit nettement les délais. Il est utile de vérifier régulièrement, via le compte Ameli ou l’Espace Santé, que chaque acte a bien été transmis et remboursé au bon taux. En cas d’anomalie sur un décompte, taux erroné, acte non remboursé, double facturation, un signalement rapide auprès de la CPAM ou de la complémentaire évite que l’erreur ne se répète sur les soins suivants.
Certains actes nécessitent une entente préalable avant d’être engagés, faute de quoi le remboursement peut être refusé ou retardé. C’est le cas de certains transports médicaux, qui doivent être prescrits sur ordonnance et effectués par un taxi conventionné pour ouvrir droit à une prise en charge à 55 % ou 100 % selon la situation. Anticiper cette formalité évite de découvrir, facture en main, qu’aucun remboursement n’est possible.
Réduire la facture des médicaments sans perdre en qualité de soin
Le prix d’un même principe actif peut varier fortement d’une marque à l’autre et d’une pharmacie à l’autre. Un ibuprofène générique comme le Nurofen peut coûter jusqu’à 60 % moins cher qu’une version de marque équivalente, pour un service médical rendu identique. Accepter la substitution par un générique, lorsque l’ordonnance le permet, reste l’un des gestes les plus simples pour alléger durablement le budget médicaments, d’autant que la TVA appliquée aux médicaments remboursés, 2,1 % contre 5,5 % pour les produits non remboursables, joue déjà en faveur des traitements prescrits.
Pour les traitements chroniques, demander un grand conditionnement couvrant jusqu’à trois mois de traitement limite le nombre de franchises de 0,50 € appliquées par boîte et simplifie le suivi. Pour l’automédication, comparer les prix avant l’achat a du sens : un paracétamol peut être vendu entre 1,64 € et 4,50 €, un sirop contre la toux entre 2,50 € et 3,87 €, pour une efficacité comparable.
Le circuit de remboursement fonctionne comme une chaîne à trois maillons entre le professionnel de santé et le portefeuille de l’assuré : la base de remboursement, le taux de l’Assurance maladie, puis la garantie de la complémentaire. Un maillon mal ajusté laisse filer un reste à charge qui s’accumule sans qu’on le voie venir. Vérifier systématiquement la base de remboursement avant un acte coûteux évite que les deux autres maillons n’aient à compenser un écart déjà trop large. C’est aussi pour comprendre ce type de mécanique, poste par poste, que les ressources de blog mutuelle santé peuvent être consultées utilement avant de s’engager sur un contrat ou une dépense importante.
Optique, dentaire, audiologie et hospitalisation : les postes à surveiller de près
Profiter du 100 % Santé sur les équipements coûteux
Le dispositif 100 % Santé permet d’accéder, sans aucun reste à charge, à des équipements optiques, dentaires et auditifs répondant à un cahier des charges précis. En optique, cela se traduit par un choix de 30 modèles de montures, proposées à 30 €, contre un remboursement plafonné autour de 100 € pour une monture hors de cette offre. En audiologie, les appareils éligibles doivent offrir une amplification minimale de 30 décibels et au moins 12 canaux de réglage, contre un plafond de remboursement total pouvant atteindre 1 700 € par oreille en tarif libre. Vérifier l’éligibilité d’un équipement à ce dispositif avant de signer un devis change le montant final à payer.
Le devis, étape incontournable au-delà d’un certain montant
Pour tout acte dont le montant dépasse 70 €, demander un devis normalisé permet de connaître à l’avance la base de remboursement, le taux appliqué et le reste à charge estimé. Faire valider ce devis par sa complémentaire avant l’intervention, en particulier pour une prothèse dentaire, un appareil auditif ou des lunettes hors 100 % Santé, évite les mauvaises surprises une fois la facture reçue. Comparer plusieurs devis entre professionnels, notamment lorsqu’un réseau de soins de la mutuelle propose des tarifs négociés, reste une démarche simple mais souvent négligée.
En cas d’hospitalisation, le forfait journalier hospitalier reste à la charge du patient sauf prise en charge par la complémentaire, de même que les suppléments de confort comme une chambre individuelle. Les personnes bénéficiant d’une ALD exonérante profitent en revanche d’une prise en charge à 100 % de la base de remboursement sur les soins liés à leur affection, ce qui ne dispense pas de vérifier les dépassements d’honoraires éventuels, non couverts par cette exonération.
Prévention : les examens gratuits trop souvent ignorés
L’Assurance maladie finance intégralement un examen de prévention en santé, ainsi qu’un bilan de santé complet d’une durée de 2 h 30, proposé tous les 5 ans et accessible en priorité aux bénéficiaires du RSA, aux chômeurs, aux jeunes de 16 à 25 ans et aux personnes de 60 à 75 ans. S’y ajoutent des dépistages organisés comme la mammographie ou le dépistage du cancer colorectal tous les deux ans entre 50 et 74 ans. Pour les enfants, les examens bucco-dentaires M’T dents, proposés à 6, 9, 12, 15 et 18 ans, ouvrent droit à des soins complémentaires pris en charge à 100 % s’ils sont réalisés dans les neuf mois suivant l’examen. Mobiliser ces dispositifs gratuits avant l’apparition d’un problème coûte zéro euro et évite des dépenses bien plus lourdes par la suite.

- Appareils auditifs : 69 devis révèlent les points à vérifier avant de choisir - 15 octobre 2026
- Récupération après une opération chez une personne âgée : retour à domicile ou rééducation ? - 14 octobre 2026
- Reste à charge santé : la base de remboursement qui change tout avant de choisir un soin - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Calcul GIR : 17 rubriques AGGIR pour lire un niveau de dépendance de 1 à 6
 Arrêt de travail pour un ulcère : une durée qui dépend des symptômes, du traitement et du poste
 Contrat mutuelle labellisé : validité de 3 ans, participation employeur et points de contrôle
 Ordonnance, remboursement, urgence : faut-il une ordonnance pour consulter un dermatologue ?