Mutuelle santé, assurance obsèques ou capital décès : qui paie vraiment les funérailles ?
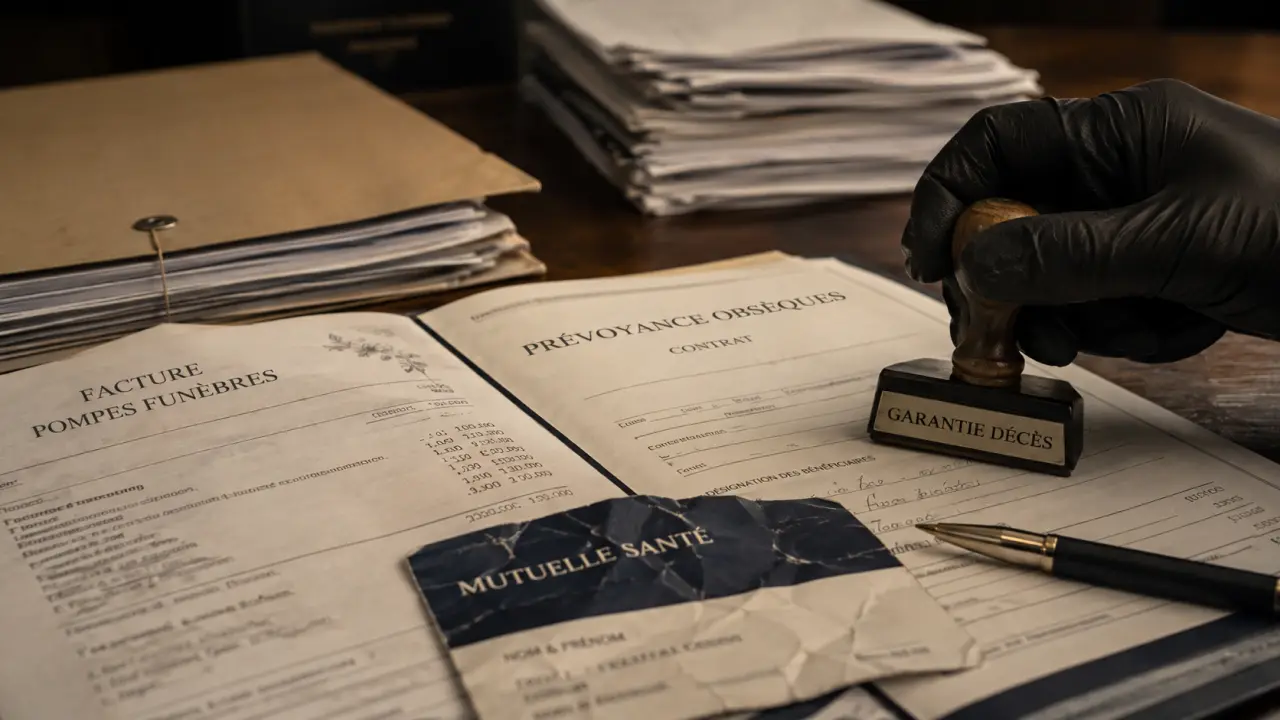
Oui, certaines mutuelles peuvent participer aux frais d’obsèques, mais ce n’est pas automatique. Une complémentaire santé classique rembourse des soins, comme les consultations, l’hospitalisation, l’optique ou le dentaire. Les funérailles relèvent plutôt d’une garantie décès, d’un contrat de prévoyance obsèques ou d’une assurance dédiée. La vraie question n’est donc pas seulement de savoir si la personne avait une mutuelle, mais de vérifier quelles garanties figuraient dans son contrat.
La réponse courte : la mutuelle santé ne suffit pas toujours
Dans la plupart des cas, une mutuelle santé ne rembourse pas les frais d’obsèques comme elle rembourse une dépense médicale. Elle peut toutefois prévoir une aide forfaitaire, une assistance administrative, un accompagnement des proches ou une garantie décès adossée au contrat. Ces éléments figurent dans les conditions générales ou dans le tableau de garanties.
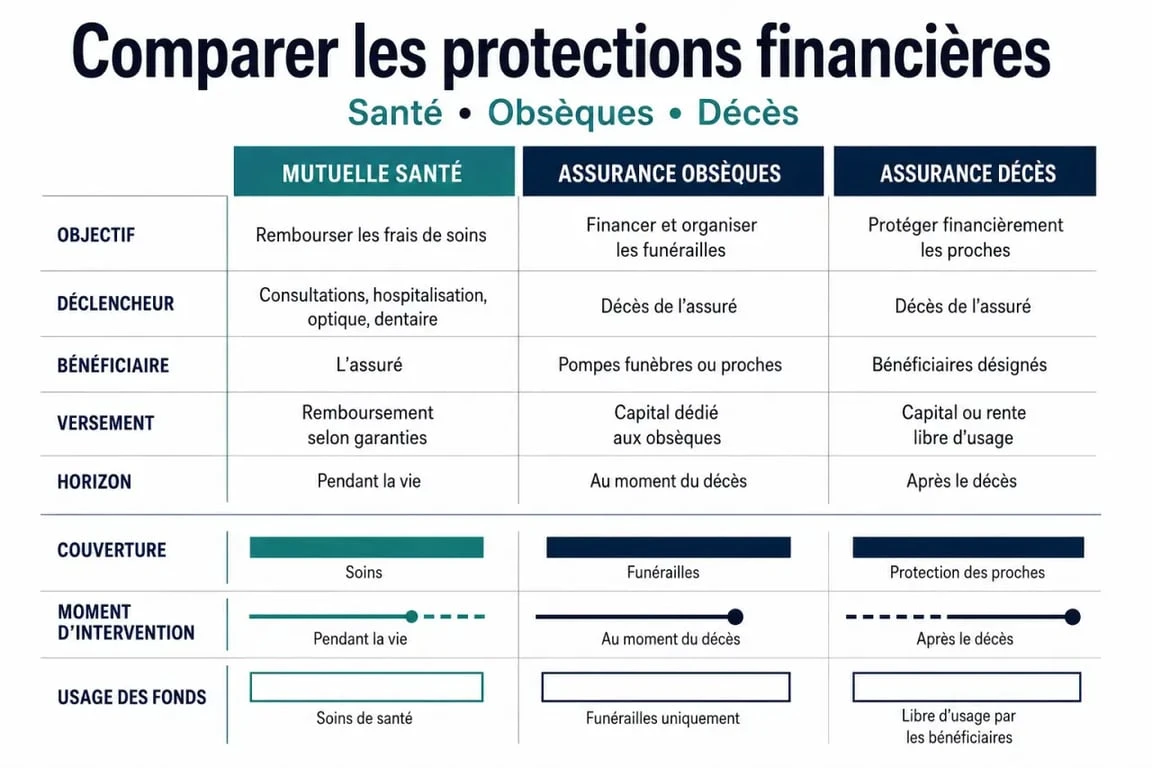
Il faut donc distinguer deux situations. Si le défunt avait uniquement une complémentaire santé, la participation peut être inexistante ou limitée. S’il avait souscrit une prévoyance obsèques, une assurance décès ou une option spécifique auprès de sa mutuelle, un capital peut être versé aux bénéficiaires ou utilisé pour régler tout ou partie des funérailles.
Les montants varient fortement selon les contrats. Certains prévoient une aide de quelques centaines d’euros, d’autres un capital plus élevé. Les frais d’obsèques peuvent facilement représenter 3 500 euros, avec des situations allant de 2 000 euros à 10 000 euros selon le type de cérémonie, le lieu, le cercueil, l’inhumation ou la crémation, le transport et les prestations complémentaires.
Mutuelle, assurance obsèques, assurance décès : ne pas les confondre
La confusion vient du fait que les mutuelles proposent parfois plusieurs types de contrats. Un adhérent peut avoir une mutuelle santé, mais aussi une prévoyance, une garantie décès ou une assurance obsèques. Or ces produits n’ont pas le même objectif. La mutuelle santé couvre la santé. Les autres contrats servent à financer un décès ou à organiser les obsèques.
Qui paie les frais d’obsèques : règles et recours officiels : Découvrez comment les frais d’obsèques sont prélevés sur la succession et, si l’actif est insuffisant, quand les héritiers doivent les régler.
| Solution | Ce qu’elle peut financer | Point à vérifier |
|---|---|---|
| Mutuelle santé | Principalement les dépenses de santé, parfois une aide décès ou une assistance | Présence d’une garantie décès ou d’un forfait obsèques |
| Assurance obsèques en capital | Versement d’un capital destiné à payer les funérailles | Montant garanti, bénéficiaire désigné, délai de versement |
| Assurance obsèques en prestations | Organisation prévue à l’avance avec un opérateur funéraire | Détail des prestations incluses et reste à charge éventuel |
| Assurance décès | Capital versé aux bénéficiaires, utilisable librement | Usage non réservé aux obsèques, exclusions et conditions d’âge |
| Capital décès | Aide versée selon la situation du défunt et des ayants droit | Organisme compétent, délai de demande et priorité des bénéficiaires |
Le contrat obsèques vise directement les funérailles
Une assurance obsèques est conçue pour anticiper le financement des funérailles. En version capital, elle prévoit une somme versée au bénéficiaire ou à l’entreprise de pompes funèbres. En version prestations, elle peut intégrer des choix précis, comme le cercueil, la cérémonie, le transport, la crémation ou l’inhumation. Elle permet de limiter l’avance de frais et de laisser des consignes plus claires aux proches.
L’assurance décès protège plus largement les bénéficiaires
L’assurance décès n’est pas réservée aux obsèques. Elle verse un capital à une ou plusieurs personnes désignées, qui peuvent l’utiliser pour régler les funérailles, mais aussi pour compenser une perte de revenus, payer un loyer, un crédit ou des dépenses familiales. Elle est donc plus souple, mais moins orientée vers l’organisation concrète de la cérémonie.
Qui paie les obsèques si aucun contrat dédié n’existe ?
En l’absence de garantie clairement identifiée, les frais d’obsèques sont généralement réglés par la famille, puis imputés sur la succession lorsque celle-ci le permet. Les héritiers peuvent donc avancer les sommes nécessaires avant d’être remboursés sur l’actif successoral, si le compte du défunt ou les biens de la succession sont suffisants.
Il est aussi possible de demander à la banque du défunt de prélever directement les frais funéraires sur son compte, sur présentation de la facture des pompes funèbres. Ce prélèvement est encadré et peut aller jusqu’à 5 910 euros si les fonds disponibles le permettent. Cette solution évite parfois à un proche d’avancer seul une somme importante dans l’urgence.
Les frais funéraires ne se limitent pas à la cérémonie
Les dépenses comprennent les prestations obligatoires et les choix familiaux. On retrouve notamment le cercueil, la mise en bière, le transport du corps, les démarches administratives, l’inhumation ou la crémation, ainsi que les frais de concession selon les cas. Des prestations facultatives peuvent s’ajouter : soins de thanatopraxie, fleurs, faire-part, plaque, monument, cérémonie civile ou religieuse plus élaborée.
En cas de désaccord familial
Les conflits portent souvent sur le niveau de dépense, le choix de l’opérateur ou la répartition entre héritiers. La renonciation à succession ne règle pas toujours la question, car certains proches peuvent rester concernés au titre de l’obligation alimentaire. Si aucun accord n’est trouvé, une médiation, un commissaire de justice ou le tribunal judiciaire peuvent être sollicités selon la nature du litige.
Les aides à examiner selon la situation du défunt
Avant de conclure que les proches devront tout payer, il faut vérifier les aides possibles. Elles dépendent du statut du défunt, de ses droits ouverts et parfois de la situation financière des ayants droit. Les interlocuteurs peuvent être la CPAM, la CNAV, France Travail, la commune, l’employeur ou l’organisme de prévoyance collective. Dans certains cas, une aide complémentaire peut alléger une partie des frais et éviter une avance trop lourde.
- Défunt salarié : un capital décès peut être demandé auprès de l’Assurance Maladie, sous conditions. Les bénéficiaires prioritaires disposent d’un délai d’1 mois pour faire valoir leur priorité, tandis que la demande peut être possible dans un délai de 2 ans selon la situation.
- Défunt retraité : un reliquat de pension ou certaines aides peuvent être étudiés auprès de la caisse de retraite, notamment la CNAV pour les assurés concernés.
- Demandeur d’emploi : des droits peuvent exister selon la situation d’indemnisation et les règles applicables auprès de France Travail.
- Personne sans ressources : la commune peut intervenir lorsque la famille ne peut pas assumer les frais et qu’aucune autre solution n’est mobilisable.
- Contrat collectif d’entreprise : une prévoyance souscrite par l’employeur peut prévoir une garantie décès distincte de la mutuelle santé.
Certains dispositifs tiennent compte du lien avec le défunt, du fait d’être à charge ou du caractère prioritaire du bénéficiaire. Il ne faut donc pas se limiter au nom de l’organisme : deux familles dans des situations proches peuvent obtenir des réponses différentes selon le statut du défunt et les garanties souscrites.
Les démarches concrètes pour savoir ce qui sera pris en charge
Après un décès, l’urgence émotionnelle se double d’une urgence administrative. Pour éviter les oublis, il est utile d’avancer par ordre : retrouver les contrats, contacter les organismes, réunir les justificatifs, puis demander les versements ou remboursements possibles. Cette méthode permet de gagner du temps et de repérer les garanties utiles sans laisser de dossier de côté.
- Rechercher les documents du défunt : carte de mutuelle, contrat de prévoyance, relevés bancaires, espace client, coffre-fort numérique testamentaire.
- Appeler la mutuelle et demander explicitement s’il existe une garantie décès, un forfait obsèques ou une assistance obsèques.
- Contacter l’employeur, l’ancien employeur ou l’organisme de prévoyance collective si le défunt était salarié ou récemment actif.
- Demander aux pompes funèbres une facture détaillée, indispensable pour les prises en charge et le prélèvement éventuel sur le compte bancaire.
- Préparer les pièces courantes : acte de décès, livret de famille, justificatif d’identité, RIB, facture acquittée ou à régler, contrat et désignation bénéficiaire si elle existe.
Un contrat se lit clause par clause. Pour les obsèques, les points les plus sensibles sont le délai de carence, les exclusions en cas de décès précoce, la désignation du bénéficiaire, le capital non revalorisé et les prestations limitées à certains opérateurs. Les lire ligne par ligne évite une mauvaise surprise au moment où la famille a le moins d’énergie pour négocier.
Les points du contrat à vérifier en priorité
Regardez d’abord le montant garanti, puis le bénéficiaire désigné. Si le bénéficiaire est une personne, elle reçoit le capital et organise le paiement. Si le bénéficiaire est une entreprise de pompes funèbres, le règlement peut être plus direct. Vérifiez aussi si le contrat prévoit une assistance : aide aux démarches, rapatriement du corps, soutien psychologique ou accompagnement administratif.
Quand demander conseil
Si plusieurs contrats existent, si les héritiers sont en désaccord ou si le défunt avait une famille recomposée, il est préférable de demander rapidement un écrit à chaque organisme. Un conseiller mutualiste, un notaire ou un professionnel des pompes funèbres peut aider à hiérarchiser les démarches. L’objectif est simple : identifier ce qui peut être payé immédiatement, ce qui sera remboursé plus tard et ce qui restera réellement à la charge des proches.
En pratique, les mutuelles participent aux frais d’obsèques seulement lorsqu’une garantie le prévoit. Le réflexe le plus sûr consiste à vérifier la complémentaire santé, les contrats de prévoyance, l’assurance décès, les aides publiques et la succession. Cette méthode évite de passer à côté d’un capital disponible et permet d’alléger, autant que possible, la charge financière laissée à la famille.

- Mutuelle temporaire : pourquoi le contrat d’un mois n’est pas une option et comment se couvrir efficacement - 15 septembre 2026
- Bague céramique en orthodontie : discrète sur les dents, exigeante au quotidien - 14 septembre 2026
- Bas de contention en avion : utiles dès 4 heures, mais pas pour tout le monde - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Contacter l’Assurance Maladie : numéros gratuits, canaux en ligne et démarches locales
 Almerys et Carte Blanche ne sont plus affiliés, le code 37930151 devient le repère du tiers payant
 Arrêt de travail pour un ulcère : une durée qui dépend des symptômes, du traitement et du poste
 Téléconsultation remboursée, incluse ou facturée à part : qui paie vraiment ?