Mutuelle temporaire : pourquoi le contrat d’un mois n’est pas une option et comment se couvrir efficacement
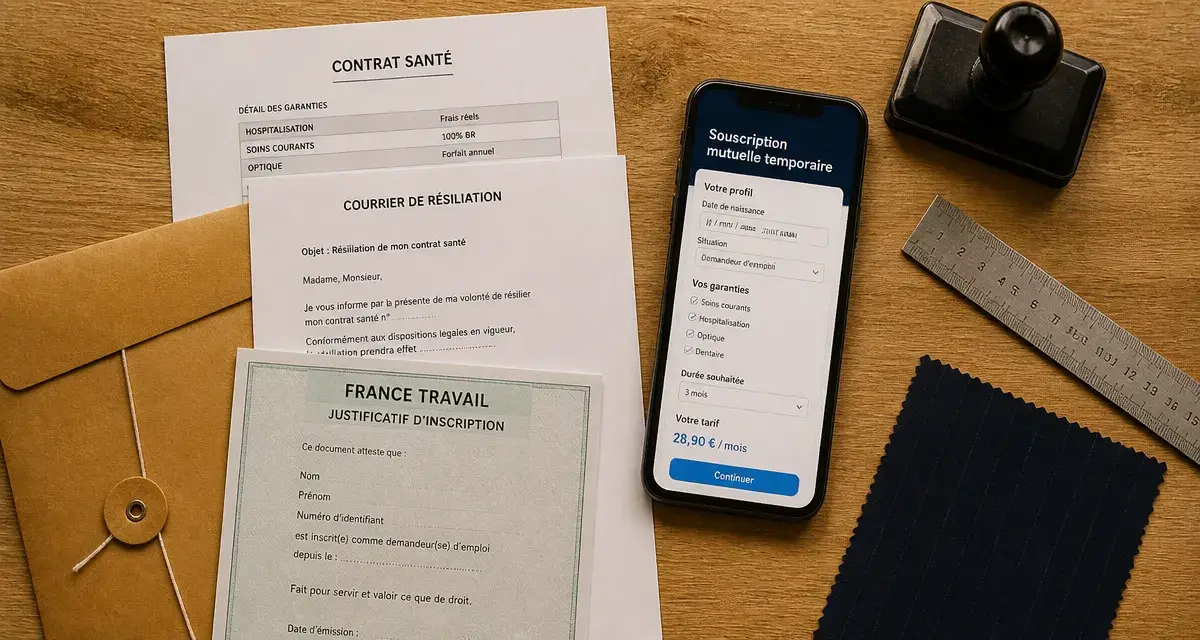
La recherche d’une mutuelle temporaire part souvent d’un besoin immédiat : couvrir un vide dans sa protection santé lors d’une transition professionnelle, avant un départ à l’étranger ou dans l’attente de l’activation d’une mutuelle d’entreprise. La réalité du marché français est sans équivoque : le contrat de complémentaire santé souscrit pour un mois, puis résilié sans condition, n’existe quasiment pas. Ce qui existe, en revanche, sont des mécanismes spécifiques permettant de maintenir une couverture ponctuelle selon votre situation.
Pourquoi une mutuelle « au mois » est-elle introuvable en France ?
Les complémentaires santé reposent sur un modèle de mutualisation des risques. Les cotisations des assurés en bonne santé financent les remboursements de ceux qui consomment davantage de soins. Ce système exige une stabilité sur le long terme. Un contrat résiliable à volonté après quelques semaines romprait cet équilibre, car les assurés souscriraient uniquement au moment d’anticiper des dépenses médicales pour résilier aussitôt après. Cette logique économique, bien plus que des contraintes administratives, pousse les assureurs à verrouiller leurs contrats sur une durée minimale d’un an.
La règle de l’engagement annuel
Dans la pratique, tout contrat de complémentaire santé individuelle prévoit un engagement ferme de douze mois, avec une tacite reconduction à l’échéance. Ce n’est qu’après cette première année que la résiliation infra-annuelle devient possible à tout moment, sans frais ni pénalité. Avant ce cap, la sortie du contrat est strictement encadrée. Elle n’est autorisée que pour des motifs légitimes précis : déménagement, changement de situation professionnelle, mariage, divorce ou perte d’emploi. Cette structure exclut de fait la possibilité d’un abonnement mensuel sans engagement.
La confusion autour du « sans engagement »
Les offres commerciales affichant « sans engagement de durée » respectent en réalité le même cadre réglementaire que les mutuelles classiques. Elles imposent une première année ferme avant d’offrir une liberté de résiliation totale. La différence réside uniquement dans l’absence de préavis long ou de frais de sortie une fois la première année passée. Il est crucial de comprendre cette nuance pour éviter toute déconvenue : ces contrats ne permettent pas de s’arrêter au bout de quelques semaines.
Les solutions pour une couverture santé de courte durée
Si la mutuelle classique ne répond pas au besoin de court terme, d’autres produits d’assurance santé sont conçus pour des durées limitées et des profils spécifiques.
L’assurance santé pour l’expatriation
Pour un départ à l’étranger s’étalant de quelques mois à plusieurs années, l’assurance santé expatrié est la solution adaptée. Elle se souscrit pour une durée définie, correspondant à la mission ou au séjour. Elle couvre les frais de santé dans le pays d’accueil selon des plafonds ajustés à la zone géographique. C’est un produit distinct de la mutuelle française, avec ses propres garanties, mais il constitue l’alternative la plus proche d’une couverture temporaire réelle.
L’assurance voyage et le cas des étudiants internationaux
Pour un séjour de quelques semaines, l’assurance voyage offre une protection santé limitée à la durée du déplacement. Les étudiants internationaux arrivant en France pour un semestre ou une année universitaire privilégient souvent ce type de contrat, car il s’aligne sur leur calendrier académique. Pour un Français de retour d’expatriation, la situation est plus complexe, car il ne peut ni souscrire une mutuelle standard sur une période très courte, ni conserver son assurance expatrié. Dans ce cas, le statut d’ayant droit auprès d’un proche déjà couvert reste souvent la solution la plus rapide.
Les alternatives pour éviter une rupture de couverture
Lorsque la mutuelle temporaire n’est pas envisageable, plusieurs mécanismes permettent d’assurer une continuité de protection sans s’engager sur un an.
La portabilité de la mutuelle d’entreprise
À la fin d’un contrat de travail, la portabilité permet de conserver les garanties de la mutuelle collective de votre ancien employeur, sans cotisation supplémentaire, pendant une durée égale à celle de votre dernier contrat, dans la limite de douze mois. Ce dispositif s’applique en cas de licenciement, de fin de CDD ou de rupture conventionnelle, sous réserve d’être pris en charge par France Travail. Attention toutefois : la démission volontaire n’ouvre pas droit à la portabilité, sauf si elle est reconnue comme légitime par France Travail. C’est précisément dans ces situations de démission que le besoin de solution transitoire est le plus fort, alors que cette option est fermée.
Le statut d’ayant droit
Être rattaché au contrat d’un conjoint, d’un parent ou d’un partenaire de Pacs permet de bénéficier immédiatement d’une couverture santé sans souscrire de contrat individuel. Cette solution est rapide à activer et ne nécessite que les justificatifs du lien familial ou de vie commune. Elle évite tout délai de carence, puisque vous rejoignez un contrat déjà actif.
La surcomplémentaire en renfort
Si vous attendez le démarrage d’une nouvelle mutuelle d’entreprise, certains employeurs acceptent une adhésion anticipée. Si vous possédez déjà une mutuelle mais jugez ses garanties insuffisantes pour une période donnée, une surcomplémentaire peut renforcer ponctuellement la prise en charge sur des postes spécifiques comme l’optique, le dentaire ou l’hospitalisation, sans modifier votre contrat principal.
Pour choisir la bonne option, visualisez vos besoins comme une balance entre rapidité d’accès et niveau de garantie. Plus une solution est rapide à mettre en place, comme le statut d’ayant droit, moins elle offre de personnalisation, car vous héritez des garanties choisies par le titulaire. À l’inverse, une mutuelle individuelle sur-mesure demande plus de temps et engage sur un an, mais permet un ajustement précis de vos besoins. Face à l’urgence, identifiez ce qui prime pour vous : la vitesse ou la précision des garanties.
Coûts, délais et points de vigilance
Le prix d’une complémentaire santé reflète le risque porté par l’assureur. Sur un contrat d’un an, ce risque est lissé. Une hypothétique offre au mois représenterait un risque concentré, ce qui entraînerait un coût proportionnellement bien plus élevé.
Le délai de carence est un point critique. Il s’agit de la période suivant la souscription durant laquelle certaines garanties ne sont pas encore actives, notamment pour l’hospitalisation ou les soins dentaires coûteux. Pour une assurance voyage ou expatrié, ce délai peut réduire l’intérêt de la solution si un besoin de soins survient immédiatement. Le statut d’ayant droit, en revanche, écarte souvent cette question. Avant toute souscription rapide, vérifiez systématiquement les délais de carence, les exclusions et les plafonds de remboursement pour éviter les mauvaises surprises.
Démarches de souscription et de résiliation
Pour les assurances voyage ou expatrié, la souscription se fait en ligne en quelques minutes, avec une couverture effective parfois dès le lendemain, sur présentation d’un justificatif de déplacement ou d’un contrat de mission. Pour le statut d’ayant droit, la transmission des pièces attestant du lien familial ou de vie commune à la mutuelle concernée suffit généralement à valider l’affiliation en quelques jours.
Concernant la résiliation, la règle est constante : après la première année, elle s’exerce à tout moment, sans justification ni frais, par courrier ou via l’espace client. Avant ce cap, seuls les motifs légitimes permettent une sortie anticipée. Pour les familles en transition, la stratégie la plus efficace consiste souvent à combiner ces leviers : les membres du foyer passent en ayants droit le temps que la situation se stabilise, tandis que la personne concernée active sa portabilité ou attend le démarrage d’une nouvelle mutuelle collective.

- Mutuelle temporaire : pourquoi le contrat d’un mois n’est pas une option et comment se couvrir efficacement - 15 septembre 2026
- Bague céramique en orthodontie : discrète sur les dents, exigeante au quotidien - 14 septembre 2026
- Bas de contention en avion : utiles dès 4 heures, mais pas pour tout le monde - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Orthovital : efficacité réelle contre les mycoses ou simple effet d’annonce ?
 Chaussures orthopédiques remboursées : prescription, LPP et reste à charge
 Mutuelle obligatoire, Madelin ou contrat individuel : ce qui se déduit vraiment des impôts
 Arthrum 75 : un forfait en euros peut réduire le reste à charge