Arthrum 75 : un forfait en euros peut réduire le reste à charge
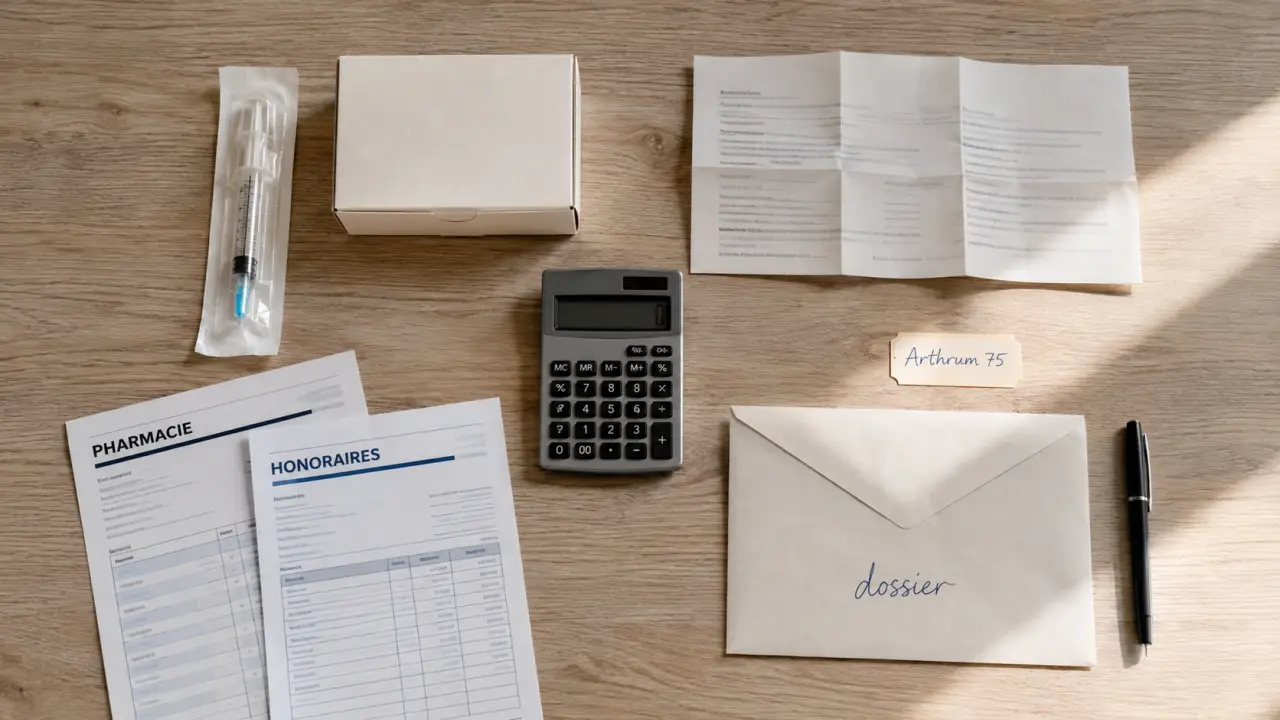
Arthrum 75 n’est plus remboursé par l’Assurance Maladie depuis décembre 2017. Une mutuelle peut néanmoins prendre en charge une partie de la dépense si le contrat prévoit une garantie adaptée aux produits, soins ou actes non remboursés. Avant l’injection, séparez le prix du produit, le coût de l’acte médical et les éventuels dépassements d’honoraires.
Pourquoi Arthrum 75 n’est plus remboursé par la Sécurité sociale
Arthrum 75 est une injection intra-articulaire d’acide hyaluronique utilisée dans la prise en charge symptomatique de la gonarthrose, c’est-à-dire l’arthrose du genou. Ce produit de viscosupplémentation n’est plus pris en charge par l’Assurance Maladie depuis décembre 2017. Ce déremboursement fait suite à l’évaluation de son service médical rendu, notamment par la Haute Autorité de Santé.
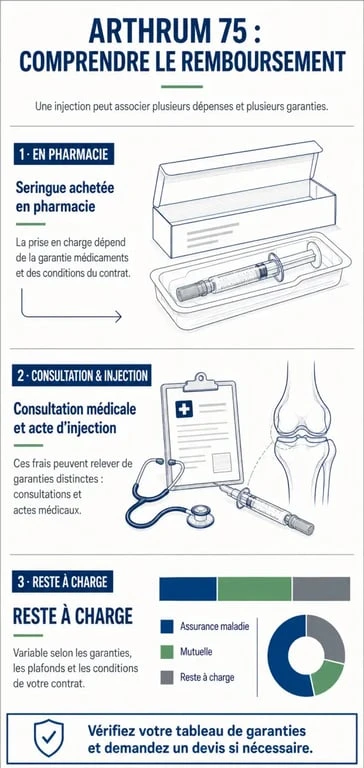
Cette absence de remboursement concerne le produit Arthrum 75. Elle ne signifie pas que les soins réalisés autour de l’injection sont tous exclus de la prise en charge. La consultation avec un rhumatologue, un médecin du sport ou un chirurgien orthopédique peut rester remboursable selon les règles du parcours de soins, le secteur de convention du praticien et les garanties de votre complémentaire santé.
Produit injectable et acte médical : deux dépenses à distinguer
Ne regroupez pas toutes les dépenses sous la seule mention « injection ». La pharmacie peut facturer la seringue d’Arthrum 75, tandis que le praticien facture la consultation et, selon les situations, l’acte d’injection. La mutuelle peut prendre en charge l’une de ces dépenses et pas l’autre si les garanties ne couvrent pas le même poste.
Cette distinction est utile lorsque l’injection est prescrite puis achetée séparément. Le dossier comprend alors une ordonnance, une délivrance en pharmacie, un geste médical et plusieurs factures. Pour éviter toute confusion, vérifiez que le nom du patient, la date, la prescription et chaque dépense réglée apparaissent clairement sur les documents transmis.
Quel reste à charge prévoir pour une injection d’Arthrum 75
Le prix total dépend du coût de la seringue, des honoraires du spécialiste, de son secteur d’exercice, du lieu de réalisation et du nombre d’injections prévu. Les montants souvent annoncés pour une injection complète se situent entre 110 € et 200 €. Le produit seul est fréquemment présenté entre 80 € et 120 €, avant l’ajout des frais médicaux.
| Élément de dépense | Prise en charge possible | Point à contrôler |
|---|---|---|
| Seringue d’Arthrum 75 achetée en pharmacie | Mutuelle, si un forfait pour les dépenses non remboursées est prévu | Libellé « pharmacie non remboursée » ou « médicaments non remboursés » |
| Consultation du spécialiste | Assurance Maladie et mutuelle selon les règles habituelles | Secteur, parcours de soins et dépassement d’honoraires |
| Acte d’injection | Variable selon la cotation et le contrat | Facture détaillée du praticien |
| Dépassement d’honoraires | Selon le niveau de garantie | Garantie spécialiste, OPTAM ou hors OPTAM |
Pour estimer votre reste à charge, additionnez les montants réellement demandés. Déduisez ensuite, séparément, la part éventuellement remboursée pour la consultation, l’acte et le forfait consacré au produit. Un forfait annuel déjà utilisé pour une autre dépense de santé ne peut pas être comptabilisé une seconde fois.
Le nombre d’injections peut aussi modifier le budget prévu. Si le traitement comprend plusieurs actes, additionnez chaque dépense et vérifiez si le contrat applique un plafond par acte, par bénéficiaire ou pour l’ensemble de l’année. Demandez une estimation précise avant de régler le produit ou de programmer l’injection.
Quel forfait de mutuelle rechercher pour Arthrum 75
Pour Arthrum 75, une garantie exprimée à 100 % de la BRSS est généralement peu utile lorsque la base de remboursement de la Sécurité sociale est nulle. Ce pourcentage peut couvrir correctement une consultation conventionnée, sans participer au prix du produit déremboursé.
Le forfait en euros est le critère le plus concret
La garantie à rechercher est un forfait annuel en euros. Elle peut apparaître dans le tableau de garanties sous les intitulés « médicaments non remboursés », « pharmacie non remboursée », « soins non remboursés », « actes hors nomenclature » ou « médecines et soins spécifiques ». Les termes changent d’un contrat à l’autre. Consultez donc les conditions générales plutôt que le seul nom commercial de la formule.
Un forfait de 100 € par an ou de 150 € par an ne garantit pas automatiquement le remboursement d’Arthrum 75. Il peut être limité à certaines catégories de produits, partagé entre plusieurs bénéficiaires ou déjà partiellement consommé. Contrôlez aussi le plafond par acte, le délai de carence, la nécessité d’une prescription et la date de début des garanties.
Le contrat peut également prévoir une exclusion pour certains actes médicaux ou distinguer la pharmacie non remboursée des soins hors nomenclature. Le libellé exact compte donc autant que le montant annoncé. En cas de doute, transmettez le nom du produit et le devis du praticien à la mutuelle pour obtenir une réponse adaptée à votre situation.
Les questions à poser avant de régler l’injection
- Le contrat couvre-t-il explicitement les produits ou médicaments non remboursés ?
- Arthrum 75 est-il accepté au titre de cette garantie ?
- Le forfait est-il annuel, individuel ou commun à toute la famille ?
- Le plafond restant est-il suffisant pour la dépense envisagée ?
- L’acte d’injection et les dépassements du spécialiste sont-ils couverts séparément ?
- Une prise en charge préalable ou un devis est-il nécessaire ?
Demandez une réponse écrite depuis votre espace adhérent ou par messagerie. Une confirmation précisant le montant disponible, la garantie mobilisée et les justificatifs attendus réduit le risque de mauvaise surprise après l’achat.
Préparer et envoyer un dossier de remboursement sans erreur
La démarche commence avant l’injection. Demandez au praticien un devis ou, au minimum, une estimation détaillée de ses honoraires. Si le produit est acheté en pharmacie, demandez une facture nominative indiquant qu’elle a été réglée. La mutuelle pourra ainsi examiner des pièces précises, avec une séparation claire entre le produit, la consultation et l’acte médical.
Si une prise en charge préalable est possible, envoyez le devis avant l’achat et avant l’injection. Indiquez la date prévue, le montant du produit et le détail des honoraires. Cette vérification ne remplace pas la décision de la mutuelle, mais elle permet de connaître les conditions demandées et le montant du forfait encore disponible.
Les justificatifs à réunir
- l’ordonnance médicale mentionnant l’injection ou le produit prescrit ;
- la facture nominative et acquittée de la pharmacie ;
- la facture du spécialiste détaillant la consultation, l’acte et les éventuels dépassements ;
- la feuille de soins si elle a été remise ;
- le devis préalable, lorsque la complémentaire le demande.
Numérisez des documents lisibles et conservez les originaux. La transmission par l’espace adhérent permet généralement de garder une trace de l’envoi. Lorsque le formulaire prévoit un commentaire, précisez que la demande concerne un produit non remboursé par l’Assurance Maladie et joignez les factures séparément.
Respectez le délai de transmission prévu par votre contrat. Conservez aussi la confirmation de dépôt et, si elle est communiquée, la référence du dossier. Ces éléments facilitent une relance si la demande reste sans réponse ou si un document complémentaire est demandé.
Que faire en cas de refus de la mutuelle
Un refus n’est pas toujours définitif, mais il faut en connaître le motif. Demandez une réponse écrite précisant s’il s’agit d’une absence de garantie, d’un plafond annuel atteint, d’une exclusion contractuelle, d’un document manquant ou d’un classement dans une autre rubrique. Comparez cette réponse avec le tableau de garanties et les conditions générales.
Si la clause semble mal appliquée, envoyez une réclamation argumentée avec l’ordonnance, les factures et le devis. Reprenez le libellé exact de la garantie concernée et demandez un nouvel examen du dossier. La mutuelle peut aussi indiquer si le produit et l’acte doivent faire l’objet de demandes distinctes.
En cas de difficulté financière, contactez votre CPAM pour vous renseigner sur une éventuelle aide financière individuelle au titre de l’action sanitaire et sociale. Cette aide n’est ni automatique ni identique d’une caisse à l’autre. Elle dépend de votre situation et des règles locales. Préparez un budget précis comprenant le prix du produit, les honoraires médicaux, les dépassements éventuels et la part déjà prise en charge par votre mutuelle.

- Bague céramique en orthodontie : discrète sur les dents, exigeante au quotidien - 14 septembre 2026
- Bas de contention en avion : utiles dès 4 heures, mais pas pour tout le monde - 13 septembre 2026
- Durée d’arrêt de travail pour pancréatite : 14 à 60 jours selon la gravité et le métier - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Contacter l’Assurance Maladie : numéros gratuits, canaux en ligne et démarches locales
 Assurance-vie : frais cachés, fonds en euros et Livret A, le comparatif utile avant de souscrire
 Assistance et prévoyance : l’urgence pratique d’un côté, la sécurité financière de l’autre
 Téléconsultation remboursée, incluse ou facturée à part : qui paie vraiment ?