Licenciement pour inaptitude : la mutuelle peut rester gratuite jusqu’à 12 mois
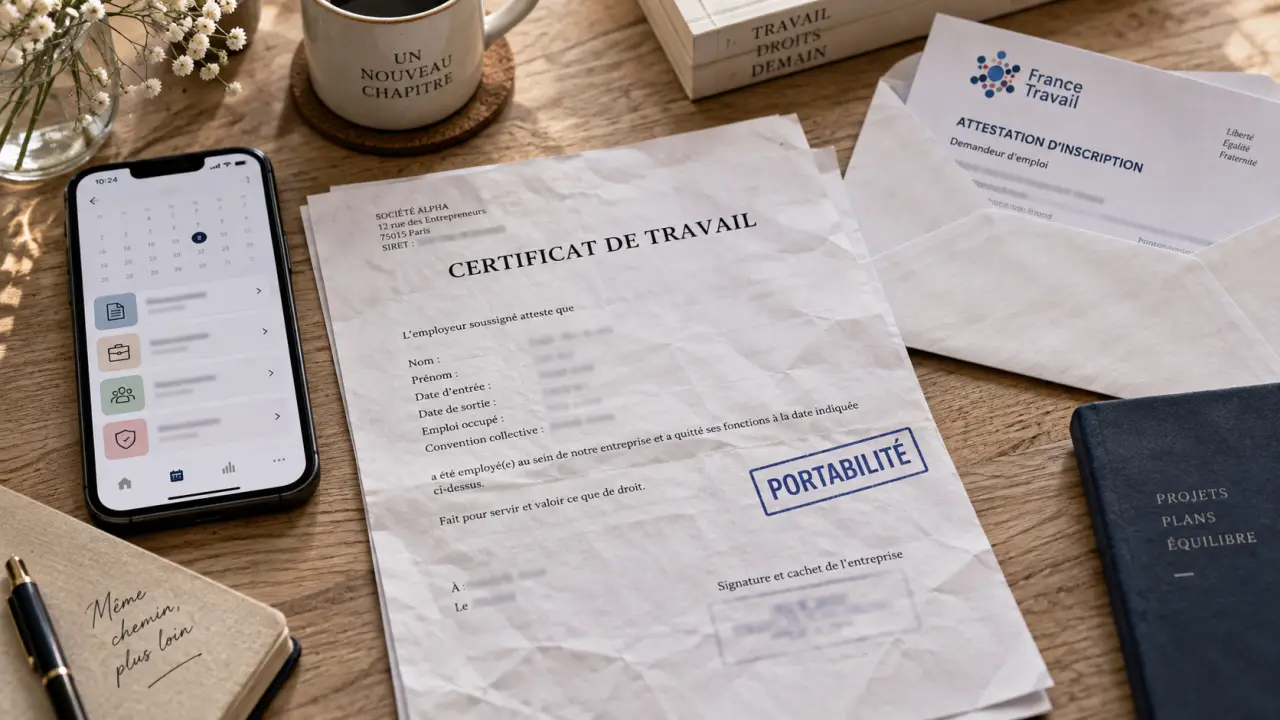
Un licenciement pour inaptitude ne met pas nécessairement fin à votre complémentaire santé d’entreprise dès la fin du contrat. Si vous étiez affilié à la mutuelle collective et si la rupture vous ouvre des droits à l’assurance chômage, la portabilité peut maintenir vos garanties sans cotisation supplémentaire pendant une durée limitée. Vérifiez rapidement vos documents de fin de contrat et votre prise en charge par France Travail.
Le licenciement pour inaptitude permet-il de conserver la mutuelle d’entreprise ?
Oui, un licenciement pour inaptitude peut permettre de conserver la mutuelle d’entreprise grâce à la portabilité des garanties collectives. Ce dispositif, prévu par l’article L911-8 du Code de la sécurité sociale, concerne les anciens salariés dont la rupture de contrat ouvre droit à l’assurance chômage.
Conserver sa complémentaire santé après la fin du contrat : Découvrez les conditions et la durée de la portabilité de la complémentaire santé après avoir quitté votre entreprise.
À la fin du contrat, vous pouvez continuer à bénéficier de la complémentaire santé collective dans les mêmes conditions que les salariés toujours présents dans l’entreprise. Les garanties de frais de santé sont maintenues. Les ayants droit déjà couverts à cette date peuvent également rester affiliés.
Les conditions à remplir
La portabilité ne dépend pas uniquement de l’origine professionnelle ou non professionnelle de l’inaptitude. Elle suppose de réunir plusieurs conditions :
- avoir adhéré à la mutuelle d’entreprise avant la rupture du contrat ;
- avoir subi une rupture ouvrant droit à l’assurance chômage ;
- ne pas avoir été licencié pour faute lourde ;
- être effectivement pris en charge par le régime d’assurance chômage.
Un licenciement pour inaptitude ouvre généralement droit à l’allocation de retour à l’emploi, sous réserve de respecter les règles d’affiliation et les autres conditions appliquées par France Travail. L’inscription auprès de cet organisme reste donc une démarche essentielle, même si votre état de santé complique vos formalités.
Pourquoi les justificatifs sont importants
Chaque document permet de vérifier une étape de votre situation. Le certificat de travail confirme la fin du contrat et doit mentionner le maintien des garanties. L’inscription à France Travail établit votre statut de demandeur d’emploi. L’attestation de prise en charge ou d’indemnisation permet à l’assureur de valider ou de poursuivre la couverture.
Si une pièce manque, votre droit ne disparaît pas nécessairement. En revanche, le traitement de votre dossier peut être suspendu. Conservez une copie datée de chaque document et privilégiez les échanges écrits avec l’employeur et l’organisme assureur.
Durée, coût et fin de la portabilité
La portabilité commence à la fin du contrat de travail. Sa durée dépend de celle du dernier contrat, ou des derniers contrats consécutifs conclus chez le même employeur, dans la limite de 12 mois. Elle prend également fin lorsque vous cessez d’être indemnisé par l’assurance chômage ou lorsque vous reprenez un emploi.
Le financement repose sur un mécanisme de mutualisation. Vous n’avez donc normalement pas de cotisation distincte à régler pour conserver la mutuelle pendant la portabilité. Les garanties restent celles du contrat collectif en vigueur. Si l’employeur modifie ou améliore le régime applicable aux salariés actifs, cette évolution peut aussi concerner les anciens salariés en portabilité.
| Solution | Coût | Durée | Point d’attention |
|---|---|---|---|
| Portabilité de la mutuelle | Sans cotisation supplémentaire pour l’ancien salarié | Jusqu’à 12 mois | Conditionnée à la prise en charge par l’assurance chômage |
| Maintien individuel au titre de la loi Evin | Payant | Sans limite de durée légale | À demander dans les 6 mois suivant la fin de la portabilité |
| Mutuelle individuelle | Payante | Selon le contrat choisi | Comparer les exclusions, les renforts et les éventuels délais |
| Mutuelle du conjoint | Selon le contrat familial | Tant que les conditions du contrat sont remplies | Vérifier si l’ajout d’un ayant droit est possible |
Les démarches à effectuer après la rupture du contrat
La portabilité est généralement mise en œuvre à partir des informations transmises par l’employeur. Ne supposez toutefois pas que toutes les formalités sont terminées. Un contrôle rapide limite les risques d’interruption de remboursement, notamment pour des soins en cours, des lunettes ou des dépenses dentaires.
Contrôler le certificat de travail
L’employeur doit mentionner le maintien des garanties sur le certificat de travail et informer l’organisme assureur de la cessation du contrat. Vérifiez que le document confirme votre droit à la portabilité de la complémentaire santé et, le cas échéant, du régime de prévoyance collective.
Si la mention est absente, demandez une rectification écrite à l’employeur. Vous pouvez aussi contacter directement l’assureur en joignant votre certificat de travail, votre lettre de licenciement et la preuve de votre affiliation antérieure à la mutuelle.
Fournir l’attestation France Travail
Après votre inscription, récupérez depuis votre espace personnel l’attestation de prise en charge ou tout justificatif demandé par l’assureur. Ce document peut être nécessaire pour valider ou poursuivre le maintien de la couverture.
Signalez également sans délai la fin de vos allocations ou une reprise d’emploi. Ces événements peuvent mettre fin à la portabilité. L’assureur doit disposer d’informations à jour pour éviter une interruption injustifiée ou le maintien d’une couverture qui ne serait plus applicable.
- Conservez le certificat de travail et l’attestation employeur destinée à France Travail.
- Inscrivez-vous auprès de France Travail dès que votre situation le permet.
- Adressez à l’assureur l’attestation demandée et gardez une preuve d’envoi.
- Vérifiez que vos remboursements et ceux de vos ayants droit continuent normalement.
- Préparez une solution de remplacement avant la fin de vos droits.
En cas de refus de l’employeur ou de l’assureur, demandez le motif précis par écrit et transmettez les justificatifs utiles. Une situation d’inaptitude, d’arrêt de travail prolongé ou d’invalidité peut nécessiter une lecture attentive du contrat collectif et de votre situation d’indemnisation.
Mutuelle, prévoyance, inaptitude et invalidité : quelles différences ?
La mutuelle rembourse tout ou partie des frais de santé, comme les consultations, la pharmacie, l’hospitalisation, l’optique ou les soins dentaires, selon les garanties prévues. La prévoyance couvre d’autres risques, notamment le décès, l’incapacité de travail et l’invalidité. Elle peut prévoir le versement d’indemnités, d’une rente ou d’un capital, selon le contrat collectif.
L’inaptitude est prononcée par le médecin du travail. Elle concerne votre capacité à occuper un poste dans l’entreprise. L’invalidité est appréciée par le médecin-conseil de l’Assurance maladie ou de la MSA et peut conduire au versement d’une pension. Une invalidité de catégorie 2 ou 3 ne se confond donc pas automatiquement avec une inaptitude et ne suffit pas, à elle seule, à déterminer vos droits à la portabilité.
Si vous percevez une pension d’invalidité, vérifiez séparément vos droits auprès de France Travail, de votre caisse d’assurance maladie et de l’assureur. Pour la portabilité, la question centrale reste la prise en charge au titre de l’assurance chômage. Les garanties de prévoyance doivent être examinées dans la notice du contrat.
Préparer la couverture santé après les 12 mois
À la fin de la portabilité, l’assureur doit vous proposer un maintien individuel des garanties de santé au titre de la loi Evin. Cette proposition doit être adressée dans les 2 mois suivant la fin de la portabilité. Vous disposez de 6 mois pour demander ce maintien individuel.
Cette solution est payante, mais elle évite une rupture de couverture et n’est pas limitée dans le temps. Son tarif est encadré progressivement pendant les 3 premières années : la première année, il est égal à celui des salariés actifs ; la deuxième année, il peut être supérieur de 25 % ; la troisième année, de 50 %. À partir de la quatrième année, la cotisation est librement fixée.
Avant d’accepter, comparez les garanties conservées, le niveau de remboursement réellement utile et le coût pour votre foyer. Une mutuelle individuelle peut être plus adaptée si vos besoins ont changé. Le rattachement au contrat du conjoint peut aussi être envisagé si ses conditions permettent l’ajout d’un ayant droit. Lancez ces comparaisons avant la fin de vos allocations pour préserver la continuité de votre couverture santé.

- Remboursement d’un déambulateur 4 roues : calcul du reste à charge et conditions - 19 septembre 2026
- Licenciement pour inaptitude : la mutuelle peut rester gratuite jusqu’à 12 mois - 18 septembre 2026
- Vitaris téléassistance sécurise le maintien à domicile, avec une écoute 24h/24 et 7j/7 - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Arrêt de travail prolongé par un autre médecin : délais, justificatifs et indemnités à sécuriser
 Mutuelle et impôts : ce qui se déduit, ce qui s’ajoute au revenu imposable
 Trajets, clés, matériel : ce que doit vraiment couvrir une assurance infirmier domicile
 Vitaris téléassistance sécurise le maintien à domicile, avec une écoute 24h/24 et 7j/7