Assurance maintien de salaire fonctionnaire : le demi-traitement ne suffit pas toujours
Un arrêt de travail n’entraîne pas nécessairement une baisse immédiate de rémunération dans la fonction publique. Lorsque le congé se prolonge, le passage au demi-traitement et la diminution éventuelle des primes peuvent toutefois fragiliser rapidement le budget. L’assurance maintien de salaire fonctionnaire complète alors les revenus lorsque la protection statutaire ne suffit plus.
Ce que protège réellement une assurance maintien de salaire
L’assurance maintien de salaire, aussi appelée assurance perte de revenus ou prévoyance, verse un complément financier lorsque l’agent public ne perçoit plus l’intégralité de son traitement à la suite d’une maladie, d’un accident ou, selon le contrat, d’une invalidité. Elle ne remplace pas le régime de la fonction publique. Elle intervient en complément, dans les limites prévues par les garanties souscrites.
Son objectif est de réduire l’écart entre les revenus habituels et les sommes versées pendant l’arrêt. Cet écart peut concerner le traitement indiciaire, mais aussi les primes et indemnités. Leur maintien dépend de la situation de l’agent, de son employeur public et de la nature de l’absence. Une couverture adaptée peut aider à continuer de payer les charges fixes : loyer ou mensualité de crédit, alimentation, dépenses liées aux enfants et factures courantes.
Maintien de salaire et prévoyance : une complémentarité
Le maintien de salaire relève des droits statutaires de l’agent placé en congé maladie. La prévoyance est un contrat complémentaire, individuel ou collectif, qui limite la perte financière lorsque la rémunération publique diminue. L’expression « maintien de salaire » peut donc désigner le dispositif statutaire comme l’assurance qui compense ses limites. Il faut distinguer ces deux mécanismes avant de comparer les offres.
À quel moment la rémunération peut-elle baisser ?
Le niveau d’indemnisation dépend du type de congé accordé et de sa durée. Les droits exacts doivent être vérifiés auprès du service des ressources humaines. Ils peuvent varier selon le versant concerné, fonction publique d’État, territoriale ou hospitalière, ainsi que selon le statut de l’agent et sa situation administrative.
Congé maladie des fonctionnaires : droits et rémunération : Consultez les règles officielles sur la durée du congé maladie, le maintien du salaire et les indemnités des fonctionnaires.
| Type de congé | Durée maximale indiquée | Évolution habituelle du traitement | Enjeu pour la prévoyance |
|---|---|---|---|
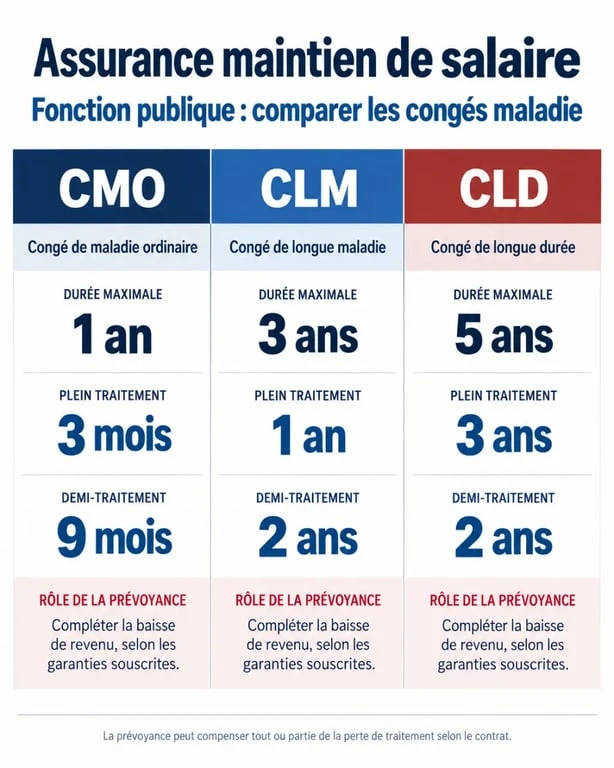
| Congé maladie ordinaire (CMO) | 1 an maximum | 90 jours à plein traitement, puis 270 jours à demi-traitement | Compenser la baisse après la période à plein traitement |
| Congé longue maladie (CLM) | 3 ans maximum | 1re année à plein traitement, puis 50 % de revenus pendant les deux années suivantes | Protéger le budget sur un arrêt prolongé |
| Congé longue durée (CLD) | 5 ans maximum | 3 premières années à plein traitement, puis 50 % les deux dernières années | Anticiper une perte durable de revenus |
Le congé maladie ordinaire : une baisse souvent sous-estimée
Le congé maladie ordinaire est le cas le plus fréquent. Il peut durer jusqu’à un an. Après 90 jours à plein traitement, les 270 jours restants peuvent être rémunérés à demi-traitement. Cette bascule est parfois difficile à anticiper, surtout lorsque le foyer dépend en grande partie du revenu de l’agent. Une assurance peut prévoir le versement d’indemnités à partir de ce seuil, sous réserve du délai de carence et des conditions prévues au contrat.
CLM et CLD : la durée change l’équilibre financier
Le congé longue maladie peut durer jusqu’à trois ans. La première année est à plein traitement, puis les deux années suivantes sont indemnisées à 50 %. Le congé longue durée peut atteindre cinq ans, avec trois années à plein traitement et deux années à 50 %. Ces dispositifs apportent une protection statutaire, mais le demi-traitement maintenu sur une longue période peut rester insuffisant face aux dépenses engagées avant l’arrêt.
Pourquoi les primes peuvent faire basculer le budget
Comparer uniquement son traitement indiciaire ne suffit pas. Selon le poste occupé et les règles applicables, une partie des primes, indemnités ou de la NBI peut ne plus être versée, ou être modulée, pendant l’absence. La perte réelle ne correspond donc pas seulement à la différence entre plein traitement et demi-traitement. Elle inclut aussi les éléments variables qui contribuaient chaque mois au niveau de vie.
Un budget familial fonctionne avec des revenus réguliers et des prélèvements automatiques. Quand un arrêt réduit une partie des ressources, les échéances incompressibles continuent, même si certaines dépenses peuvent être reportées. Calculer son besoin de prévoyance à partir de ses charges fixes, plutôt qu’à partir du seul pourcentage de traitement maintenu, donne une estimation plus réaliste du niveau de garantie nécessaire.
Faire un diagnostic simple avant de s’assurer
Avant toute souscription, rassemblez vos derniers bulletins de paie et distinguez le traitement indiciaire des primes. Additionnez ensuite les dépenses que vous ne pouvez pas suspendre pendant six à douze mois : logement, crédits, assurances, énergie, frais de transport, pension alimentaire ou frais de garde. La différence entre ce total et vos revenus estimés en demi-traitement fournit une première mesure du complément à rechercher.
Les garanties à comparer avant de souscrire
Deux contrats présentés comme une assurance maintien de salaire peuvent offrir une protection très différente. Le bon réflexe consiste à lire les conditions de versement, et pas seulement le taux de couverture mis en avant. Certaines offres peuvent aller jusqu’à 100 % du salaire selon la formule choisie. Cela ne signifie pas nécessairement que tous les éléments de rémunération sont pris en charge, ni que l’indemnisation s’applique dans toutes les situations.
- Le revenu de référence : vérifiez si le calcul porte sur le traitement, sur les primes ou sur une base plus large.
- Le délai de carence : il détermine la période pendant laquelle aucune indemnité complémentaire n’est versée.
- Le déclenchement : le contrat intervient-il dès le demi-traitement, en cas d’invalidité ou seulement après une durée d’arrêt définie ?
- La durée d’indemnisation : elle doit correspondre au risque d’un CMO, d’un CLM ou d’un CLD prolongé.
- Les exclusions et limitations : affections antérieures, périodes d’attente, sports à risque ou situations particulières doivent être clairement identifiés.
- Les garanties complémentaires : invalidité, décès ou assistance peuvent modifier la portée de la protection.
Choisir une couverture cohérente avec son statut et son parcours
L’assurance maintien de salaire fonctionnaire n’est pas obligatoire, mais elle peut être envisagée avant qu’un arrêt ne survienne. Un agent titulaire, stagiaire ou contractuel ne bénéficie pas nécessairement des mêmes droits. Les modalités de maintien des primes peuvent également différer entre administrations. Il est donc préférable de demander une simulation fondée sur votre statut réel, votre rémunération et votre ancienneté, plutôt que de retenir une formule standard.
Comparer le coût à la perte évitée
La cotisation varie notamment selon l’âge, le niveau de revenu à couvrir, les garanties choisies, la profession exercée et les éventuelles options. Au lieu de rechercher la cotisation la plus basse, comparez le montant réellement versé en cas de demi-traitement, le délai avant indemnisation et la durée de protection. Un contrat peu coûteux, mais tardif, peut laisser plusieurs mois sans compensation.
Les documents à examiner avant la signature
Demandez le tableau des garanties, la notice d’information et les conditions générales. Contrôlez aussi les formalités médicales éventuelles, la date de prise d’effet et les justificatifs demandés en cas d’arrêt. Enfin, conservez vos bulletins de paie et les décisions administratives relatives au congé. Ces documents seront utiles pour établir le niveau de revenu perdu et faire valoir vos droits auprès de l’assureur.

- Assurance maintien de salaire fonctionnaire : le demi-traitement ne suffit pas toujours - 16 septembre 2026
- Mutuelle temporaire : pourquoi le contrat d’un mois n’est pas une option et comment se couvrir efficacement - 15 septembre 2026
- Bague céramique en orthodontie : discrète sur les dents, exigeante au quotidien - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 CPAM par téléphone : le 36 46, les horaires et les numéros depuis l’étranger ou Mayotte
 Démission simple ou démission légitime : quand la mutuelle d’entreprise se conserve vraiment
 Assurance vie MACSF : un fonds en euros solide, mais 3 % de frais sur versement et seulement 25 UC
 Quand changer ses lunettes avant 2 ans ? 0,5 dioptrie, ordonnance et remboursement