Mutuelle pour enfant mineur : faut-il privilégier le rattachement ou un contrat dédié ?
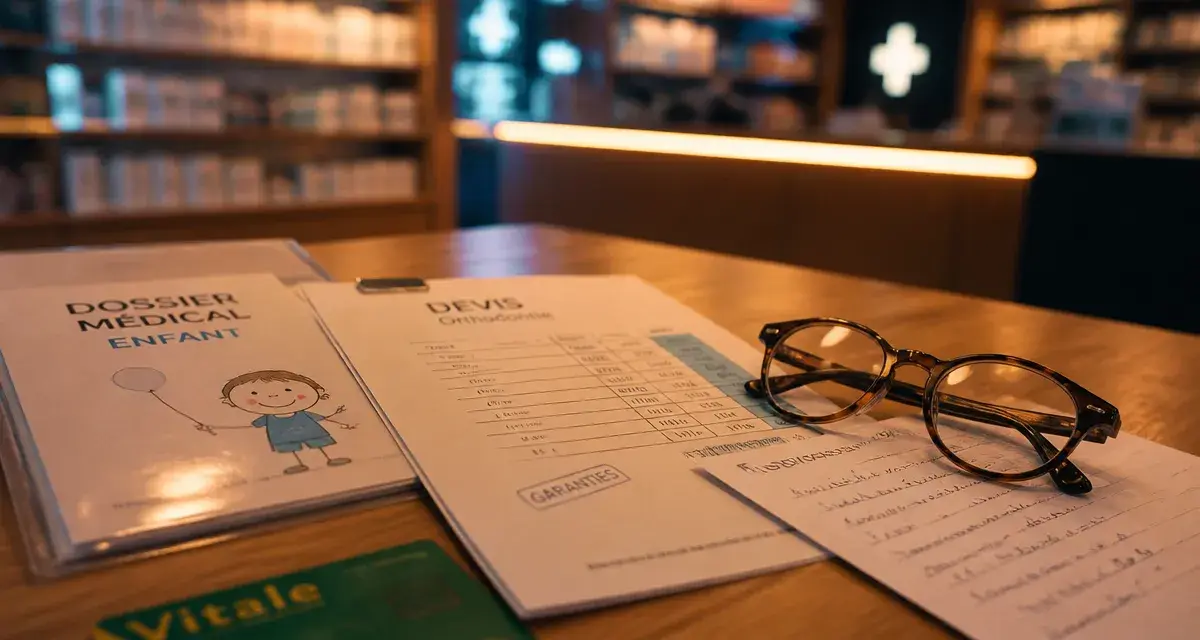
La protection santé d’un enfant mineur demande une attention particulière dès la naissance. Entre la Sécurité sociale qui couvre une partie des frais et la mutuelle qui complète ces dépenses, le choix du mode de couverture influence directement votre budget et la qualité de la prise en charge pour des soins coûteux comme l’orthodontie ou l’optique. Faut-il ajouter votre enfant à votre contrat actuel ou opter pour une solution personnalisée ?
Le rattachement à la mutuelle des parents : une gestion simplifiée
Pour la plupart des foyers, l’option la plus directe consiste à inscrire l’enfant en tant qu’ayant droit sur le contrat de l’un des parents, ou des deux. Cette méthode offre une gestion centralisée avec un interlocuteur unique, une seule cotisation globale et des démarches administratives réduites pour le suivi des remboursements.
Rattacher un enfant à votre carte Vitale : la procédure officielle : Découvrez les étapes et le formulaire Cerfa nécessaires pour déclarer votre enfant comme ayant droit auprès de l’Assurance Maladie.
Avantages et limites du contrat famille
Le rattachement privilégie la praticité. En ajoutant votre enfant mineur à votre complémentaire santé, vous bénéficiez souvent de la gratuité à partir du troisième enfant dans de nombreux contrats collectifs d’entreprise. Il est toutefois nécessaire de vérifier si les garanties souscrites pour les adultes correspondent réellement aux besoins d’un enfant.
Si votre contrat actuel se concentre sur les soins dentaires pour adultes ou les dépassements d’honoraires de spécialistes, vous risquez de payer pour des services inutiles tout en manquant de couverture sur des postes essentiels comme la pédiatrie ou la pharmacie pédiatrique.
Quand souscrire un contrat individuel pour son enfant ?
Le rattachement à la mutuelle d’entreprise n’est pas toujours la solution optimale. Dans certains cas, une mutuelle spécifique pour l’enfant mineur devient une alternative stratégique pour mieux maîtriser ses dépenses de santé.
Les situations où le contrat dédié s’impose
Le recours à un contrat individuel est souvent pertinent dans trois situations précises. D’abord, en l’absence de mutuelle d’entreprise ou si celle-ci ne permet pas l’ajout d’ayants droit. Ensuite, pour répondre à des besoins de garanties spécifiques : certains parents anticipent des soins coûteux, comme des traitements orthodontiques longs ou des besoins en optique fréquents, et préfèrent un contrat haut de gamme pour l’enfant, indépendamment de leur propre couverture. Enfin, en cas de séparation ou de garde alternée, un contrat dédié simplifie la gestion financière et évite les désaccords sur le partage des remboursements.
Anticiper les besoins de santé : l’importance de l’orthodontie et de l’optique
Les frais de santé d’un enfant évoluent avec son âge. Si les premières années se concentrent sur les visites chez le pédiatre, l’adolescence engendre des dépenses plus lourdes. L’analyse des garanties doit donc se projeter sur le long terme.
Le poids financier du suivi orthodontique
L’orthodontie représente l’un des postes de dépenses les plus lourds pour les parents d’adolescents. La Sécurité sociale ne prenant en charge que les semestres d’orthodontie débutés avant les 16 ans, le reste à charge peut être massif. Une mutuelle proposant un forfait annuel élevé, exprimé en euros ou en pourcentage du plafond mensuel de la Sécurité sociale, est indispensable.
La prévention comme levier de santé
Considérez la protection de l’enfant comme un mécanisme de prévention. En sélectionnant une mutuelle qui rembourse les médecines douces, souvent sollicitées pour gérer le stress scolaire ou les troubles mineurs du sommeil, vous investissez dans le bien-être global. Ce choix permet d’éviter l’engrenage des soins curatifs plus coûteux à l’âge adulte en installant, dès le plus jeune âge, une culture du soin préventif.
Comment comparer les offres pour choisir la meilleure protection ?
La comparaison doit se baser sur des critères factuels plutôt que sur le seul montant de la prime mensuelle. L’objectif est de trouver l’équilibre entre le coût et le niveau de remboursement réel.
Grille de lecture pour une analyse comparative efficace
Pour comparer les offres, examinez quatre indicateurs clés. Le taux de remboursement indique la part prise en charge en complément du ticket modérateur. Les forfaits optique et dentaire sont cruciaux pour les soins mal remboursés par la Sécurité sociale. Vérifiez les délais de carence, qui correspondent à la période durant laquelle certaines garanties ne s’appliquent pas. Enfin, privilégiez les réseaux de soins qui permettent d’accéder à des praticiens pratiquant des tarifs négociés.
L’impact des réseaux de soins partenaires
De nombreuses mutuelles collaborent avec des réseaux de professionnels de santé. En optant pour un praticien faisant partie du réseau de votre assureur, vous bénéficiez souvent de tarifs préférentiels et du tiers-payant intégral. Pour un enfant, cela réduit immédiatement le reste à charge sans avance de frais, un avantage concret pour les budgets familiaux.
Les démarches pour mettre en place la couverture
Une fois votre choix arrêté, la souscription doit être rapide pour éviter toute période sans protection. La mise à jour de la carte Vitale reste l’étape clé pour automatiser les remboursements.
Le parcours de l’assuré
Commencez par récupérer l’attestation de droits de votre enfant auprès de la Caisse Primaire d’Assurance Maladie (CPAM). Adressez ce document à votre assureur pour l’ajout ou la création du contrat. Ensuite, rendez-vous en pharmacie ou dans une borne CPAM pour mettre à jour la carte Vitale du parent sur laquelle l’enfant est rattaché. Enfin, vérifiez que les flux NOEMIE sont bien actifs pour que les remboursements de la mutuelle interviennent automatiquement après ceux de la Sécurité sociale.
En suivant ces étapes, vous garantissez une continuité de soins optimale pour votre enfant tout en simplifiant la gestion administrative de votre foyer. Réévaluez vos garanties tous les deux ou trois ans, ou lors de chaque changement de cycle scolaire, pour ajuster la couverture aux besoins réels qui évoluent avec la croissance de l’enfant.

- Mutuelle pour enfant mineur : faut-il privilégier le rattachement ou un contrat dédié ? - 20 septembre 2026
- Remboursement d’un déambulateur 4 roues : calcul du reste à charge et conditions - 19 septembre 2026
- Licenciement pour inaptitude : la mutuelle peut rester gratuite jusqu’à 12 mois - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Contacter l’Assurance Maladie : numéros gratuits, canaux en ligne et démarches locales
 Assurance-vie : frais cachés, fonds en euros et Livret A, le comparatif utile avant de souscrire
 Assistance et prévoyance : l’urgence pratique d’un côté, la sécurité financière de l’autre
 Ordonnance kiné : 3 mois pour commencer les soins et préserver le remboursement