Ayant droit à la Sécurité sociale : ce qui change avant et après 18 ans
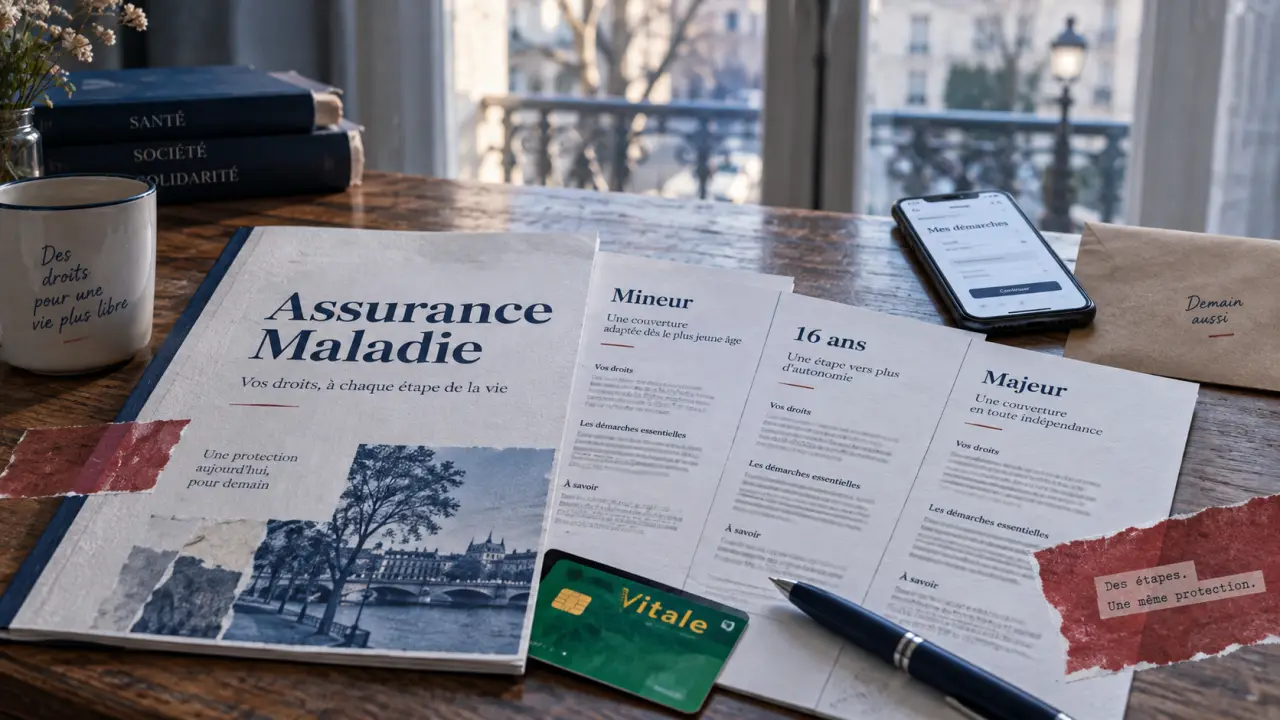
Le statut d’ayant droit à la Sécurité sociale concerne encore les enfants mineurs. À partir de 18 ans, un enfant n’est plus rattaché à ses parents pour ses droits à l’Assurance Maladie : il est assuré à titre personnel, qu’il soit étudiant, apprenti ou sans emploi. Cette règle ne remet pas en cause sa couverture santé. Elle distingue simplement le rattachement administratif, la protection sociale et la dépendance fiscale.
Le terme « ayant droit » désigne un rattachement à un assuré
Un ayant droit est une personne qui bénéficie de la prise en charge de ses frais de santé grâce aux droits d’un autre assuré social, appelé assuré ouvrant droit. Dans une famille, il s’agit le plus souvent d’un enfant rattaché à l’un de ses parents ou aux deux.
Quiz : comprendre le statut d’ayant droit
Ce rattachement ne signifie pas que le mineur ne dispose d’aucune protection personnelle au quotidien. Il permet surtout d’organiser ses droits dans le dossier d’assurance maladie de son ou de ses parents. Les consultations, les médicaments, les examens et les hospitalisations peuvent ainsi être pris en charge selon les règles habituelles de l’Assurance Maladie.
Le terme peut toutefois prêter à confusion. Il reste utilisé dans les démarches administratives, les contrats de mutuelle et les échanges familiaux. Pour le régime général de la Sécurité sociale, un enfant majeur ne reste pas automatiquement ayant droit parce qu’il vit chez ses parents, figure sur leur déclaration fiscale ou dépend encore financièrement d’eux.
Il faut donc distinguer deux situations. Avant 18 ans, le rattachement à un parent reste possible. Après 18 ans, les droits à l’Assurance Maladie sont exercés au nom du jeune adulte, sans qu’une activité professionnelle soit nécessaire dans tous les cas.
Mineur, jeune de 16 ans, majeur : ce qui change selon l’âge
L’âge est le principal repère. Le tableau ci-dessous résume le fonctionnement du rattachement et de l’affiliation personnelle dans les situations les plus courantes.
Rattacher un enfant majeur à l’Assurance Maladie : Découvrez pourquoi la PUMa met fin au statut d’ayant droit majeur et comment obtenir une couverture maladie personnelle.
| Situation | Position au regard de l’Assurance Maladie | Point pratique |
|---|---|---|
| Enfant mineur | Peut être ayant droit d’un parent ou des deux parents | Le rattachement familial reste possible |
| À partir de 16 ans | Peut demander une assurance à titre personnel | Une autonomie administrative peut être mise en place avant 18 ans |
| Personne de 18 ans et plus | N’est plus ayant droit dans le régime général | Les droits sont exercés à titre personnel |
| Étudiant majeur sans emploi | Est assuré à titre personnel s’il remplit les conditions de résidence | Le statut étudiant ne recrée pas un rattachement parental |
Avant 18 ans : un rattachement possible à un ou deux parents
Un mineur peut être rattaché à l’un de ses parents ou aux deux. Le double rattachement peut être utile lorsque les parents vivent séparément ou ne sont pas affiliés auprès de la même caisse. Chacun peut alors suivre les remboursements liés à l’enfant selon l’organisation retenue.
Dans ce cadre, l’enfant reste un ayant droit. Ses frais de santé sont pris en charge sans qu’il ait à justifier d’une activité professionnelle personnelle. Les parents doivent toutefois veiller à l’exactitude des informations administratives, notamment après un changement d’adresse, une séparation ou un changement de régime.
Le rattachement concerne les droits à l’assurance maladie obligatoire. Il ne détermine pas nécessairement les règles appliquées par une complémentaire santé. Une mutuelle peut prévoir ses propres conditions pour couvrir un enfant, y compris lorsqu’il grandit ou devient étudiant.
Dès 16 ans : l’autonomie peut commencer
À partir de 16 ans, un adolescent peut demander à être assuré à titre personnel. Cette démarche peut faciliter la gestion de sa carte Vitale, de ses remboursements et de ses échanges avec l’Assurance Maladie. Elle ne se confond pas avec l’entrée dans la majorité.
Cette possibilité permet une autonomie administrative avant 18 ans, mais elle ne fait pas disparaître mécaniquement tous les liens utiles avec les parents. Le rattachement familial peut encore avoir sa place tant que l’enfant est mineur, selon la situation et les démarches effectuées.
L’année des 18 ans : la fin du statut d’ayant droit
Pour les personnes de 18 ans et plus, la notion d’ayant droit a disparu dans le régime général. Le passage se fait l’année des 18 ans : le jeune devient assuré à titre personnel. Il n’a donc pas besoin d’être salarié pour conserver une couverture santé.
Cette évolution découle de la protection universelle maladie, souvent appelée Puma. Son principe est d’individualiser les droits. Une personne majeure dispose de sa propre couverture au lieu de dépendre du dossier d’un parent.
Le changement est administratif. Il ne signifie pas qu’une protection s’arrête brutalement le jour de l’anniversaire. Le jeune adulte doit surtout disposer d’un dossier personnel correctement renseigné. La prise en charge de ses frais de santé repose alors sur ses propres droits, et non sur le rattachement parental.
Étudiant, apprenti ou sans emploi : le majeur reste-t-il couvert ?
Oui. Un majeur peut continuer à bénéficier de la prise en charge de ses frais de santé sans exercer d’activité professionnelle. Il ne bénéficie simplement plus de cette prise en charge comme ayant droit de ses parents. S’il vit en France de manière stable et régulière, il peut avoir des droits à l’Assurance Maladie à titre personnel.
Le cas fréquent de l’étudiant majeur
Un étudiant de 18 ans ou plus ne redevient pas ayant droit parce qu’il poursuit ses études, ne perçoit pas de salaire ou reste fiscalement rattaché à ses parents. Sa couverture relève de son propre statut d’assuré. La règle reste la même s’il habite encore au domicile familial ou si ses parents continuent à payer ses dépenses de santé.
La dépendance financière et le rattachement fiscal ne prolongent donc pas le statut d’ayant droit. Un jeune peut être considéré comme à la charge de ses parents pour la déclaration de revenus tout en étant assuré à titre personnel auprès de l’Assurance Maladie.
Les études ne créent pas non plus un rattachement parental supplémentaire. L’étudiant doit surtout vérifier que son dossier est à jour : adresse, coordonnées bancaires, carte Vitale et informations de contact. Ces éléments facilitent la réception des remboursements et les échanges avec sa caisse.
Apprentissage et premiers emplois
Un apprenti ou un jeune qui commence à travailler est lui aussi assuré à titre personnel. Son activité peut modifier sa caisse ou les démarches à effectuer selon sa situation, mais elle ne transforme pas ses parents en assurés ouvrant droit. En cas de changement professionnel, l’enjeu consiste à maintenir un dossier cohérent plutôt qu’à demander un rattachement familial qui n’est plus applicable.
Les remboursements dépendent de la cohérence des informations enregistrées. Lorsque la carte Vitale, le relevé d’identité bancaire et les coordonnées correspondent à la même personne, le versement peut suivre le circuit prévu. Une ancienne adresse, un compte bancaire non actualisé ou une carte non mise à jour peut entraîner des retards ou orienter les remboursements vers des coordonnées qui ne sont plus adaptées.
Cette vérification est particulièrement utile lors d’un premier emploi, d’un déménagement ou d’un passage à une affiliation personnelle. Le jeune majeur conserve ses droits, mais il doit s’assurer que l’administration dispose des bonnes informations pour les utiliser.
Ne pas confondre droits à la santé, mutuelle et rattachement fiscal
Trois notions sont souvent mélangées alors qu’elles répondent à des règles différentes. Le rattachement à la Sécurité sociale concerne l’assurance maladie obligatoire. La mutuelle peut compléter les remboursements. Le rattachement fiscal détermine la déclaration de revenus du foyer.
Un jeune majeur peut donc rester à la charge de ses parents sur le plan fiscal tout en étant assuré à titre personnel. Ces deux situations ne se contredisent pas. Elles répondent simplement à des démarches et à des organismes différents.
De même, être couvert par la complémentaire santé familiale ne signifie pas être ayant droit au sens de la Sécurité sociale. Certains contrats de mutuelle prévoient leurs propres conditions de maintien pour les enfants étudiants ou les jeunes adultes. Il faut consulter les garanties du contrat, sans transposer automatiquement ces règles à l’Assurance Maladie.
Le passage à 18 ans peut ainsi modifier le dossier d’assurance maladie sans mettre fin à la couverture complémentaire. La Sécurité sociale et la mutuelle doivent être vérifiées séparément.
Les démarches utiles pour éviter une rupture administrative
À l’approche de la majorité ou lors d’un changement de situation, quelques vérifications permettent de préserver la continuité des remboursements. L’objectif n’est pas de prolonger un statut d’ayant droit, mais de s’assurer que l’affiliation personnelle est correctement opérationnelle.
- Vérifier son dossier personnel : l’identité, l’adresse postale, le téléphone et l’adresse électronique doivent être exacts.
- Mettre à jour sa carte Vitale : cette opération actualise les informations utilisées par les professionnels de santé.
- Contrôler les coordonnées bancaires : les remboursements doivent être versés sur le compte de l’assuré majeur lorsqu’il gère ses droits personnellement.
- Signaler un changement de situation : les études, l’emploi, un déménagement ou un départ à l’étranger peuvent nécessiter une mise à jour.
- Vérifier la mutuelle : le maintien sur le contrat des parents dépend des garanties souscrites, et non du statut d’ayant droit à la Sécurité sociale.
En cas de doute sur un dossier particulier, notamment après un déménagement, une première affiliation ou une absence de remboursement, il est préférable de consulter son espace assuré ou de contacter sa caisse. Pour un majeur, la bonne question n’est généralement plus « suis-je encore ayant droit ? », mais « mes droits personnels et mes informations de remboursement sont-ils bien à jour ? »

- Appareils auditifs : 69 devis révèlent les points à vérifier avant de choisir - 15 octobre 2026
- Récupération après une opération chez une personne âgée : retour à domicile ou rééducation ? - 14 octobre 2026
- Reste à charge santé : la base de remboursement qui change tout avant de choisir un soin - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 36 46 CPAM : le numéro à composer, pas votre NIR
 Dispense de mutuelle : 5 situations légales pour refuser l’adhésion obligatoire
 Assurance santé privée en France : ce qu’elle couvre vraiment et ce qu’il faut vérifier avant de signer
 Mutuelle temporaire : pourquoi le contrat d’un mois n’est pas une option et comment se couvrir efficacement