Base de remboursement d’une anesthésie générale : calcul et reste à charge
Il n’existe pas de base de remboursement unique pour une anesthésie générale. La consultation pré-anesthésique possède sa propre base. L’acte réalisé pendant l’opération en possède une autre, qui dépend notamment de l’intervention et de sa cotation. Le montant remboursé dépend ensuite du taux applicable, des honoraires facturés et de votre complémentaire santé.
La consultation pré-anesthésique est généralement remboursée à hauteur de 70 % de sa base par l’Assurance Maladie. Pour l’acte opératoire, la base et les conditions de prise en charge doivent être identifiées sur l’estimation des frais : appliquer automatiquement le taux de la consultation à toute la facture donnerait un résultat trompeur.
BRSS, tarif facturé et remboursement : quelle différence ?
La BRSS, ou base de remboursement de la Sécurité sociale, est le montant de référence utilisé pour calculer la prise en charge. Ce n’est pas nécessairement le prix payé au médecin. Le tarif conventionnel est le tarif de référence fixé pour un acte dans le cadre de la convention médicale.
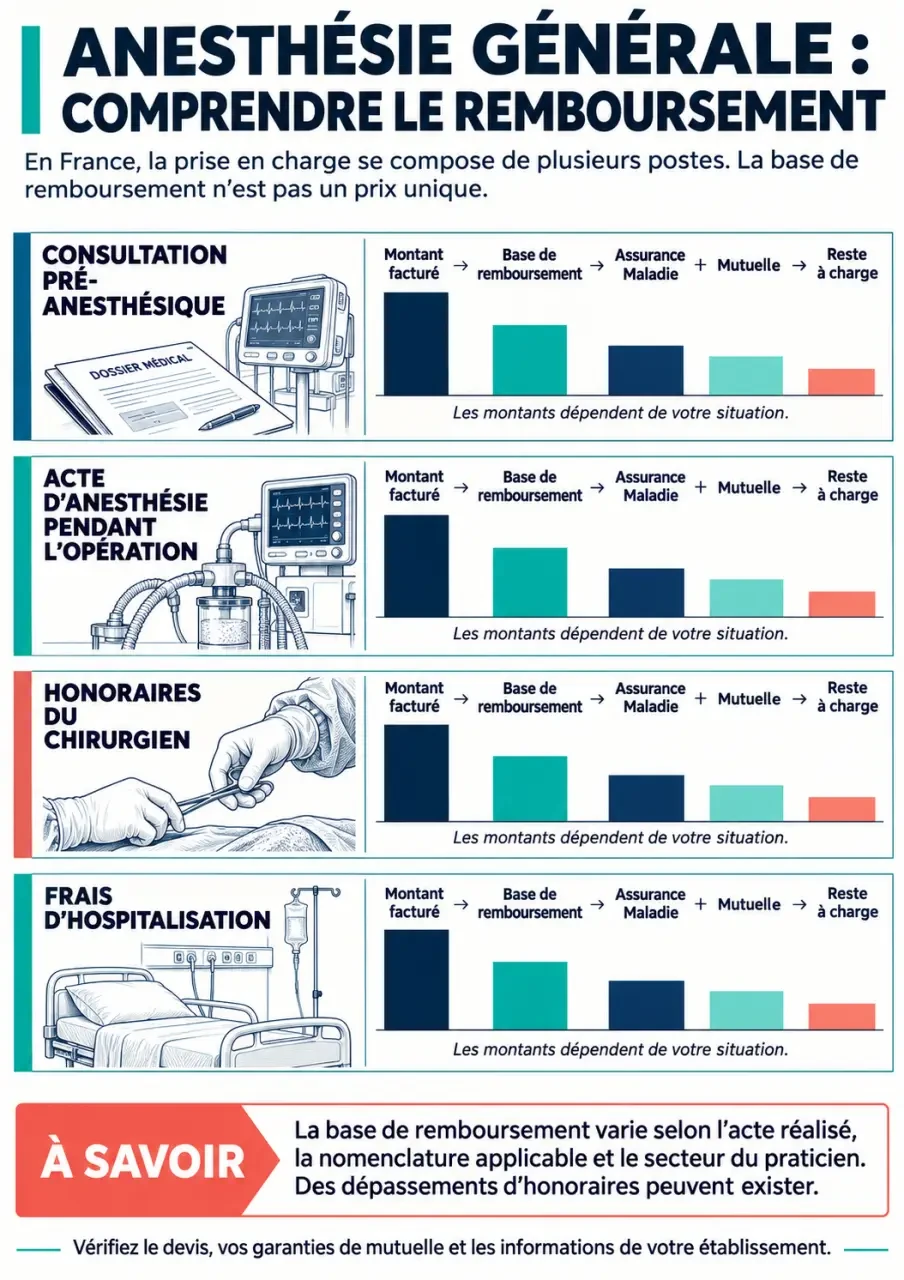
Lorsque les honoraires dépassent la base applicable, la différence constitue un dépassement d’honoraires. L’Assurance Maladie ne le rembourse pas. Une complémentaire peut le prendre en charge en partie ou en totalité, dans les limites du contrat.
La part de la base que l’Assurance Maladie ne rembourse pas s’appelle le ticket modérateur. Elle ne doit pas être confondue avec le dépassement : les garanties de mutuelle ne les couvrent pas toujours de la même façon.
| Élément | À quoi correspond-il ? | Effet sur votre facture |
|---|---|---|
| Base de remboursement | Montant de référence de l’acte | Elle sert au calcul des remboursements |
| Ticket modérateur | Part de la base non remboursée par l’Assurance Maladie | Souvent couverte par la complémentaire |
| Dépassement | Honoraires facturés au-delà du tarif de référence | Couverture variable selon le contrat |
| Participation forfaitaire | Somme pouvant être retenue sur une consultation | Elle reste en principe à votre charge |
Consultation pré-anesthésique : quelle prise en charge ?
Avant une opération programmée, le rendez-vous avec l’anesthésiste permet d’examiner votre état de santé, vos traitements et les risques liés à l’intervention. Le médecin choisit avec vous la technique adaptée et peut prévoir des examens complémentaires.
Pour une consultation spécialisée remboursable, l’Assurance Maladie prend généralement en charge 70 % de la base applicable. Le ticket modérateur peut être remboursé par votre complémentaire. Le tarif conventionnel réel dépend notamment de la situation du médecin et peut évoluer. Le tarif facturé et la base peuvent différer si le médecin pratique des dépassements.
Exemple de calcul pour une consultation
Prenons une consultation fictive facturée 30 €, avec une base de 30 €. Au taux habituel, la part de l’Assurance Maladie est de 21 € avant retenue et le ticket modérateur de 9 €. Une éventuelle participation forfaitaire réduit le versement effectif.
Si la mutuelle rembourse le ticket modérateur, la participation forfaitaire reste en principe à votre charge. Certaines personnes en sont exonérées. Cet exemple ne représente pas un tarif conventionnel réel.
Acte d’anesthésie pendant l’opération : pourquoi la base varie
L’anesthésie réalisée au bloc fait l’objet d’une facturation distincte de la consultation préalable. Sa base dépend de l’acte associé à l’intervention. La nature de l’opération, sa complexité, sa durée et la technique employée peuvent intervenir dans sa tarification.
Les actes médicaux sont identifiés par une cotation dans la CCAM, la classification commune des actes médicaux. Le code et les éventuelles règles associées permettent d’identifier la base de l’acte facturé. Le seul intitulé « anesthésie générale » ne suffit donc pas à donner un montant de remboursement valable pour toutes les opérations.
L’acte peut être réalisé au cours d’une hospitalisation ou en chirurgie ambulatoire, avec une entrée et une sortie le même jour. L’estimation globale doit distinguer au moins trois postes : les honoraires de l’anesthésiste, ceux du chirurgien et les frais de séjour. Un remboursement annoncé pour l’un de ces postes ne décrit pas forcément le coût des autres.
En règle générale, l’Assurance Maladie prend en charge 80 % des frais d’hospitalisation dans un établissement public ou une clinique conventionnée. Le ticket modérateur peut être supprimé dans certaines situations, notamment pour certains actes coûteux ou une hospitalisation liée à une affection de longue durée. Une participation forfaitaire peut toutefois s’appliquer à certains actes coûteux. Dans une clinique non conventionnée, les conditions de remboursement diffèrent et le reste à charge peut être important.
Une prise en charge à 100 % de la base pour des soins exonérés ne signifie pas nécessairement une facture sans reste à charge. Les dépassements d’honoraires et certains frais liés au séjour peuvent subsister. Le forfait hospitalier, lorsqu’il s’applique, et les prestations de confort peuvent aussi rester à payer, sauf prise en charge par la complémentaire.
Secteur 1, secteur 2 : quel effet sur les honoraires ?
| Situation du médecin | Honoraires | Conséquence pour vous |
|---|---|---|
| Secteur 1 | Tarifs conventionnels habituellement appliqués ; des dépassements restent possibles dans certaines circonstances | Un écart entre facture et base doit être expliqué |
| Secteur 2 | Honoraires pouvant inclure des dépassements | Le remboursement de l’Assurance Maladie ne couvre pas le dépassement |
| Non conventionné | Honoraires libres | La base de remboursement est très faible, ce qui peut laisser un reste à charge important |
En secteur 2, la base applicable et la couverture des dépassements peuvent aussi dépendre de l’adhésion du praticien à un dispositif de pratique tarifaire maîtrisée. Les garanties de votre contrat peuvent distinguer ces situations. Deux anesthésistes facturant le même prix ne donnent donc pas forcément lieu au même remboursement complémentaire.
Comment calculer le reste à charge avec votre mutuelle ?
Pour chaque ligne de la facture, partez des honoraires réellement facturés. Retirez le remboursement de l’Assurance Maladie, puis celui prévu par votre complémentaire. Ajoutez ensuite les éventuelles sommes qui restent à votre charge sur les autres postes du séjour.
- Identifiez le montant facturé et la base de l’acte.
- Appliquez le taux de prise en charge propre à votre situation pour estimer la part de l’Assurance Maladie.
- Déterminez le ticket modérateur et l’éventuel dépassement.
- Appliquez les garanties de votre complémentaire, puis tenez compte des participations qui ne sont pas remboursées.
Exemple de calcul pour un acte avec dépassement
Pour illustrer le calcul, supposons une base fictive et un taux de prise en charge de 70 %, sans participation forfaitaire ni autre frais. Ces montants ne correspondent pas nécessairement à la base de votre intervention.
| Élément | Montant |
|---|---|
| Honoraires facturés | 160,85 € |
| Base retenue pour l’exemple | 60,85 € |
| Part théorique de l’Assurance Maladie, après arrondi | 42,60 € |
| Ticket modérateur | 18,25 € |
| Dépassement | 100 € |
| Reste avant intervention de la mutuelle | 118,25 € |
Une mutuelle qui couvre seulement le ticket modérateur laisserait le dépassement à votre charge. Si elle couvre aussi tout le dépassement, le reste sur cet acte serait nul dans cette hypothèse.
Que signifie une garantie à 100 % ou 200 % de la BRSS ?
Une garantie exprimée en pourcentage de BRSS désigne généralement un plafond de remboursement total, part de l’Assurance Maladie comprise. À 100 % de la base, elle couvre au maximum cette base : elle ne couvre donc pas, en principe, les honoraires qui la dépassent.
À 200 %, le plafond total peut atteindre deux fois la base, sans dépasser les frais réellement payés et sous réserve des conditions du contrat. Sur une base fictive de 60 €, cela représente jusqu’à 120 € au total. Avec une facture de 160 €, au moins 40 € resteraient alors à payer sur cet acte. Un contrat peut aussi prévoir un forfait en euros plutôt qu’un pourcentage, ou appliquer des limites différentes selon le praticien.
Avant l’intervention : les informations à réunir
Pour obtenir une estimation exploitable, rassemblez les montants de chaque intervenant et ceux de l’établissement. Une intervention sans dépassement de l’anesthésiste peut tout de même comporter d’autres frais.
- Honoraires de l’anesthésiste : distinguez la consultation de l’acte opératoire, leur base et leurs éventuels dépassements.
- Honoraires du chirurgien : relevez leur montant séparément.
- Frais de séjour : distinguez les frais de soins des prestations de confort éventuelles.
- Garanties de mutuelle : comparez la couverture du ticket modérateur, des dépassements et des frais de séjour.
Pour une opération programmée, un devis ou une estimation écrite permet de transmettre les montants à votre complémentaire et d’obtenir une estimation personnalisée.
Questions fréquentes
La consultation pré-anesthésique est-elle remboursée ?
Oui. L’Assurance Maladie la rembourse généralement au taux habituel des consultations spécialisées. Le ticket modérateur, une éventuelle participation forfaitaire et les dépassements peuvent laisser une somme à payer.
La mutuelle rembourse-t-elle tous les dépassements ?
Non. Certaines garanties se limitent à la base de remboursement ; d’autres prennent en charge les dépassements jusqu’à un plafond. Le niveau de garantie et les conditions liées au praticien font la différence.
Et avec la complémentaire santé solidaire ou l’AME ?
Ces dispositifs ouvrent droit à une protection particulière pour les soins pris en charge. La complémentaire santé solidaire couvre notamment le ticket modérateur et encadre les dépassements. L’aide médicale de l’État prévoit également une prise en charge des soins éligibles.
Un devis est-il obligatoire si les dépassements sont importants ?
Une information écrite préalable sur les honoraires est obligatoire lorsque le montant des honoraires atteint le seuil réglementaire et comprend un dépassement. Ce seuil peut évoluer. Même en dehors de cette obligation, une estimation écrite reste utile pour connaître à l’avance les honoraires de chaque praticien et la part susceptible d’être remboursée.
- Bas de contention et varices : efficacité, choix et utilisation - 22 novembre 2026
- Oreiller cervical remboursé par la Sécurité sociale : cas, montant et démarches - 21 novembre 2026
- Prix d’une radio avec ordonnance : tarifs et remboursements - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Invalidité à 33 % ou 66 % : 10 exemples concrets, taux et indemnisation
 AÉSIO Prévoyance Obsèques : capital ou prestations, ce que le choix change pour vos proches
 CSS et mutuelle d’entreprise : quand demander une dispense pour éviter le doublon
 Reste à charge santé : la base de remboursement qui change tout avant de choisir un soin