Mutuelle senior : les erreurs à éviter avant de souscrire
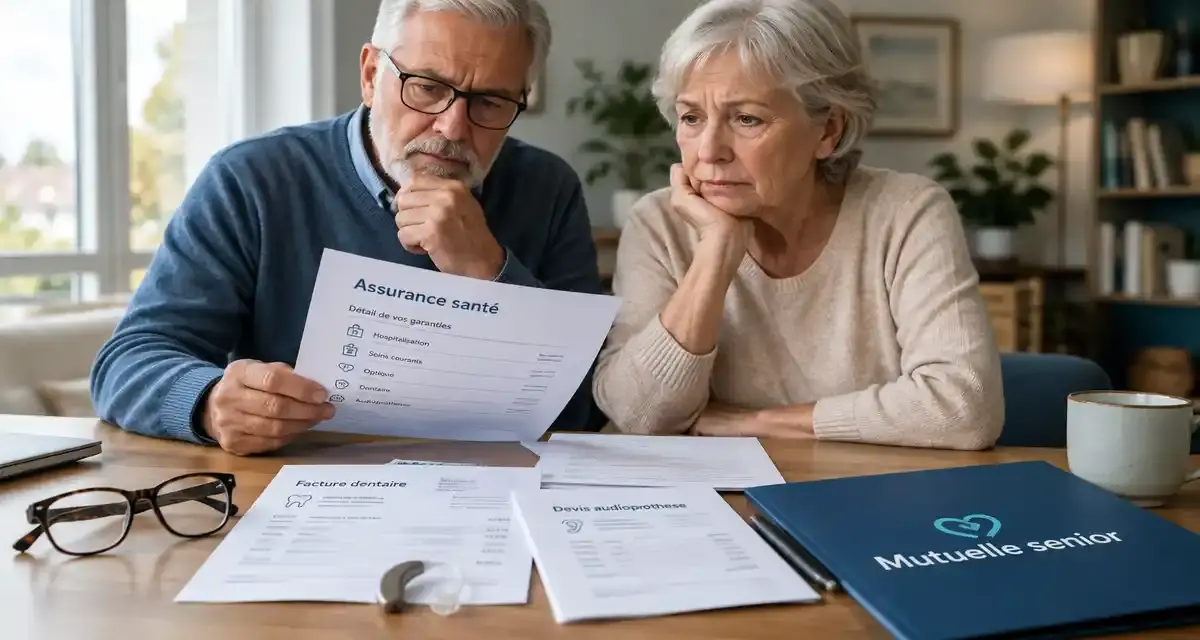
Choisir une complémentaire santé après 60 ans ne se résume pas à retenir la formule la moins chère ou la plus rassurante sur le papier. Les besoins évoluent vite : lunettes renouvelées, prothèses dentaires, appareils auditifs, hospitalisation imprévue, consultations spécialisées. La meilleure mutuelle senior est celle qui couvre les dépenses probables, pas celle qui affiche le tableau de garanties le plus flatteur.
Erreur n°1 : choisir uniquement le prix mensuel
Une cotisation basse peut sembler raisonnable tant que les consultations restent rares. Le problème apparaît au premier soin coûteux : reste à charge élevé, plafond annuel déjà atteint, remboursement limité à quelques actes. Pour comparer correctement, il faut raisonner en coût global : cotisation annuelle, remboursements attendus, exclusions, délais de carence et niveau de prise en charge sur les postes sensibles.
Un contrat attire souvent le regard vers ce qui paraît le plus avantageux : une cotisation réduite ou une promesse de remboursement très élevée. Cette présentation peut faire oublier les lignes qui pèsent vraiment dans le budget : chambre particulière plafonnée, honoraires de spécialiste mal couverts, forfait auditif insuffisant. Avant de signer, mieux vaut lire les garanties qui concernent vos soins réels, même si elles sont moins visibles dans le document commercial.
Comparer le prix à votre consommation réelle de soins
Une personne qui porte des lunettes progressives, consulte un cardiologue avec dépassements d’honoraires et prévoit des soins dentaires n’a pas le même besoin qu’un senior sans traitement régulier. Le bon réflexe consiste à reprendre ses dépenses des deux dernières années : optique, dentaire, consultations, médicaments non remboursés, kinésithérapie, hospitalisation. Ce relevé personnel vaut mieux qu’une formule standard.
Erreur n°2 : sous-estimer le dentaire, l’optique et l’auditif
Ces trois postes concentrent souvent les mauvaises surprises, car ils génèrent des dépenses ponctuelles mais élevées. Un remboursement correct sur les consultations courantes ne compense pas forcément une prise en charge faible sur une couronne, des verres complexes ou des aides auditives. Il faut donc examiner séparément le dentaire, l’optique et l’auditif, sans se limiter au niveau général du contrat.
Dentaire : regarder les plafonds, pas seulement les pourcentages
Un remboursement annoncé à 200 % ou 300 % peut paraître confortable, mais il dépend de la base de remboursement de l’Assurance maladie, parfois éloignée du prix réellement facturé. Il faut vérifier le montant maximal par acte, le plafond annuel et les conditions sur les implants, la parodontologie ou les prothèses hors panier encadré.
Optique et audition : anticiper le renouvellement
Pour l’optique, les verres progressifs, les traitements anti-reflets ou les montures de qualité peuvent creuser l’écart entre prix payé et remboursement. Pour l’audition, le point clé est le forfait par oreille, sa fréquence de renouvellement et l’éventuelle prise en charge des accessoires. C’est souvent sur ces détails que se joue le vrai niveau de protection.
Erreur n°3 : oublier l’hospitalisation et mal lire les remboursements
L’hospitalisation est parfois négligée parce qu’elle paraît moins fréquente que les soins courants. Pourtant, une seule intervention peut entraîner des frais importants : dépassements d’honoraires du chirurgien ou de l’anesthésiste, chambre particulière, frais d’accompagnant, forfait journalier, soins de suite. Une garantie solide doit préciser ce qui est remboursé, pendant combien de jours et dans quelles limites.
Au moment de comparer les offres, il est utile de s’appuyer sur des repères pédagogiques pour comprendre comment trouver la meilleure mutuelle senior, notamment lorsque plusieurs contrats semblent proches mais utilisent des modes de remboursement différents.
| Formulation du contrat | Ce qu’il faut vérifier |
|---|---|
| Pourcentage de la base de remboursement | La base réelle utilisée, car elle peut être faible par rapport au prix facturé |
| Forfait annuel | Le montant disponible par an et les actes inclus dans ce forfait |
| Plafond par acte | Le maximum remboursé même si la garantie générale semble élevée |
| Délai de carence | La période pendant laquelle certaines garanties ne s’appliquent pas encore |
Erreur n°4 : garder un contrat qui ne correspond plus au profil médical
Un contrat adapté à 62 ans peut devenir insuffisant à 70 ans. Traitement chronique, perte d’autonomie débutante, suivi ophtalmologique renforcé, besoin de soins à domicile ou consultations plus fréquentes : le profil médical évolue, et la mutuelle doit suivre. Conserver une ancienne formule par habitude peut coûter plus cher qu’un changement réfléchi.
Les critères à réévaluer avant de signer
- Vos spécialistes habituels pratiquent-ils des dépassements d’honoraires ?
- Avez-vous des soins dentaires lourds prévus dans les prochains mois ?
- Vos lunettes ou appareils auditifs doivent-ils être renouvelés bientôt ?
- Souhaitez-vous une chambre particulière en cas d’hospitalisation ?
- Le contrat prévoit-il une assistance à domicile après une intervention ?
Le bon choix n’est pas forcément le contrat le plus riche partout. Il peut être plus pertinent de renforcer deux ou trois postes vraiment utiles et d’éviter de payer pour des garanties peu utilisées. Demander un devis détaillé, simuler un remboursement sur un soin précis et relire les plafonds annuels permet d’écarter les offres séduisantes mais mal calibrées.
- Bas de contention et varices : efficacité, choix et utilisation - 22 novembre 2026
- Oreiller cervical remboursé par la Sécurité sociale : cas, montant et démarches - 21 novembre 2026
- Prix d’une radio avec ordonnance : tarifs et remboursements - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Calcul GIR : 17 rubriques AGGIR pour lire un niveau de dépendance de 1 à 6
 Temps partiel et mutuelle obligatoire : le seuil de 10 % qui ouvre la dispense
 Pourquoi la CPAM m’appelle : appel légitime ou arnaque, les vérifications à faire
 Adhérer à une mutuelle : démarches, garanties et points à comparer