Part RO : définition, calcul et lecture de vos remboursements
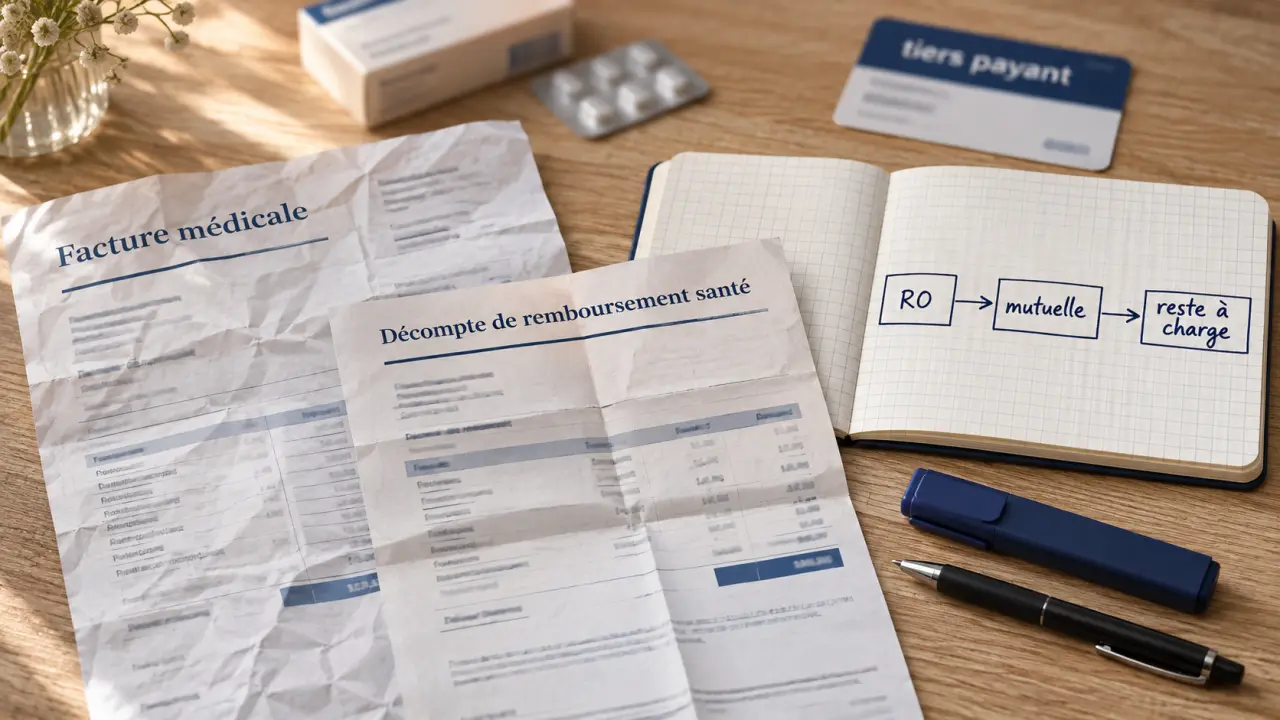
La part RO est la somme prise en charge par votre régime obligatoire d’assurance maladie pour une dépense de santé. Sur un décompte, elle correspond au remboursement de l’Assurance Maladie, à distinguer de la part versée par votre complémentaire santé, ou mutuelle.
Elle se calcule en général à partir d’une base de remboursement, et non du prix que vous avez payé. Même avec une mutuelle, une partie de la facture peut donc rester à votre charge.
Part RO, part mutuelle et remboursement total
RO signifie « régime obligatoire ». Ce terme désigne le régime d’assurance maladie auquel vous êtes affilié. Dans un tableau de garanties ou sur un relevé de prestations, la « part RO » désigne le montant que ce régime prend en charge pour le soin concerné.
La part mutuelle, aussi appelée part complémentaire, s’ajoute à la prise en charge obligatoire. Son montant dépend des garanties de votre contrat. Elle peut couvrir une partie ou la totalité des frais qui ne sont pas pris en charge par le régime obligatoire, dans les limites prévues.
Le remboursement total correspond à l’addition de ces deux parts. Il ne peut pas dépasser les frais engagés. Pour connaître votre reste à charge, retirez les remboursements réellement reçus du montant payé.
Reste à charge = prix payé − remboursement RO effectivement versé − remboursement complémentaire versé.
Une participation ou une franchise retenue sur le remboursement obligatoire diminue le montant effectivement versé. Il faut donc en tenir compte dans le calcul, sans la déduire une deuxième fois.
Les sigles à connaître pour lire votre document
| Sigle | Signification et utilité |
|---|---|
| RO ou AMO | Régime obligatoire ou assurance maladie obligatoire : la prise en charge de base. |
| AMC | Assurance maladie complémentaire : la part prévue par la mutuelle ou un autre organisme complémentaire. |
| BR ou BRSS | Base de remboursement, ou base de remboursement de la Sécurité sociale : le montant de référence du calcul. |
| TM | Ticket modérateur : la différence entre la base et la prise en charge obligatoire théorique. |
| FR | Frais réels : le montant effectivement facturé pour le soin. |
| PMSS | Plafond mensuel de la Sécurité sociale : une référence parfois utilisée pour exprimer un plafond de garantie. |
La BR n’est pas forcément le prix de la consultation, du médicament ou du dispositif médical. L’Assurance Maladie applique un taux à cette base pour déterminer sa prise en charge théorique. Le montant versé peut ensuite être réduit par une participation ou une franchise applicable.
Ticket modérateur et reste à charge : quelle différence ?
Le ticket modérateur est la portion de la base de remboursement qui n’est pas prise en charge par le régime obligatoire, avant déduction d’une participation ou d’une franchise. Il peut être couvert par la complémentaire.
Le reste à charge est plus large : c’est ce que vous supportez réellement après les remboursements. Il peut comprendre le ticket modérateur non couvert, un dépassement d’honoraires, une participation forfaitaire ou une franchise.
Par exemple, pour une base fictive de 25 € remboursée à 70 %, la part RO théorique est de 17,50 € et le ticket modérateur de 7,50 €. Si le professionnel facture 40 €, les 15 € au-dessus de la base ne font pas partie du ticket modérateur. Ils peuvent néanmoins rester à votre charge si votre complémentaire ne les couvre pas.
Comment lire un tableau de garanties ?
Commencez par trouver la ligne qui correspond au soin : consultation, pharmacie, optique ou soins dentaires, par exemple. Lisez ensuite séparément la colonne du régime obligatoire, celle de la complémentaire et, si elle existe, la colonne du total.
Une garantie en pourcentage de BR
Un taux de 100 % BR ne signifie pas automatiquement que toute la facture sera remboursée. Si ce taux désigne le total RO et complémentaire, la prise en charge est limitée à une fois la base. Les sommes facturées au-delà de cette base peuvent rester à payer.
Un taux de 200 % BR peut, lui, représenter un maximum total de deux fois la base. Mais certains tableaux indiquent le taux de la complémentaire seule. Dans ce cas, il faut ajouter la part RO pour trouver le plafond global, toujours dans la limite de la dépense.
Un forfait, les frais réels ou la mention « néant »
- Forfait : la garantie annonce une somme maximale, par exemple par acte ou par année. Sa période et ses éventuelles conditions comptent autant que son montant.
- Frais réels : la référence est la somme facturée. Une prise en charge aux frais réels peut couvrir la dépense dans les limites et conditions du contrat, après prise en compte du remboursement obligatoire.
- Néant : aucune prise en charge n’est indiquée dans la colonne concernée. Si la mention figure sous RO, elle ne signifie pas à elle seule que la complémentaire ne verse rien.
- Pourcentage du PMSS : le plafond est calculé à partir de cette référence, et non directement à partir du prix du soin.
Pour comparer deux contrats, regardez aussi les plafonds, la fréquence des forfaits et les catégories de soins. Un taux élevé sur une ligne ne renseigne pas sur les autres garanties.
Exemples de calcul de la part RO et du reste à charge
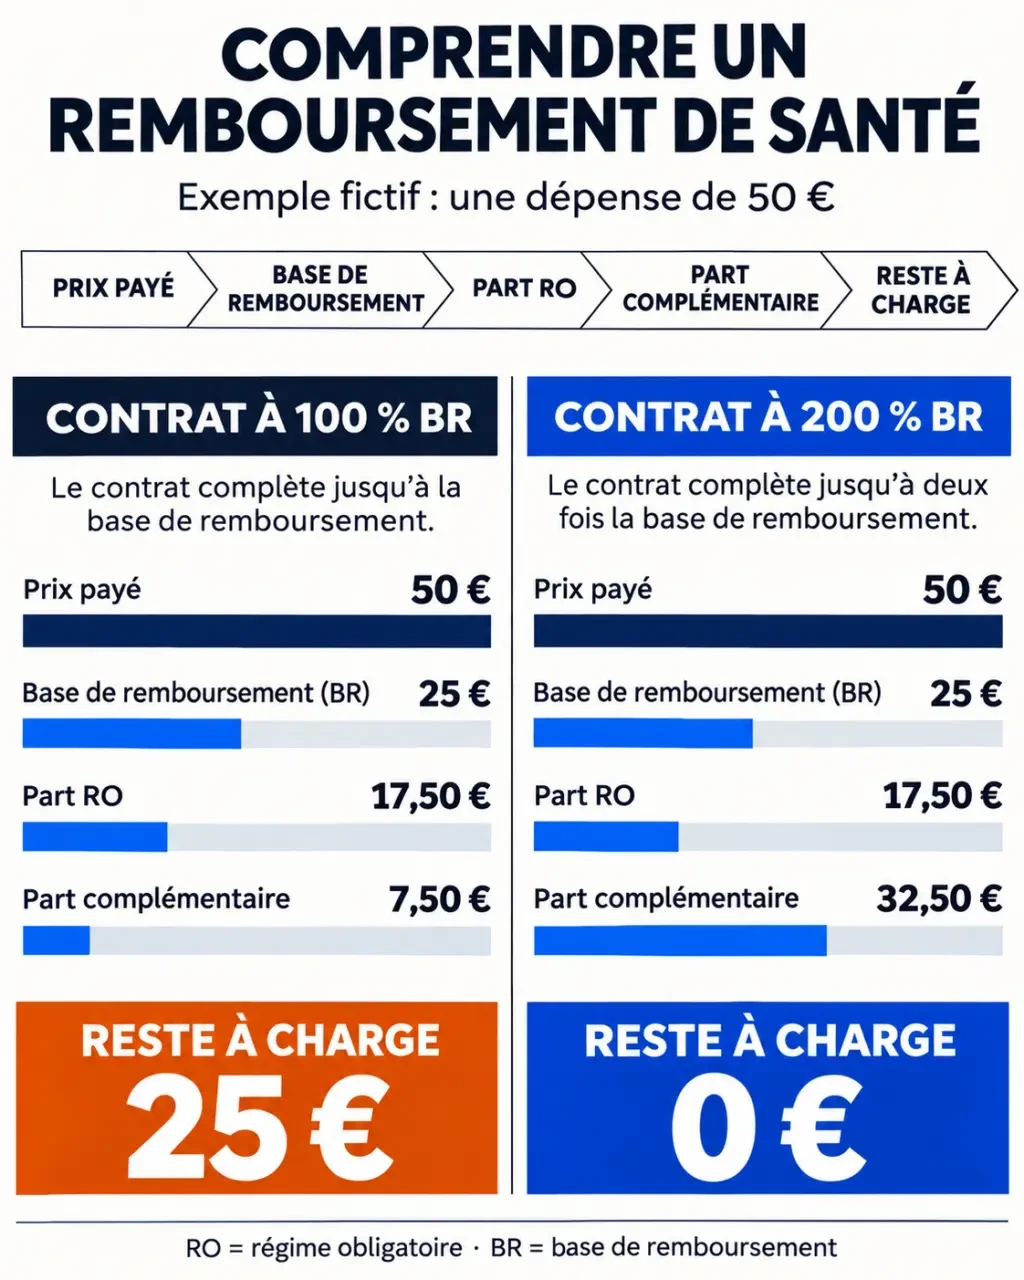
Les montants suivants sont fictifs : ils ne représentent pas le tarif ou le taux d’un soin réel. Dans les deux exemples, le soin coûte 50 €, la base est de 25 € et le taux RO est de 70 %. La part RO théorique est donc de 17,50 €.
| Élément | Garantie totale à 100 % BR | Garantie totale à 200 % BR |
|---|---|---|
| Prix payé | 50 € | 50 € |
| Base de remboursement | 25 € | 25 € |
| Part RO théorique | 17,50 € | 17,50 € |
| Part complémentaire théorique | 7,50 € | 32,50 € |
| Total avant participation éventuelle | 25 € | 50 € |
| Reste avant participation éventuelle | 25 € | 0 € |
À 100 % BR au total, la complémentaire complète ici la prise en charge obligatoire jusqu’à 25 €. La différence entre le prix et la base reste à payer. À 200 % BR au total, le plafond atteint 50 € : il couvre ici la facture avant une éventuelle participation.
Si une participation forfaitaire de 2 € s’applique et n’est pas remboursée par le contrat, le versement RO effectif passe de 17,50 € à 15,50 €. Dans ces exemples, le reste à charge devient alors respectivement 27 € et 2 €. La participation ne s’ajoute pas au ticket modérateur dans la base de calcul : elle réduit le versement reçu.
Le plafond ne constitue pas un remboursement automatique. Si la garantie totale est de 200 % BR mais que la facture s’élève à 35 €, les remboursements ne peuvent pas dépasser la dépense engagée, même si deux fois la base représentent 50 €.
Pourquoi un montant peut-il rester à votre charge ?
La part RO ne couvre pas nécessairement toute la base, et la base peut être inférieure au prix facturé. Plusieurs éléments expliquent alors un reste à payer :
- Le ticket modérateur non couvert : votre contrat ne prend pas toujours en charge toute la part de la base laissée après intervention du RO.
- Les dépassements d’honoraires : ils correspondent aux sommes facturées au-delà du tarif de référence. La part RO, calculée sur la base, ne les prend pas en charge, et une garantie limitée à la base ne les absorbe pas non plus.
- Les participations et franchises : ces retenues s’appliquent à certaines dépenses et ne sont pas toujours remboursables par la complémentaire.
- Les plafonds et conditions du contrat : un forfait peut être épuisé ou limité à une période donnée.
- L’absence de prise en charge obligatoire : un soin peut ne donner lieu à aucun remboursement RO, même si une garantie complémentaire existe.
Pour certaines consultations, le niveau de garantie peut aussi différer selon que le médecin adhère ou non à un dispositif de pratique tarifaire maîtrisée. La ligne du tableau doit correspondre à la situation du professionnel consulté.
Le remboursement reçu ne correspond pas à votre estimation : que regarder ?
- Reprenez la facture : notez la date, le type de soin et le montant réellement payé. Un dépassement peut expliquer l’écart avec la base.
- Lisez le décompte de l’Assurance Maladie : repérez la base retenue, le taux appliqué, la part RO et une éventuelle retenue.
- Retrouvez la bonne garantie : distinguez un pourcentage de BR d’un forfait et contrôlez si le taux indiqué inclut déjà la part RO.
- Comparez avec le relevé de la complémentaire : identifiez le montant versé, le plafond utilisé et la période couverte par le forfait.
- Calculez le solde : soustrayez les deux versements effectifs du prix payé. Si l’écart persiste, contactez l’organisme concerné avec la facture et les décomptes.
En cas de tiers payant, vous n’avancez pas nécessairement toute la dépense. La même lecture reste utile : distinguez le prix total du soin, les sommes réglées directement aux professionnels et ce que vous avez éventuellement payé.
Questions fréquentes sur la part RO
La part RO est-elle la même que la base de remboursement ?
Non. La base est le montant de référence. La part RO théorique est obtenue en appliquant à cette base le taux de prise en charge applicable. Elle peut ensuite être réduite par une retenue.
Une garantie à 100 % signifie-t-elle zéro reste à charge ?
Non. Si elle porte sur la BR, elle peut laisser à votre charge la différence entre la base et le prix facturé. Une participation ou une franchise peut également rester due.
La mutuelle rembourse-t-elle toujours après le régime obligatoire ?
La complémentaire intervient en principe en complément de la prise en charge obligatoire, selon le contrat. Avec le tiers payant, tout ou partie des sommes prises en charge peut être réglée directement au professionnel, sans avance correspondante de votre part.
Que signifie une part RO égale à zéro ?
Cela indique qu’aucun montant n’a été pris en charge par le régime obligatoire sur la ligne concernée. Une garantie complémentaire spécifique peut néanmoins prévoir un forfait : la mention « zéro » ou « néant » sous RO ne suffit pas à connaître la part mutuelle.
- Bas de contention et varices : efficacité, choix et utilisation - 22 novembre 2026
- Oreiller cervical remboursé par la Sécurité sociale : cas, montant et démarches - 21 novembre 2026
- Prix d’une radio avec ordonnance : tarifs et remboursements - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Calcul GIR : 17 rubriques AGGIR pour lire un niveau de dépendance de 1 à 6
 Temps partiel et mutuelle obligatoire : le seuil de 10 % qui ouvre la dispense
 Pourquoi la CPAM m’appelle : appel légitime ou arnaque, les vérifications à faire
 Adhérer à une mutuelle : démarches, garanties et points à comparer