Parodontie mutuelle : quel forfait annuel pour le curetage, le surfaçage et le reste à charge ?
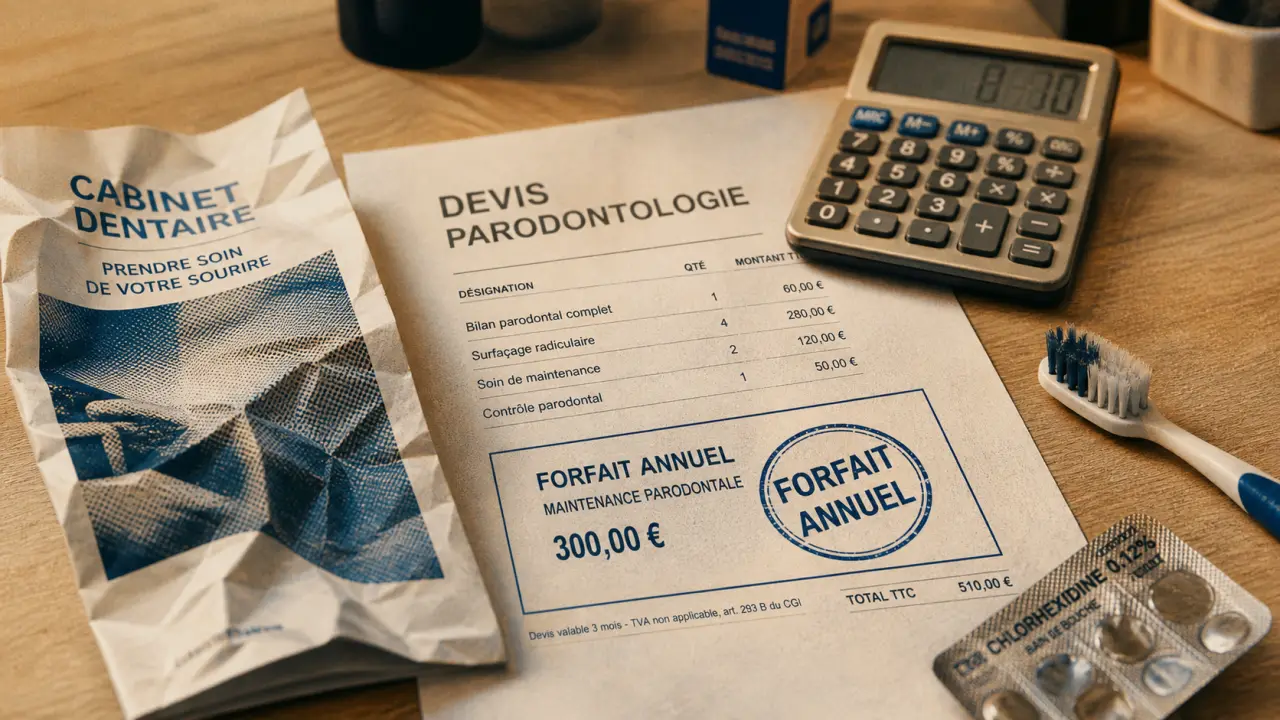
La parodontie peut vite devenir un sujet financier autant que médical. Gingivite qui s’installe, parodontite, déchaussement dentaire, curetage ou surfaçage radiculaire : une partie des soins est peu remboursée, voire pas du tout par la Sécurité sociale. Le bon réflexe consiste donc à vérifier si votre mutuelle prévoit un forfait dédié à la parodontologie, avec un plafond clair et des exclusions précises.
Ce que recouvrent vraiment les soins de parodontie
La parodontologie est la discipline qui prévient, diagnostique et traite les maladies du parodonte. Le parodonte désigne l’ensemble des tissus qui soutiennent la dent, la gencive, l’os alvéolaire, le cément et les ligaments parodontaux. Quand ces tissus s’enflamment ou se dégradent, la dent perd peu à peu son maintien.
Calcul du reste à charge en parodontie
Formule : max(0, coût total – remboursement Sécurité sociale – forfait mutuelle)
Gingivite, parodontite : deux stades à ne pas confondre
La gingivite correspond le plus souvent à une inflammation de la gencive. Elle peut se manifester par des saignements au brossage, une sensibilité ou une mauvaise haleine persistante. À ce stade, une prise en charge rapide permet souvent d’éviter l’aggravation.
La parodontite est plus profonde. L’infection atteint les tissus de soutien de la dent. Elle peut provoquer des poches parodontales, des douleurs, une mobilité dentaire et, dans les cas avancés, un déchaussement. Les soins deviennent alors plus techniques et plus coûteux.
Les actes les plus souvent concernés
Selon le diagnostic, le dentiste ou le parodontologue peut proposer un détartrage sus et sous-gingival, un curetage de la plaque, un surfaçage radiculaire, une radio panoramique dentaire, une attelle métallique, une ligature métallique ou une prothèse de contention. Dans certains cas, des actes chirurgicaux, une greffe de gencive ou une greffe osseuse peuvent aussi être envisagés.
Tous ces traitements ne suivent pas les mêmes règles de remboursement. C’est le point à regarder avant de comparer une mutuelle : certains actes figurent dans la nomenclature de l’Assurance Maladie, d’autres sont classés hors nomenclature.
Pourquoi le reste à charge est souvent élevé
Les soins parodontaux demandent du temps, plusieurs séances et parfois des actes techniques spécifiques. Une séance peut atteindre 500 euros, avec des montants fréquemment situés autour de 450 € à 550 € pour certains traitements. Lorsque plusieurs zones de la bouche sont traitées, la facture globale monte vite.
La Sécurité sociale ne couvre qu’une partie des actes
L’Assurance Maladie rembourse certains soins dentaires sur la base d’un tarif de convention. Le détartrage, par exemple, est remboursé à hauteur de 70% du tarif de convention, dans la limite de 2 séances par an. D’autres actes peuvent être remboursés à 60% du tarif conventionnel, selon leur codification.
On cite souvent 4 actes de parodontologie remboursés, parmi lesquels peuvent figurer le détartrage, l’attelle métallique, la prothèse de contention ou la ligature métallique. Le sujet ne tient donc pas seulement au taux de remboursement. Il tient aussi à la base sur laquelle il s’applique. Si le tarif pratiqué dépasse largement le tarif conventionnel, le reste à charge reste important.
Les soins hors nomenclature changent tout
Le curetage parodontal, le surfaçage radiculaire ou certaines greffes peuvent être considérés comme hors nomenclature. Dans ce cas, la Sécurité sociale ne rembourse pas l’acte. Sans mutuelle adaptée, le patient supporte alors l’intégralité du coût.
C’est pour cela qu’une recherche de parodontie mutuelle ne doit pas s’arrêter au pourcentage affiché sur les soins dentaires courants. Une garantie à 200% ou 300% peut aider sur certains actes, mais elle ne compense pas l’absence de forfait pour les soins non remboursés par le régime obligatoire.
Mutuelle et parodontologie : forfait annuel ou pourcentage ?
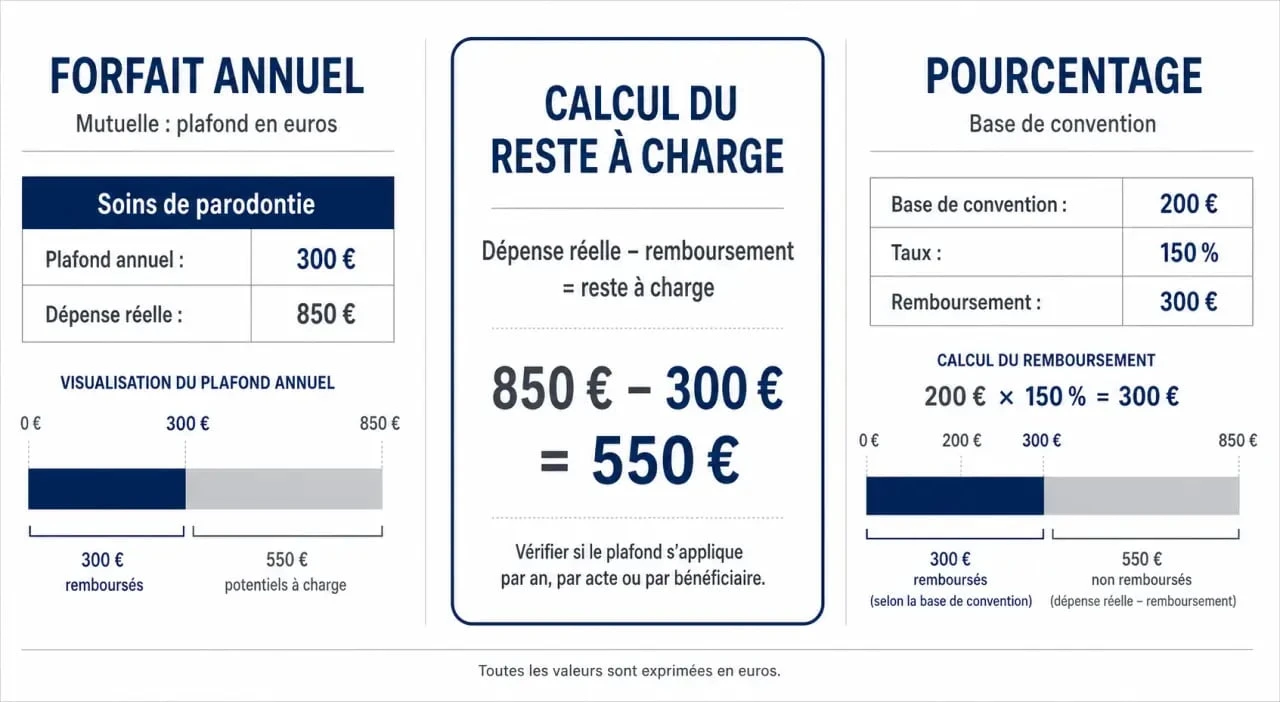
Les complémentaires santé interviennent de deux façons principales : elles complètent un remboursement de l’Assurance Maladie ou elles accordent un forfait annuel pour les soins non pris en charge. Pour la parodontologie, le second mécanisme est souvent le plus utile.
Comprendre le remboursement officiel des soins dentaires : Cette page officielle détaille la prise en charge par l’Assurance maladie des soins dentaires, des consultations aux prothèses.
Le forfait dentaire non RO, souvent décisif
Un forfait dentaire non RO concerne les actes non remboursés par le régime obligatoire. Il peut inclure la parodontologie, mais aussi l’implantologie ou certaines autres prestations dentaires selon les contrats. Le montant est généralement exprimé par an et par bénéficiaire : 100 € / an, 150 € / an, 200 € / an, 300 € / an, 750 € / an, voire 1 250 € / an dans les garanties les plus renforcées.
Ce plafond annuel change tout. Si un traitement coûte 1 000 € et que le forfait parodontologie est de 300 €, le reste à charge reste important. À l’inverse, un forfait plus élevé peut absorber une grande partie de la dépense, à condition que l’acte soit bien inclus dans la garantie.
Le remboursement en pourcentage reste utile, mais limité
Un remboursement en pourcentage fonctionne sur la base de remboursement de la Sécurité sociale. Il est donc pertinent pour les actes reconnus et codifiés. Par exemple, une mutuelle à 200% ou 300% peut améliorer la prise en charge d’un acte remboursable, mais elle ne crée pas de remboursement sur un soin hors nomenclature si aucun forfait spécifique n’est prévu.
Avant de souscrire, il faut lire la ligne exacte du tableau de garanties. Les mentions à repérer sont parodontologie, soins dentaires non remboursés, forfait dentaire non RO, renfort dentaire ou actes hors nomenclature. Une formule peut sembler solide sur les prothèses dentaires tout en restant faible sur la parodontie.
| Type de garantie | Ce qu’elle couvre le mieux | Point de vigilance |
|---|---|---|
| Pourcentage du tarif de convention | Actes remboursés par l’Assurance Maladie | Peu utile si la base de remboursement est faible |
| Forfait annuel parodontologie | Curetage, surfaçage ou soins hors nomenclature si prévus au contrat | Plafond annuel parfois vite atteint |
| Renfort dentaire | Plusieurs postes : parodontologie, implantologie, orthodontie selon contrat | Vérifier les délais d’attente et exclusions |
Comparer les mutuelles sans se faire piéger par les plafonds
Plusieurs acteurs du marché, comme April, SwissLife, Alptis, MMA, Mgéfi ou Macif, proposent des garanties dentaires avec des niveaux de prise en charge variables. Le bon choix ne dépend pas du nom de la marque, mais de la ligne qui correspond précisément à vos soins parodontaux.
Les critères qui comptent vraiment
Pour comparer efficacement, demandez d’abord un devis détaillé au dentiste ou au parodontologue. Il doit préciser la nature des actes, leur montant, le nombre de séances et, si possible, leur statut : remboursable ou hors nomenclature. Ensuite, confrontez ce devis aux garanties de la mutuelle.
Regardez d’abord le plafond annuel, car un forfait de 100 € / an ne protège pas comme un forfait de 750 € / an. Vérifiez aussi le périmètre de la garantie, les délais d’attente, le cumul des postes avec l’implantologie ou l’orthodontie, puis les exclusions éventuelles. Certains contrats partagent le même plafond entre plusieurs soins dentaires.
Un contrat de mutuelle demande donc une lecture simple : le devis du praticien d’un côté, le tableau de garanties de l’autre, puis le calcul du reste à charge. Ce croisement compte souvent plus que le montant de la cotisation mensuelle.
Exemple simple de calcul du reste à charge
Imaginons un traitement de surfaçage ou de curetage facturé 900 €, non remboursé par la Sécurité sociale. Avec un forfait parodontologie de 200 € / an, le reste à charge est de 700 €. Avec un forfait de 750 € / an, il descend à 150 €, sous réserve que le contrat couvre bien cet acte et que le plafond n’ait pas déjà été utilisé.
Autre cas : un acte remboursé par l’Assurance Maladie à 70% du tarif de convention est d’abord pris en charge sur cette base, puis complété par la mutuelle selon son niveau de garantie. Si le praticien facture au-delà du tarif conventionnel, la différence peut rester partiellement à votre charge.
Choisir la bonne couverture selon votre situation dentaire
La meilleure mutuelle pour la parodontie n’est pas forcément la plus chère. C’est celle qui correspond au stade de votre traitement. Une personne suivie pour une simple gingivite n’a pas les mêmes besoins qu’un patient avec parodontite avancée, contention dentaire et plusieurs séances prévues.
Avant le traitement : privilégier la prévention et le diagnostic
Si vous avez des saignements, une mauvaise haleine persistante ou une gencive qui se rétracte, consultez rapidement. Plus la prise en charge intervient tôt, plus les soins restent souvent simples. Des consultations régulières, une à deux fois par an, aident aussi à limiter l’évolution des maladies parodontales, qui concernent plus de 3 personnes sur 4.
À ce stade, une mutuelle équilibrée avec de bons remboursements sur les soins courants, le détartrage et les examens dentaires peut suffire. Vérifiez tout de même la présence d’un petit forfait non RO si le praticien prévoit des actes plus poussés.
En cas de traitement lourd : viser un forfait clairement identifié
Si un plan de traitement est déjà établi, recherchez une garantie où la parodontologie apparaît explicitement. Un forfait annuel de 300 €, 750 € ou 1 250 € peut faire une vraie différence, mais seulement si les actes prévus sont couverts. Comparez aussi le coût de la cotisation sur l’année, car une garantie élevée doit rester cohérente avec le montant probable des soins.
Conservez enfin les devis, les factures et les réponses écrites de votre mutuelle. En parodontologie, la clarté administrative compte autant que la qualité du soin. Elle permet d’anticiper le reste à charge, de planifier les séances et de choisir une couverture vraiment utile plutôt qu’une formule seulement séduisante sur le papier.

- Bague céramique en orthodontie : discrète sur les dents, exigeante au quotidien - 14 septembre 2026
- Bas de contention en avion : utiles dès 4 heures, mais pas pour tout le monde - 13 septembre 2026
- Durée d’arrêt de travail pour pancréatite : 14 à 60 jours selon la gravité et le métier - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Orthovital : efficacité réelle contre les mycoses ou simple effet d’annonce ?
 Chaussures orthopédiques remboursées : prescription, LPP et reste à charge
 Mutuelle FIV-DO à l’étranger : l’accord Sécurité sociale conditionne le remboursement
 Mutuelle obligatoire, Madelin ou contrat individuel : ce qui se déduit vraiment des impôts