Lunettes cassées : qui paie, quelle assurance, quels justificatifs ?
Une paire de lunettes cassée peut être remboursée, mais rarement “automatiquement”. Tout dépend d’un point simple : qui a causé la casse, où elle a eu lieu et quel contrat peut jouer. Selon la situation, vous devrez vous tourner vers la responsabilité civile d’un tiers, votre assurance habitation, une assurance scolaire, une assurance auto, votre mutuelle ou, plus rarement, l’Assurance Maladie.
Le bon réflexe consiste donc à ne pas commencer par demander “combien vais-je récupérer ?”, mais “quel assureur est compétent ?”. Cette réponse détermine les justificatifs à fournir, les délais à respecter, la franchise éventuelle et le reste à charge.
Identifier le bon assureur selon le contexte de casse
Pour une lunette cassée et assurance, le contexte compte davantage que l’objet lui-même. Une monture écrasée par vous à domicile, des verres brisés par un camarade d’école ou des lunettes détruites lors d’un accident de voiture ne relèvent pas du même circuit de prise en charge. Le lieu, le responsable et la nature du contrat orientent tout le dossier.
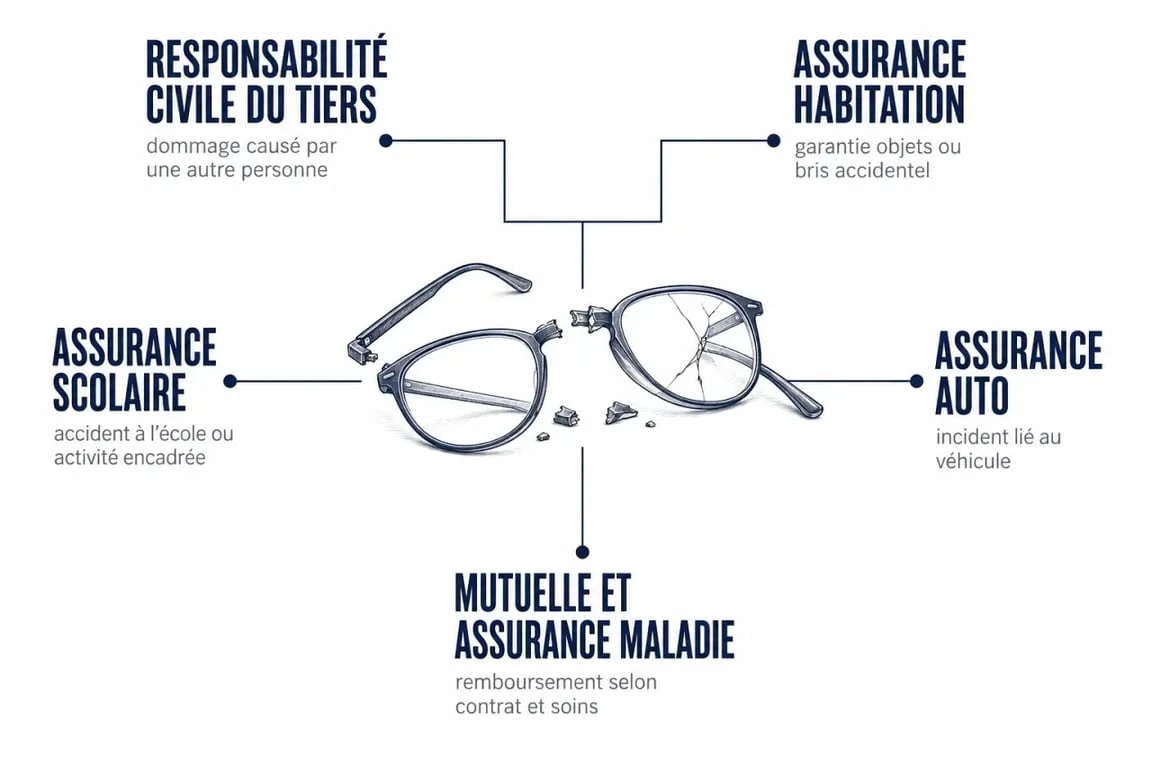
| Situation | Assurance à contacter en priorité | Point à vérifier |
|---|---|---|
| Un tiers casse vos lunettes | Responsabilité civile du tiers | Le tiers doit être identifié et reconnaître les faits |
| Casse à domicile par vous-même | Assurance habitation, si garantie spécifique | La casse accidentelle des biens personnels est-elle couverte ? |
| Casse à l’école | Assurance scolaire ou responsabilité civile des parents | Le responsable est-il l’enfant, un autre élève ou l’établissement ? |
| Casse lors d’un accident de voiture | Assurance auto | Les effets personnels sont-ils inclus dans le contrat ? |
| Remplacement médical des verres | Mutuelle et Assurance Maladie | Forfait optique, panier 100% Santé, délai de renouvellement |
| Casse à l’étranger | Assistance voyage, contrat bancaire ou mutuelle | La garantie assistance couvre-t-elle l’optique ? |
La carte bancaire couvre rarement les lunettes cassées
Beaucoup de personnes pensent d’abord à leur carte bancaire, surtout si les lunettes ont été achetées avec celle-ci. En pratique, les assurances liées aux cartes couvrent plus souvent les voyages, certains achats récents, la perte de bagages ou l’assistance, mais la casse de lunettes de vue est généralement exclue ou très encadrée. Il faut lire les conditions de la garantie achat, notamment la durée après l’achat, les exclusions sur les objets fragiles et le montant minimum de sinistre.
L’assurance habitation n’est pas une garantie casse universelle
L’assurance habitation contient souvent une garantie responsabilité civile privée, utile si vous causez un dommage à quelqu’un d’autre. En revanche, elle ne rembourse pas forcément vos propres lunettes cassées par maladresse. Certains contrats haut de gamme prévoient une garantie “objets nomades”, “biens personnels” ou “casse accidentelle”, mais elle peut être soumise à une franchise et à des plafonds. Avant de déclarer, comparez le coût de réparation avec la franchise : une petite monture cassée peut parfois coûter moins cher à remplacer que le reste à charge prévu au contrat.
Responsabilité civile : le cas le plus favorable si un tiers est responsable
Lorsque quelqu’un d’autre casse vos lunettes, la situation est souvent plus claire : c’est en principe la responsabilité civile du responsable qui peut intervenir. Cela concerne un ami qui s’assoit sur vos lunettes, un enfant qui les fait tomber en jouant, un collègue qui provoque accidentellement la casse ou un autre élève dans une cour d’école. Dans ces cas, l’enjeu principal est de relier précisément la personne, le geste et le dommage.
Guide officiel sur le remboursement des lunettes et lentilles : Cette fiche pratique explique les conditions de prise en charge des lunettes et lentilles, notamment les offres de classe A et B.
Le tiers doit être clairement identifié
Pour que la responsabilité civile fonctionne, il faut pouvoir établir un lien entre la faute, même involontaire, et le dommage. L’assureur demandera généralement l’identité du tiers, ses coordonnées, une déclaration des circonstances et parfois une attestation écrite. Si la personne responsable est mineure, ce sont souvent les parents et leur assurance responsabilité civile qui seront sollicités. Sans identification solide, le dossier devient plus difficile à faire aboutir.
L’amorce d’un bon dossier se joue dans les premières minutes : notez le lieu exact, l’heure, les personnes présentes et la manière dont les lunettes ont été cassées, même si la scène semble évidente. Ce petit récit factuel évite ensuite les zones grises. Une monture “cassée pendant un match” n’a pas la même portée qu’une monture “arrachée du visage après un contact avec tel joueur identifié”. Plus la chronologie est nette, plus l’assureur peut qualifier le sinistre sans demander d’allers-retours inutiles.
À l’école, au travail ou dans un lieu public
À l’école, l’assurance scolaire peut intervenir si votre enfant casse les lunettes d’un autre enfant, ou si ses propres lunettes sont cassées selon les garanties souscrites. Au travail, la situation dépend des circonstances : accident impliquant un collègue, activité professionnelle, équipement personnel utilisé sur site. Dans un lieu public, l’assurance du tiers reste possible, mais la preuve est souvent plus difficile si la personne n’est pas identifiée. Dans tous les cas, le bon réflexe consiste à demander rapidement qui peut attester des faits.
Assurance Maladie et mutuelle : un remboursement optique, pas une garantie casse
Il faut distinguer deux logiques : l’assurance qui indemnise un dommage accidentel, et la couverture santé qui rembourse un équipement optique. L’Assurance Maladie et la mutuelle ne “réparent” pas une casse au sens assurantiel ; elles participent au renouvellement de lunettes selon les règles applicables, l’ordonnance et votre contrat santé. La prise en charge dépend donc du cadre médical, pas seulement du sinistre.
La part de l’Assurance Maladie est très faible
Pour les verres, le tarif de base mentionné est de 0,05 € par verre, avec une prise en charge à 60 %, soit 0,03 € par verre. Autrement dit, l’essentiel du remboursement vient généralement de la mutuelle, via le forfait optique prévu au contrat. Ce forfait peut varier fortement selon le niveau de garantie, le type de verres correcteurs, la monture choisie et l’éligibilité au panier A du dispositif 100% Santé. Sur le plan pratique, la couverture santé reste donc un complément, pas une solution de remplacement intégral.
La mutuelle dépend de votre forfait optique
Votre complémentaire santé peut rembourser une partie ou la totalité du nouvel équipement, dans la limite du forfait disponible. Vérifiez si votre forfait a déjà été utilisé récemment, si la monture et les verres sont plafonnés séparément, et si le réseau d’opticiens partenaires permet de réduire l’avance de frais. Certains contrats proposent aussi des services utiles : devis analysé, tiers payant, reste à charge maîtrisé ou orientation vers un équipement 100% Santé. Ce sont souvent ces détails contractuels qui font la différence au moment d’acheter.
Monture cassée ou verres cassés : l’impact n’est pas le même
Une monture cassée peut parfois être remplacée seule si les verres sont intacts et adaptables. À l’inverse, des verres cassés nécessitent souvent un renouvellement plus encadré, surtout si la correction doit être modifiée. Demandez à l’opticien un devis séparant clairement monture, verres, traitement antireflet, amincissement et options. Cette distinction aide la mutuelle à appliquer le bon remboursement et permet aussi à un assureur responsabilité civile d’évaluer précisément le préjudice.
Renouveler ses lunettes en urgence sans perdre de temps
Quand les lunettes sont inutilisables, l’urgence est concrète : conduite impossible, travail sur écran compliqué, enfant gêné en classe. Le premier interlocuteur pratique est souvent l’opticien, surtout si vous avez une ordonnance encore exploitable. Plus vous agissez vite, plus vous évitez de rester sans correction visuelle pendant plusieurs jours.
Ordonnance, délais de renouvellement et décret 2016-1381
Le décret 2016-1381 du 12 octobre 2016 encadre notamment certaines possibilités d’adaptation et de renouvellement par l’opticien. Les délais couramment évoqués sont de 6 mois pour les enfants de moins de 6 ans, 1 an pour les enfants et adolescents de 6 à 16 ans, et 2 ans pour les personnes de plus de 16 ans. Selon l’âge et la situation, une ordonnance de moins d’un an, de moins de 3 ans ou de moins de 5 ans peut permettre un renouvellement plus rapide, sous réserve des règles applicables et de l’appréciation du professionnel.
En cas de doute, appelez votre opticien avec trois informations : date de l’ordonnance, âge du porteur et nature de la casse. Il pourra vous dire si un remplacement est envisageable rapidement, s’il faut un nouveau rendez-vous chez l’ophtalmologiste ou si une solution provisoire est possible. Cette vérification évite de perdre du temps inutilement.
Les démarches à lancer dans le bon ordre
- Photographiez les lunettes cassées avant toute réparation ou remplacement.
- Demandez un devis détaillé à l’opticien, en distinguant monture et verres.
- Identifiez le responsable éventuel et recueillez une attestation si nécessaire.
- Contactez l’assureur concerné avant d’engager une dépense importante.
- Envoyez facture d’achat, devis, ordonnance, photos et déclaration de sinistre.
Si vos lunettes sont indispensables au quotidien, dites-le clairement à l’assureur et à l’opticien. Cela ne garantit pas un remboursement supérieur, mais peut accélérer le traitement du dossier ou orienter vers une solution temporaire. Dans une situation de casse, la rapidité compte autant que la précision des pièces fournies.
Exclusions, franchises et justificatifs : ce qui bloque souvent le remboursement
Les refus de prise en charge viennent rarement d’un seul motif. Le plus souvent, ils résultent d’une garantie absente, d’un délai dépassé, d’un tiers non identifié ou d’un dossier incomplet. Lire les exclusions avant de déclarer évite de perdre du temps et permet d’anticiper le reste à charge.
Les exclusions fréquentes
- Casse intentionnelle ou volontairement provoquée.
- Négligence manifeste, par exemple lunettes laissées dans un endroit manifestement risqué.
- Perte simple, souvent traitée différemment de la casse.
- Absence de preuve du sinistre ou du tiers responsable.
- Franchise supérieure au coût réel de réparation.
- Plafond de garantie atteint ou forfait optique déjà consommé.
- Déclaration tardive par rapport aux délais prévus au contrat.
Les pièces qui renforcent le dossier
Préparez une facture d’achat des lunettes, une facture ou un devis de remplacement, des photos de la monture et des verres, l’ordonnance, une déclaration circonstanciée et, si un tiers est impliqué, ses coordonnées ainsi qu’une attestation. Pour un enfant, ajoutez si possible un mot de l’établissement ou de l’adulte présent. Plus le dossier est lisible, plus l’assureur peut arbitrer rapidement entre remboursement, indemnisation partielle ou refus motivé. Un dossier clair limite aussi les échanges inutiles.
En résumé, la meilleure stratégie consiste à raisonner par scénario : tiers responsable, contrat habitation, situation scolaire ou auto, puis mutuelle optique. Cette méthode évite de solliciter le mauvais interlocuteur et augmente vos chances d’obtenir une prise en charge adaptée, même si un reste à charge demeure possible.

- Mutuelle temporaire : pourquoi le contrat d’un mois n’est pas une option et comment se couvrir efficacement - 15 septembre 2026
- Bague céramique en orthodontie : discrète sur les dents, exigeante au quotidien - 14 septembre 2026
- Bas de contention en avion : utiles dès 4 heures, mais pas pour tout le monde - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 8 paires de bas de contention par an : ordonnance, remboursement et pièges à éviter
 Bas de contention la nuit après une opération : les règles de sécurité et de confort
 Kyste poplité et bas de contention : ce qui soulage la jambe, ce qui ne traite pas la cause
 Le chausse-bas de contention qu’il vous faut dépend de votre mobilité, de vos mains et de la compression