Leasing de matériel médical : la mensualité ne dit pas le coût total
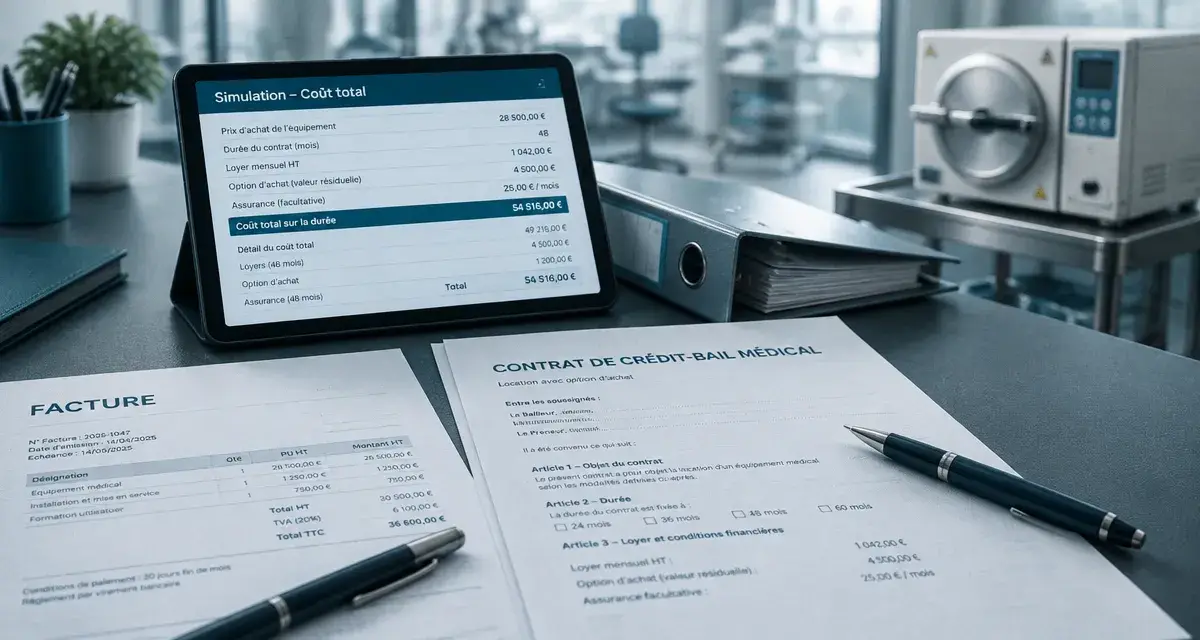
Le leasing de matériel médical permet d’équiper un cabinet sans payer immédiatement l’intégralité des équipements. Son intérêt dépend toutefois du coût global, des services inclus et du devenir du matériel en fin de contrat. Avant de choisir une mensualité, il faut comparer des offres portant sur le même équipement, la même durée et les mêmes garanties.
Identifier ce que vous louez et ce que vous pourrez acheter
Le terme leasing recouvre plusieurs formules commerciales. Dans un crédit-bail médical, trois acteurs interviennent : vous choisissez l’équipement auprès du fournisseur, une société de financement l’achète, puis elle vous le loue. Le financeur reste propriétaire pendant le contrat. Vous utilisez le matériel en contrepartie de loyers périodiques.
Calcul du coût total d’un leasing médical
Saisissez les montants prévus au contrat pour obtenir une estimation arithmétique du coût.
Résultat de la simulation
Formule : premier loyer + (loyer périodique × nombre de loyers suivants) + option d’achat + frais de dossier + assurance + maintenance.
La répartition entre coûts obligatoires et facultatifs dépend du contrat : l’option d’achat est à compter uniquement si elle est exercée, et l’assurance ou la maintenance peuvent être imposées ou facultatives selon les conditions convenues. Les frais de dossier ne s’appliquent que s’ils sont prévus.
Cette simulation est un calcul arithmétique à partir des montants saisis ; elle ne constitue pas une offre de financement.
Le crédit-bail mobilier comporte une option d’achat dont les conditions sont fixées dès la signature. L’expression « location avec option d’achat », ou LOA, décrit également ce principe. À l’inverse, une location financière ou une location simple ne prévoit pas nécessairement d’acquisition finale. Quant à l’abonnement « tout inclus », son appellation ne suffit pas à connaître les services réellement couverts.
À l’échéance, les possibilités dépendent donc du contrat : lever l’option d’achat, restituer l’équipement ou organiser son renouvellement. Une prolongation peut aussi être proposée. Le renouvellement n’est pas un droit automatique : il faut vérifier ses conditions financières et l’éventuelle nécessité de signer un nouveau financement.
Les durées proposées vont couramment de 24 à 84 mois, notamment chez MACSF. Elles doivent rester cohérentes avec l’usage prévu : un équipement informatique soumis à une obsolescence rapide ne se raisonne pas comme une table d’examen durable. Des paiements mensuels, trimestriels, semestriels ou annuels peuvent être proposés.
Définir un périmètre d’équipement adapté à votre activité
Le financement peut concerner des médecins, dentistes, kinésithérapeutes et autres professionnels de santé, ainsi que des cabinets de groupe, maisons de santé pluriprofessionnelles ou établissements. L’acceptation dépend néanmoins du dossier financier, du matériel et des critères du bailleur.
- Diagnostic et imagerie : échographe, équipement de radiologie, scanner ou dispositifs de mesure.
- Soins et stérilisation : fauteuil dentaire, laser médical, autoclave et matériel de rééducation.
- Aménagement : table d’examen, mobilier médical et équipements du plateau technique.
- Informatique : ordinateurs, serveurs et solutions associées, selon leur éligibilité contractuelle.
Du matériel neuf ou reconditionné peut être financé selon les offres. Pour un équipement reconditionné, demandez son historique, les opérations réalisées, la garantie et la disponibilité des pièces. Le financement ne dispense jamais de vérifier la conformité du dispositif, sa traçabilité et les obligations de maintenance applicables.
Précisez également ce qui accompagne l’appareil : transport, installation, formation, accessoires et logiciels. Les travaux d’aménagement ou les abonnements numériques ne sont pas nécessairement inclus. Pour un équipement lourd, validez les contraintes du local avant de vous engager sur une date de livraison.
Pensez enfin le parc comme une boucle d’usage, et non comme une succession d’achats : installation, exploitation, maintenance, transfert des données, restitution puis réemploi. Pour un appareil connecté, prévoir dès le départ l’export des dossiers et l’effacement sécurisé évite qu’un renouvellement technique ne bloque l’activité. Demandez aussi qui organise l’enlèvement et si le matériel sera reconditionné ou recyclé.
Comparer le coût total plutôt que le seul loyer
Une mensualité dépend du prix financé, de la durée, des conditions financières, du premier versement et de la valeur résiduelle. Certaines offres permettent de financer 100 % du TTC, sans apport. D’autres imposent un premier loyer majoré : cette somme constitue une dépense initiale, et non une réserve récupérable comme pourrait l’être un dépôt de garantie.
Reconstituer toutes les sommes à payer
Pour comparer les propositions, additionnez le premier loyer, les loyers suivants, les frais de dossier, l’assurance, la maintenance et les frais annexes. Ajoutez le prix de l’option si vous souhaitez devenir propriétaire. Évitez de compter deux fois un service déjà intégré aux loyers et distinguez les dépenses obligatoires des prestations facultatives.
Exemple purement illustratif, sans valeur d’offre : 60 loyers de 400 euros représentent 24 000 euros. Avec une option d’achat de 1 000 euros et 600 euros de frais, le décaissement atteint 25 600 euros, avant assurance et maintenance non incluses. Ce calcul ne suffit pas à déduire un taux, mais rend visible ce que la mensualité seule masque.
Une valeur résiduelle de l’ordre de 5 % existe chez certains acteurs spécialisés, sans constituer une règle générale. De même, allonger la durée peut réduire le loyer tout en augmentant le coût global. Demandez systématiquement un échéancier complet et une présentation chiffrée de chaque scénario de sortie.
Choisir entre location, crédit et achat comptant
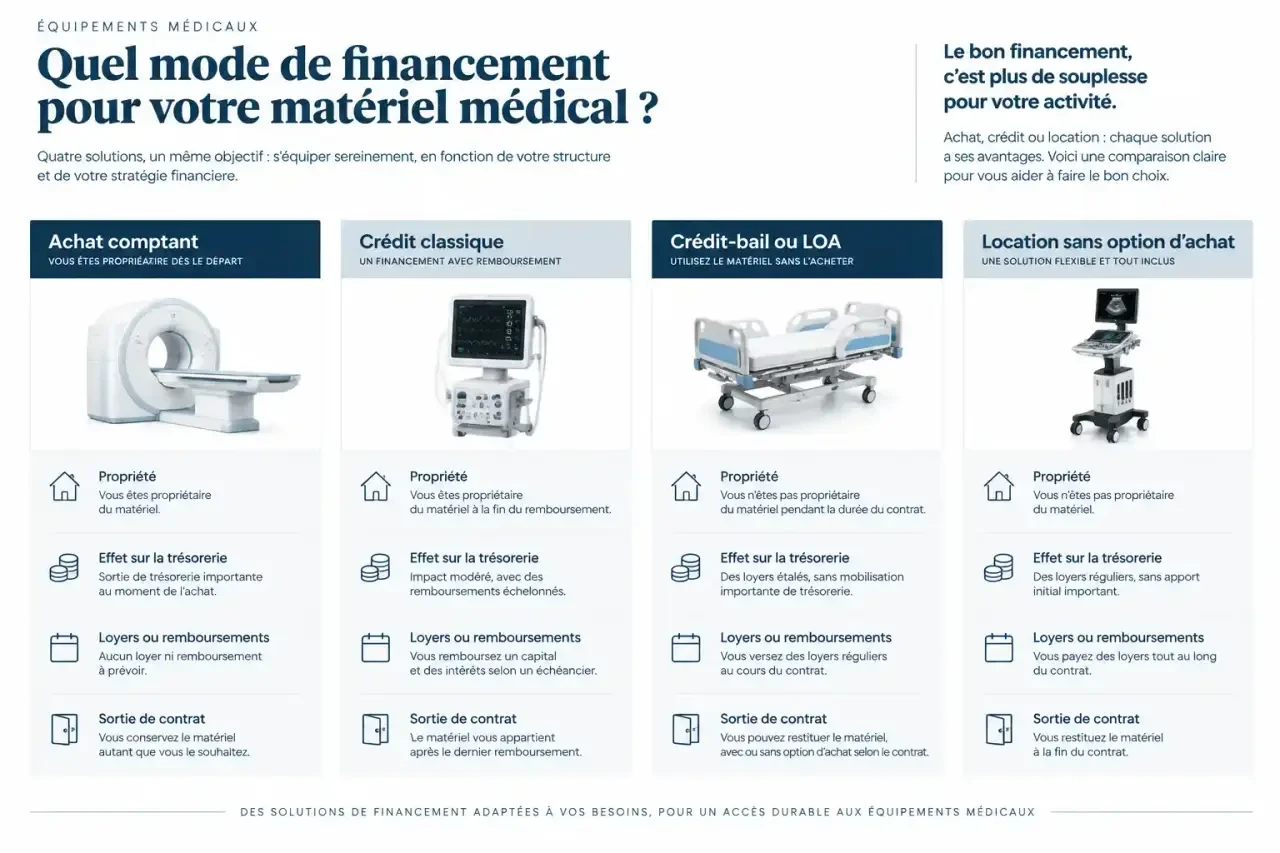
| Solution | Propriété | Effet sur la trésorerie | Point de vigilance |
|---|---|---|---|
| Achat comptant | Immédiate | Décaissement initial important | Conserver une réserve d’exploitation suffisante |
| Crédit classique | Acquisition par le professionnel | Remboursements échelonnés | Comparer intérêts, assurance et garanties |
| Crédit-bail ou LOA | Après levée de l’option | Loyers, avec ou sans versement initial majoré | Intégrer l’option et les conditions de sortie |
| Location sans option | Conservée par le bailleur | Loyers périodiques | Vérifier restitution, services et renouvellement |
Le leasing préserve des liquidités pour les charges du cabinet, mais n’est pas nécessairement moins cher. L’achat peut être pertinent pour un équipement conservé longtemps ; la location peut mieux convenir à un besoin de renouvellement prévisible.
Sécuriser la fiscalité et la continuité des soins
Les loyers professionnels peuvent être déductibles selon le régime fiscal, l’affectation du matériel et les règles applicables. Une dépense déductible reste une dépense : elle ne devient pas gratuite. Sous un régime forfaitaire ne permettant pas la déduction des charges réelles, le raisonnement diffère.
La présentation commerciale « passer du CAPEX à l’OPEX » traduit le passage d’un investissement à des paiements locatifs, mais ne détermine pas à elle seule le traitement comptable. Faites valider le montage par votre expert-comptable. Vérifiez également la TVA : si votre activité ne permet pas de la récupérer, comparez les décaissements TTC.
Sur le plan opérationnel, distinguez garantie, maintenance préventive, réparation et assurance. Un contrat de financement n’inclut pas automatiquement ces prestations. Demandez les délais d’intervention, les exclusions, les frais de déplacement et la disponibilité d’un appareil de remplacement. Une panne ne suspend pas nécessairement les loyers.
L’assurance du matériel peut couvrir le vol, l’incendie, les dégâts des eaux ou les dommages électriques selon la police. Une assurance couvrant le professionnel contre le décès, l’incapacité ou l’invalidité répond à un autre risque. Examinez franchises, plafonds et exclusions séparément.
Obtenir des offres comparables avant de signer
Sollicitez un fournisseur spécialisé et une société de financement sur un périmètre identique. Préparez le devis détaillé, les informations juridiques de la structure, les justificatifs professionnels et les documents financiers demandés. Pour une installation, un prévisionnel peut être nécessaire afin d’apprécier la capacité à supporter les loyers.
- Fixez l’équipement, les services attendus et la durée d’utilisation envisagée.
- Demandez une simulation avec et sans premier loyer majoré.
- Faites préciser le coût total, l’option d’achat et les frais de restitution.
- Vérifiez la résiliation anticipée, les impayés, les garanties personnelles et le transfert éventuel du contrat.
- Contrôlez la réception du matériel avant de signer un procès-verbal attestant sa conformité.
Comparez aussi l’accompagnement : interlocuteur technique, traitement des sinistres et suivi administratif. La bonne offre est celle qui finance un équipement utile tout en laissant une marge de trésorerie suffisante, avec des obligations et une sortie de contrat clairement comprises.
- Bas de contention et varices : efficacité, choix et utilisation - 22 novembre 2026
- Oreiller cervical remboursé par la Sécurité sociale : cas, montant et démarches - 21 novembre 2026
- Prix d’une radio avec ordonnance : tarifs et remboursements - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Bas de contention au pli du genou : marque normale, effet garrot ou mauvais ajustement ?
 Fauteuil coquille médical remboursé par la Sécurité sociale : prescription, accord préalable et mutuelle
 Bas de contention en avion : utiles dès 4 heures, mais pas pour tout le monde
 Appareil dentaire céramique : discret sur les dents, exigeant au quotidien