Aménager un cabinet médical ou une officine : quelles assurances pour éviter l’arrêt d’activité ?
Un nouvel agencement, des équipements coûteux, des dossiers numérisés et parfois un stock sensible transforment rapidement un local de soins en véritable outil de travail. Lors de l’aménagement d’un cabinet médical ou d’une officine, il faut donc assurer les murs, le matériel et les conséquences financières d’un sinistre pour pouvoir reprendre l’activité.
RCP, assurance des locaux, multirisque : ne pas confondre les rôles
La responsabilité civile professionnelle (RCP) couvre les conséquences financières d’un dommage causé à un patient dans le cadre d’un acte professionnel. Pour les professionnels de santé libéraux concernés, elle est obligatoire au titre de l’article L.1142-2 du Code de la santé publique. Elle ne rembourse toutefois ni un fauteuil dentaire endommagé, ni un dégât des eaux dans la salle d’attente, ni le vol d’un ordinateur.
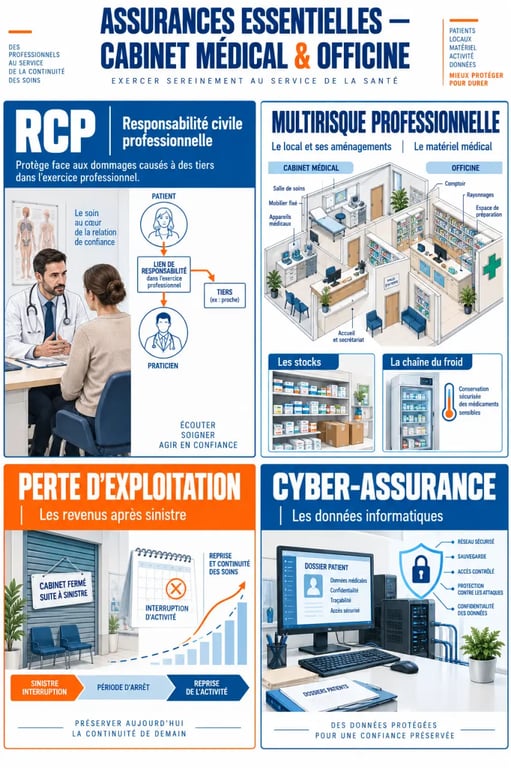
L’assurance du local répond à une autre logique. Si vous êtes locataire, le bail professionnel ou commercial impose fréquemment une assurance des risques locatifs et de la responsabilité envers le bailleur. Si vous êtes propriétaire, l’immeuble et les améliorations incorporées doivent être couverts selon votre statut et les clauses de copropriété. Dans les deux cas, déclarez les travaux d’aménagement : cloisons, faux plafonds, enseigne, réseau électrique, mobilier fixé et dispositifs de sécurisation peuvent modifier le risque assuré.
| Protection | Ce qu’elle vise principalement | À vérifier |
|---|---|---|
| RCP | Dommages liés aux soins ou à l’acte professionnel | Plafonds, défense et garantie subséquente |
| Multirisque professionnelle | Local, contenu, vol, incendie, dégâts des eaux et responsabilité d’exploitation | Capitaux, franchises et exclusions |
| Perte d’exploitation | Charges fixes et perte de marge après un sinistre garanti | Durée d’indemnisation et délai de carence |
| Cyber-assurance | Incident informatique et données patients | Assistance, restauration et frais de notification |
Construire une multirisque autour de l’aménagement réel
La multirisque professionnelle forme le socle matériel de la protection. Elle peut couvrir l’incendie, le dégât des eaux, le vol, le vandalisme, les événements climatiques et les catastrophes naturelles selon les conditions du contrat. Elle doit intégrer les aménagements, le mobilier, l’informatique, les archives, les appareils médicaux et, le cas échéant, les biens conservés dans une réserve ou transportés hors du local.
Chiffrer le contenu avant de signer
Un inventaire détaillé évite de fixer le capital mobilier au hasard. Listez chaque équipement, son prix de remplacement, les accessoires indispensables, le mobilier, les logiciels et les frais d’installation. Un échographe, un autoclave, un appareil de radiologie ou un fauteuil dentaire peuvent aussi nécessiter une garantie bris de machine et une couverture des dommages électriques. La valeur de remplacement d’un équipement de radiologie peut dépasser 500 000 € : un plafond global trop bas ne protège pas réellement l’activité.
Une panne d’onduleur, l’indisponibilité du logiciel de rendez-vous ou le remplacement différé d’une sonde peut immobiliser une partie des soins, même si le bâtiment est intact. Classez les biens selon leur criticité : ceux qui peuvent attendre, ceux qui peuvent être loués temporairement et ceux qui doivent être remplacés immédiatement. Cette hiérarchie aide à évaluer les frais supplémentaires d’exploitation et les délais de remplacement à couvrir.
Une sous-évaluation peut entraîner l’application de la règle proportionnelle : si les capitaux déclarés sont inférieurs à la valeur réelle, l’indemnité peut être réduite. Demandez aussi si l’indemnisation se fait en valeur à neuf, avec vétusté, ou selon une valeur agréée.
Officine : sécuriser les stocks et la chaîne du froid
Pour une officine, les médicaments, produits pharmaceutiques et marchandises sous température dirigée sont aussi importants que les murs. Une panne de chambre froide, une coupure électrique ou une variation de température peut rendre une partie du stock impropre à la délivrance. La garantie doit viser explicitement les produits thermosensibles, les conditions de conservation, la panne d’équipement et les pertes consécutives.
Vérifiez la limite dédiée au stock, les justificatifs demandés, la prise en charge des frais de décontamination éventuels et la responsabilité produits. La traçabilité des températures, l’entretien des installations frigorifiques et une alerte en cas de coupure contribuent à prévenir le sinistre, mais peuvent aussi conditionner l’indemnisation. Pour les livraisons ou les transferts, contrôlez l’étendue de la garantie des marchandises et du matériel hors du local.
Préserver les revenus et les données après un incident
Après un incendie ou un dégât des eaux, la remise en état peut prendre plus longtemps que la réparation visible. La garantie perte d’exploitation peut compenser une baisse de revenus et certaines charges fixes lorsque l’arrêt découle d’un sinistre garanti. Comparez la durée maximale d’indemnisation, le délai de carence, les frais de relogement professionnel et les dépenses nécessaires pour poursuivre temporairement les soins.
La responsabilité civile exploitation complète la protection lorsqu’un visiteur chute dans les locaux ou subit un dommage sans lien avec un acte de soins. La protection juridique peut aider en cas de litige avec un bailleur, un fournisseur ou un prestataire de travaux. Pour mieux anticiper les responsabilités liées aux ouvrages et aux rénovations, vous pouvez consulter ce guide pratique avant de contractualiser des interventions importantes.
Enfin, les données de santé exigent une vigilance particulière. Une cyber-assurance peut inclure l’assistance en cas de ransomware, la restauration des systèmes, la reconstitution des données et certains frais liés à une violation. Restaurer le système informatique d’un cabinet peut coûter entre 15 000 et 50 000 €. Des sauvegardes séparées, des accès individuels et un plan de reprise réduisent l’impact d’une indisponibilité.
Comparer les devis sans choisir seulement le prix
Le tarif dépend notamment de la surface, de la localisation, de la spécialité, de la valeur du matériel, du volume de stock, du chiffre d’affaires, du nombre de salariés et des sinistres passés. Une franchise plus élevée peut réduire la prime, mais augmente le reste à charge. Elle doit donc rester supportable sans fragiliser la trésorerie.
- Contrôlez les capitaux assurés et les sous-plafonds par type de bien.
- Repérez les exclusions concernant le défaut d’entretien, les biens nomades, la température dirigée et les dommages électriques.
- Comparez la valeur à neuf, la vétusté et les délais de remplacement.
- Vérifiez la durée de la perte d’exploitation et les frais de relogement.
- Mettez à jour le contrat après chaque acquisition importante, transfert ou rénovation.
Un devis pertinent repose sur un inventaire et sur des scénarios concrets, pas sur la seule surface du local. En distinguant les garanties obligatoires, utiles et critiques pour votre activité, vous protégez les patients, l’investissement réalisé et votre capacité à reprendre rapidement.

- Appareils auditifs : 69 devis révèlent les points à vérifier avant de choisir - 15 octobre 2026
- Récupération après une opération chez une personne âgée : retour à domicile ou rééducation ? - 14 octobre 2026
- Reste à charge santé : la base de remboursement qui change tout avant de choisir un soin - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Contacter l’Assurance Maladie : numéros gratuits, canaux en ligne et démarches locales
 Almerys et Carte Blanche ne sont plus affiliés, le code 37930151 devient le repère du tiers payant
 Téléconsultation remboursée, incluse ou facturée à part : qui paie vraiment ?
 GenuAction soutient le genou avec une compression de classe 3, sans bloquer la rotule